← Insights
Retail en Florida: net lease, strip centers y centros con supermercado
Cómo gana su ingreso una propiedad de retail, los formatos del mercado, cómo están hoy los números en el Sur de Florida y qué revisamos antes de que un cliente compre.

Cómo gana su ingreso una propiedad de retail, los formatos del mercado, cómo están hoy los números en el Sur de Florida y qué revisamos antes de que un cliente compre.
El retail es el tipo de propiedad comercial que la mayoría de los inversionistas entiende por intuición. Puedes pasar en auto frente a él, entrar y ver si la gente está gastando. En Florida además ha sido uno de los más estables: el crecimiento de la población, el turismo y muy poca construcción nueva han mantenido los locales ocupados durante años. Esa familiaridad sirve, pero también puede volver al comprador menos cuidadoso de lo que debería. Esta guía explica cómo gana realmente su ingreso una propiedad de retail, los formatos que verás en el mercado, cómo están hoy los números en el Sur de Florida y qué revisamos antes de que un cliente compre.
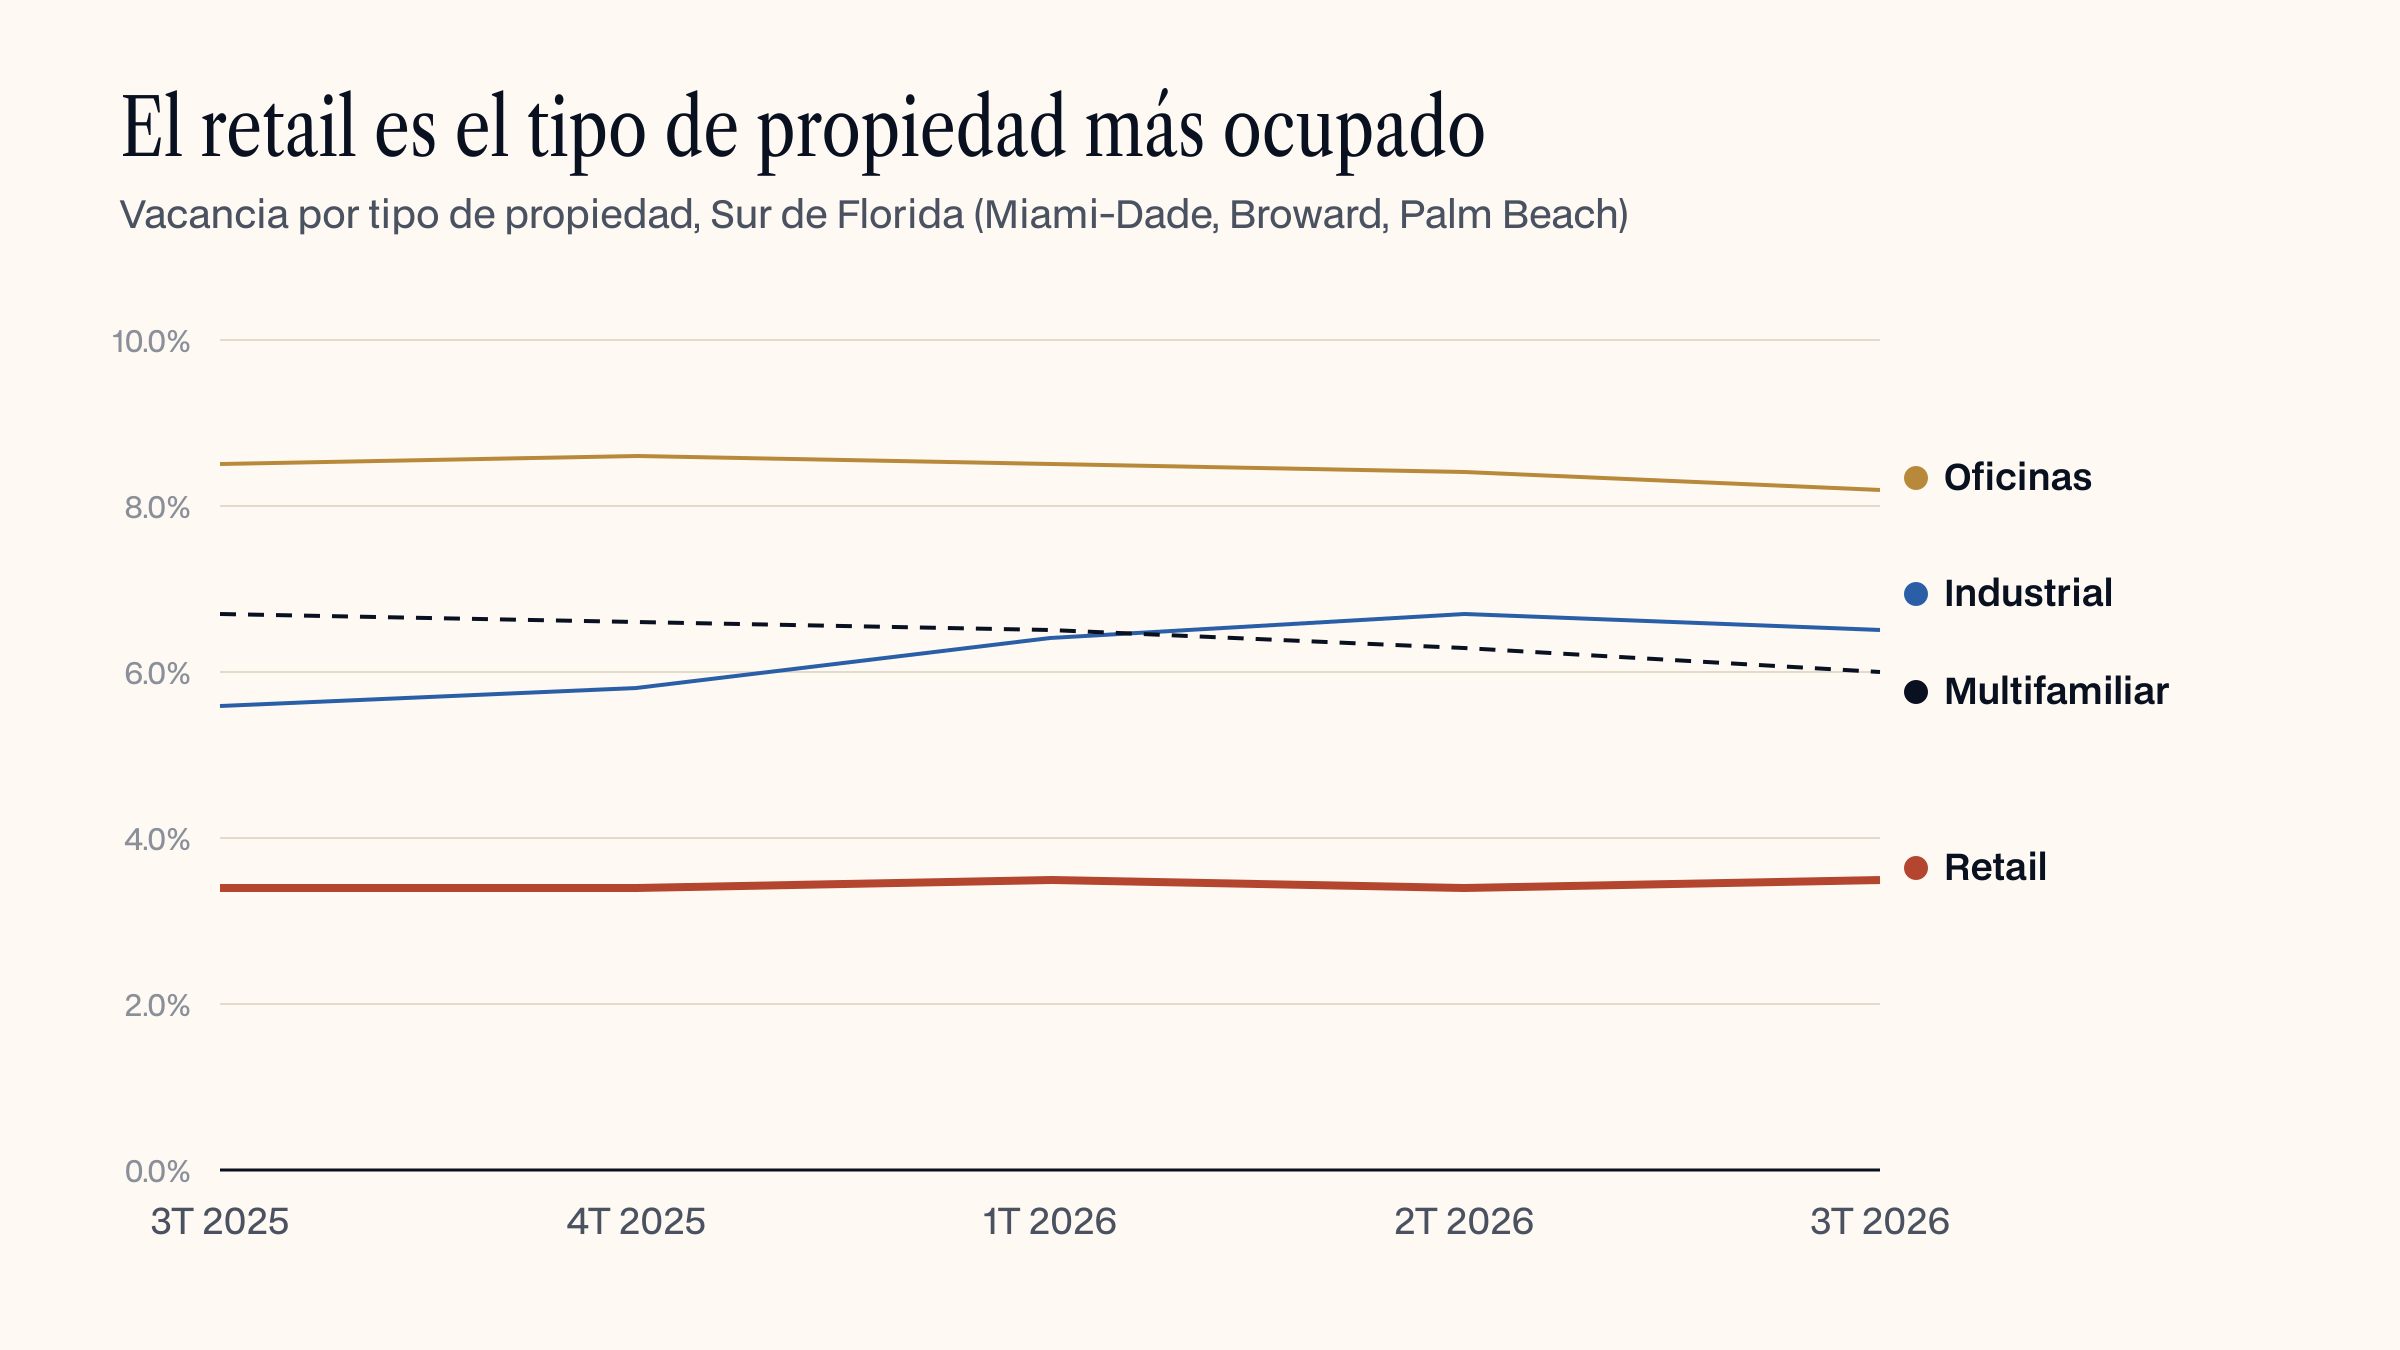
La tesis del retail en Florida descansa en un desequilibrio simple: más gente llegando cada año y muy poco espacio comercial nuevo construyéndose para ella. En Miami-Dade, la vacancia de retail fue de cerca de 3.1% en el tercer trimestre de 2026 según datos de CoStar publicados por Matthews, y Lee & Associates reporta 3.5% para los tres condados. Con una vacancia así de baja, un dueño que pierde un inquilino en una buena ubicación normalmente puede reemplazarlo.
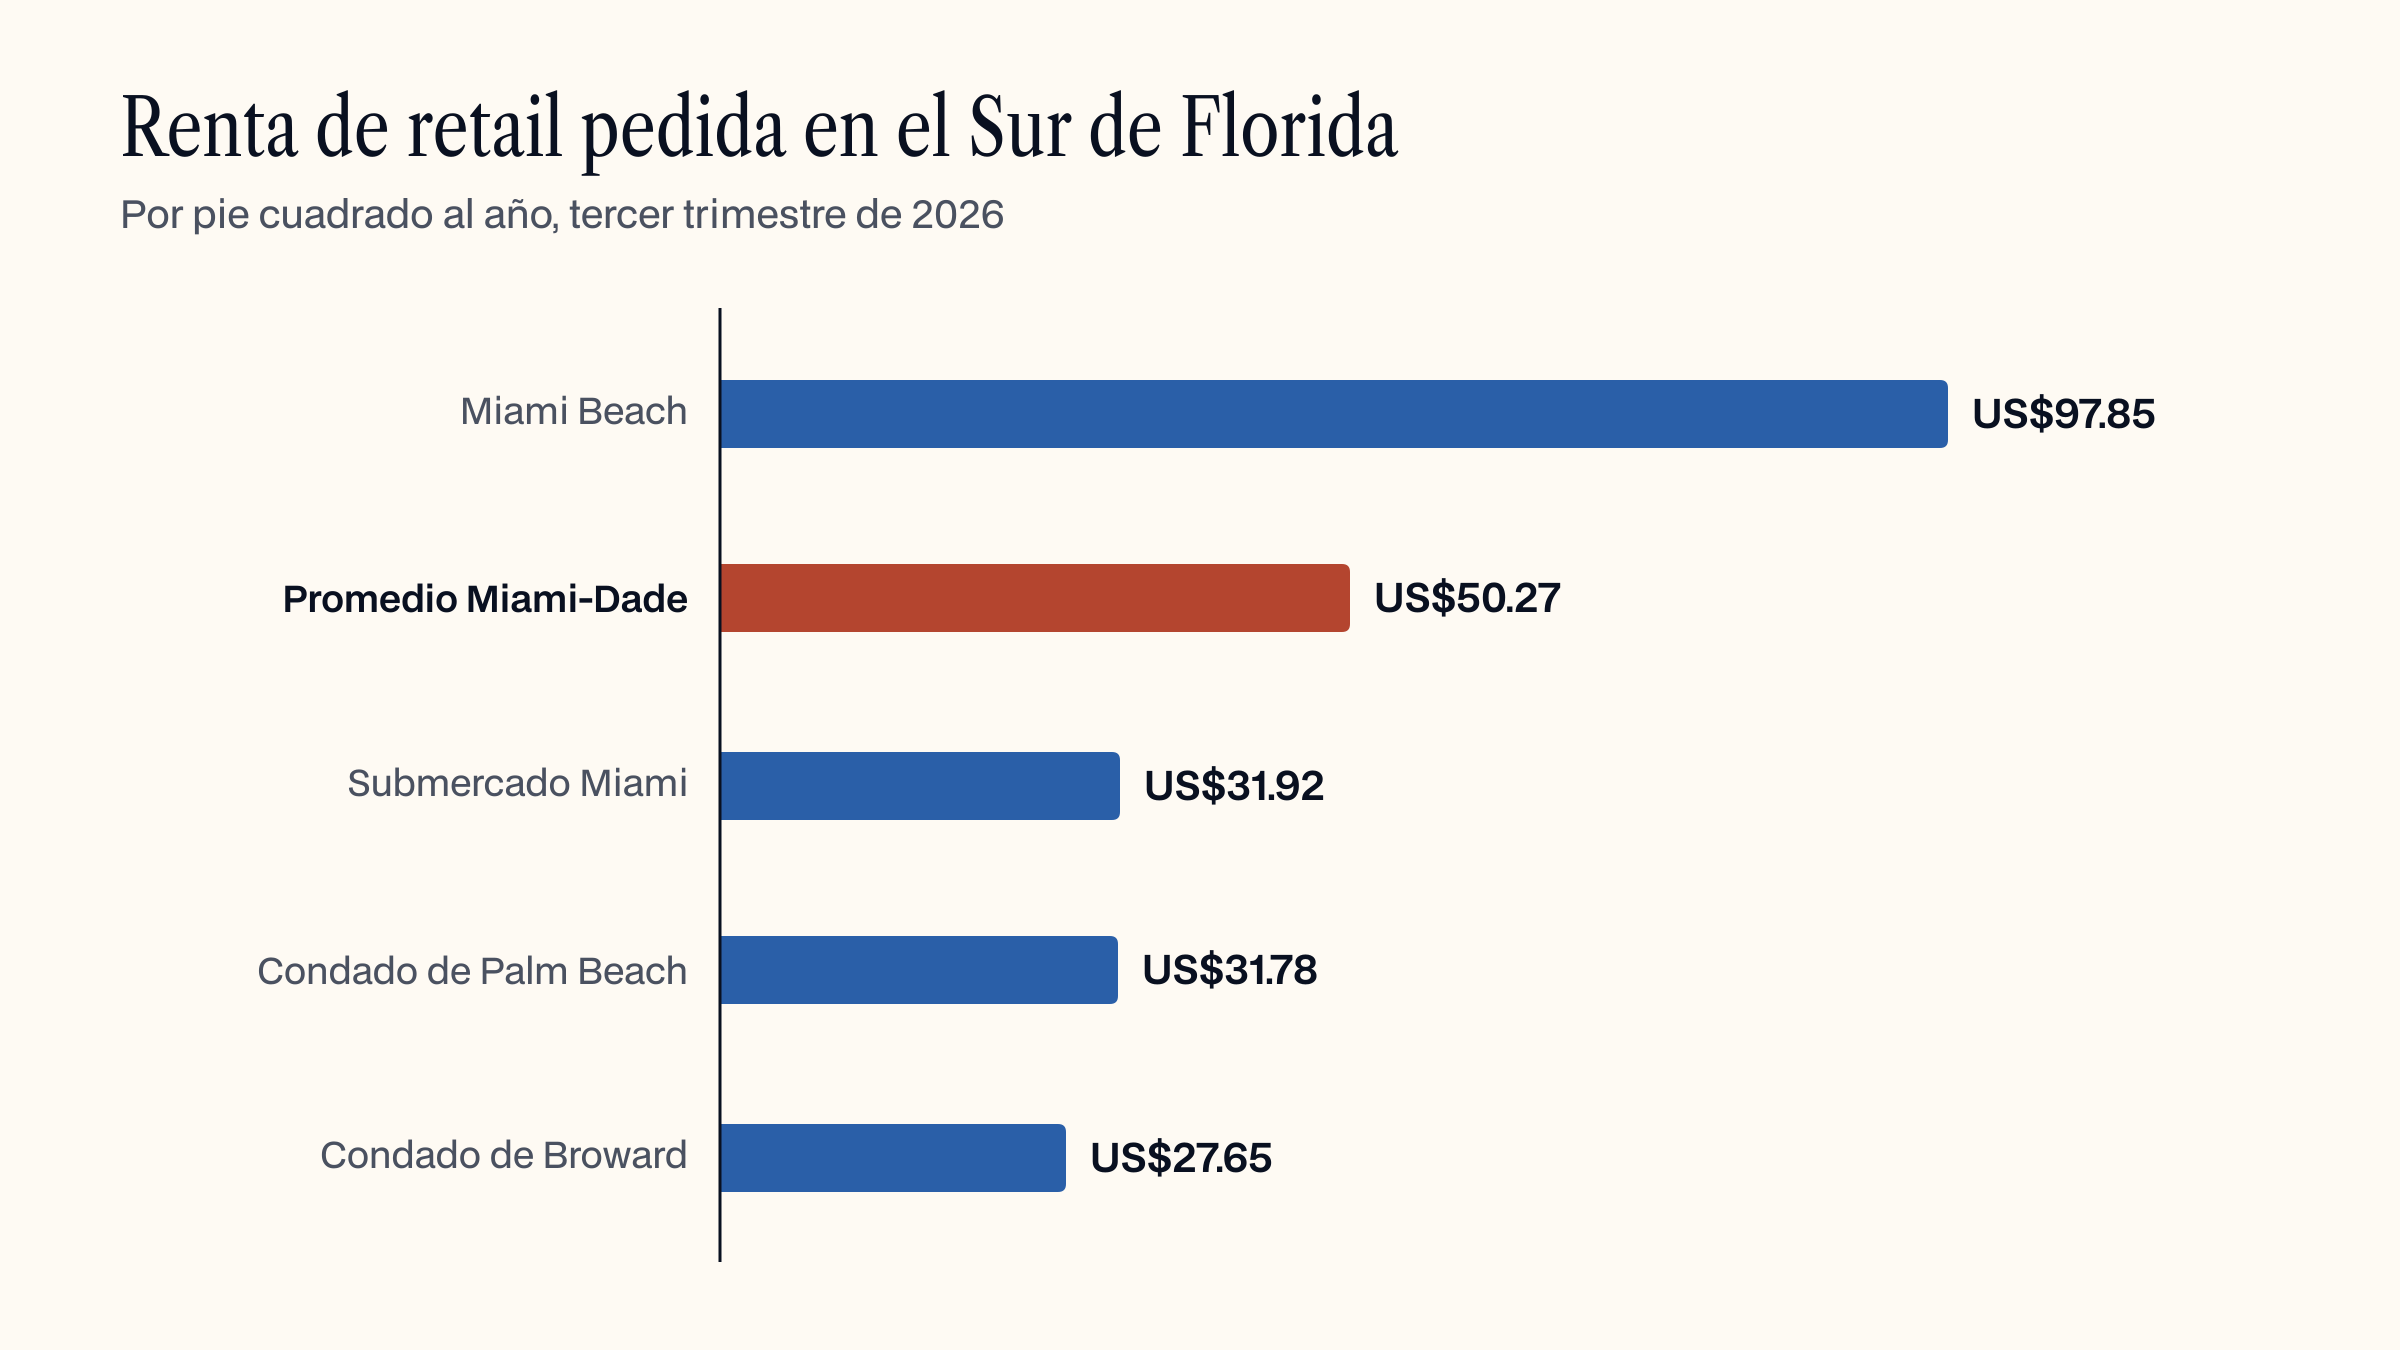
Las rentas han acompañado. Cushman & Wakefield reporta una renta pedida promedio de retail en Miami-Dade de US$50.27 por pie cuadrado en el tercer trimestre de 2026, 1.8% más que un año antes, con una gran diferencia entre submercados: Miami Beach promedia cerca de US$98, mientras que el submercado más barato está bajo US$32. Palm Beach y Broward están más abajo y crecen, con el condado de Palm Beach subiendo cerca de 10.9% en el año.
Una vacancia baja dice que el mercado en su conjunto está sano. Que un centro en particular lo esté depende de sus inquilinos, de su ubicación y de sus contratos.
Las propiedades de retail vienen en unos pocos formatos distintos. Cambian en quiénes son los inquilinos, cuánto duran los contratos, cuánto trabajo tiene el dueño y cómo valora el mercado el ingreso.
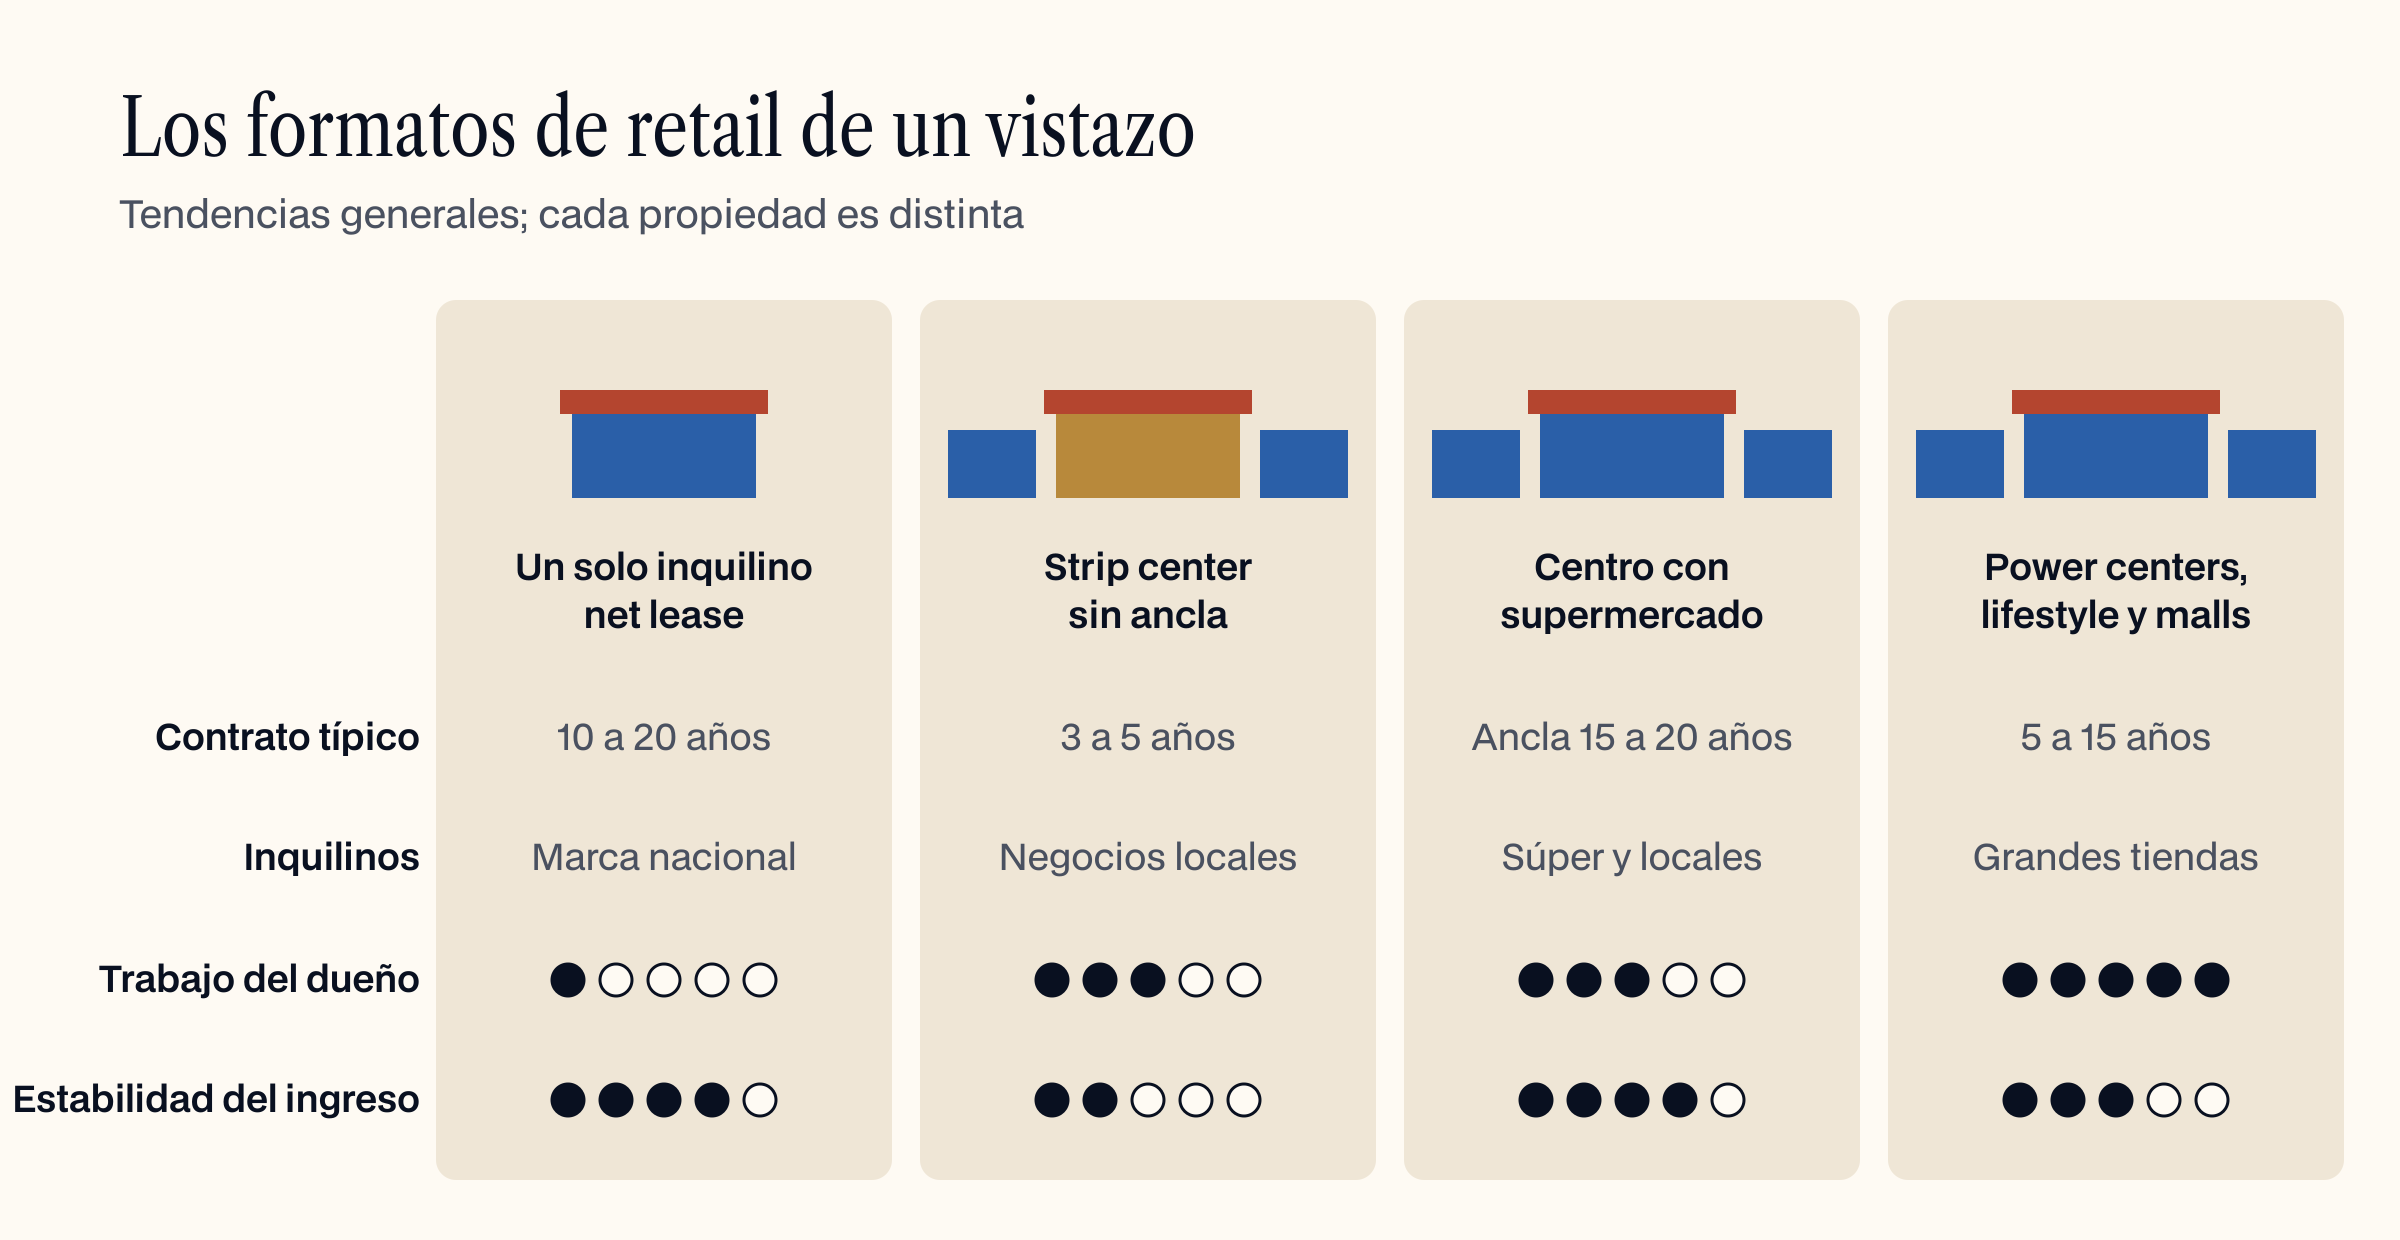
Un solo inquilino con net lease (NNN). Un edificio, un inquilino, por lo general una marca nacional o regional: una farmacia, un restaurante de comida rápida, una sucursal bancaria, una tienda de repuestos o una tienda de descuento. El inquilino normalmente paga renta más impuestos, seguro y mantenimiento con un contrato largo de 10 a 20 años. El trabajo del dueño es mínimo, y el valor depende casi por completo de la solidez del inquilino y de los términos del contrato. Es el formato por el que más preguntan los compradores internacionales y en el que se especializa la práctica de Valentina.
Strip center sin ancla. Una fila de locales pequeños sobre una avenida con tráfico, con inquilinos como salones de uñas, tintorerías, restaurantes locales y consultorios. Los contratos son más cortos, a menudo de tres a cinco años, y los inquilinos son sobre todo negocios locales. El retorno suele ser mayor, y el trabajo también: más contratos que renovar, más rotación, más gestión.
Centro con supermercado como ancla. Un centro de barrio construido alrededor de un supermercado, con locales más pequeños que se benefician del tráfico diario que genera. En Florida, Publix es el ancla de una gran parte de ellos. Son de las inversiones de retail más buscadas porque la gente compra comida en persona sea cual sea la economía.
Formatos más grandes. Los power centers con grandes tiendas, los lifestyle centers y los malls suelen estar en manos de instituciones y fondos. Rara vez son la primera compra correcta para un inversionista privado.
En un contrato típico de retail en Florida, el inquilino paga la renta base más su parte de los gastos operativos de la propiedad, lo que en el mercado se llama CAM (mantenimiento de áreas comunes), impuestos y seguro. Se cobran cada mes sobre un estimado y se ajustan una vez al año. Cuando el contrato es realmente triple neto, los aumentos de seguro e impuestos se trasladan al inquilino en lugar de salir del ingreso del dueño.
Dos detalles del contrato deciden buena parte del retorno de largo plazo.
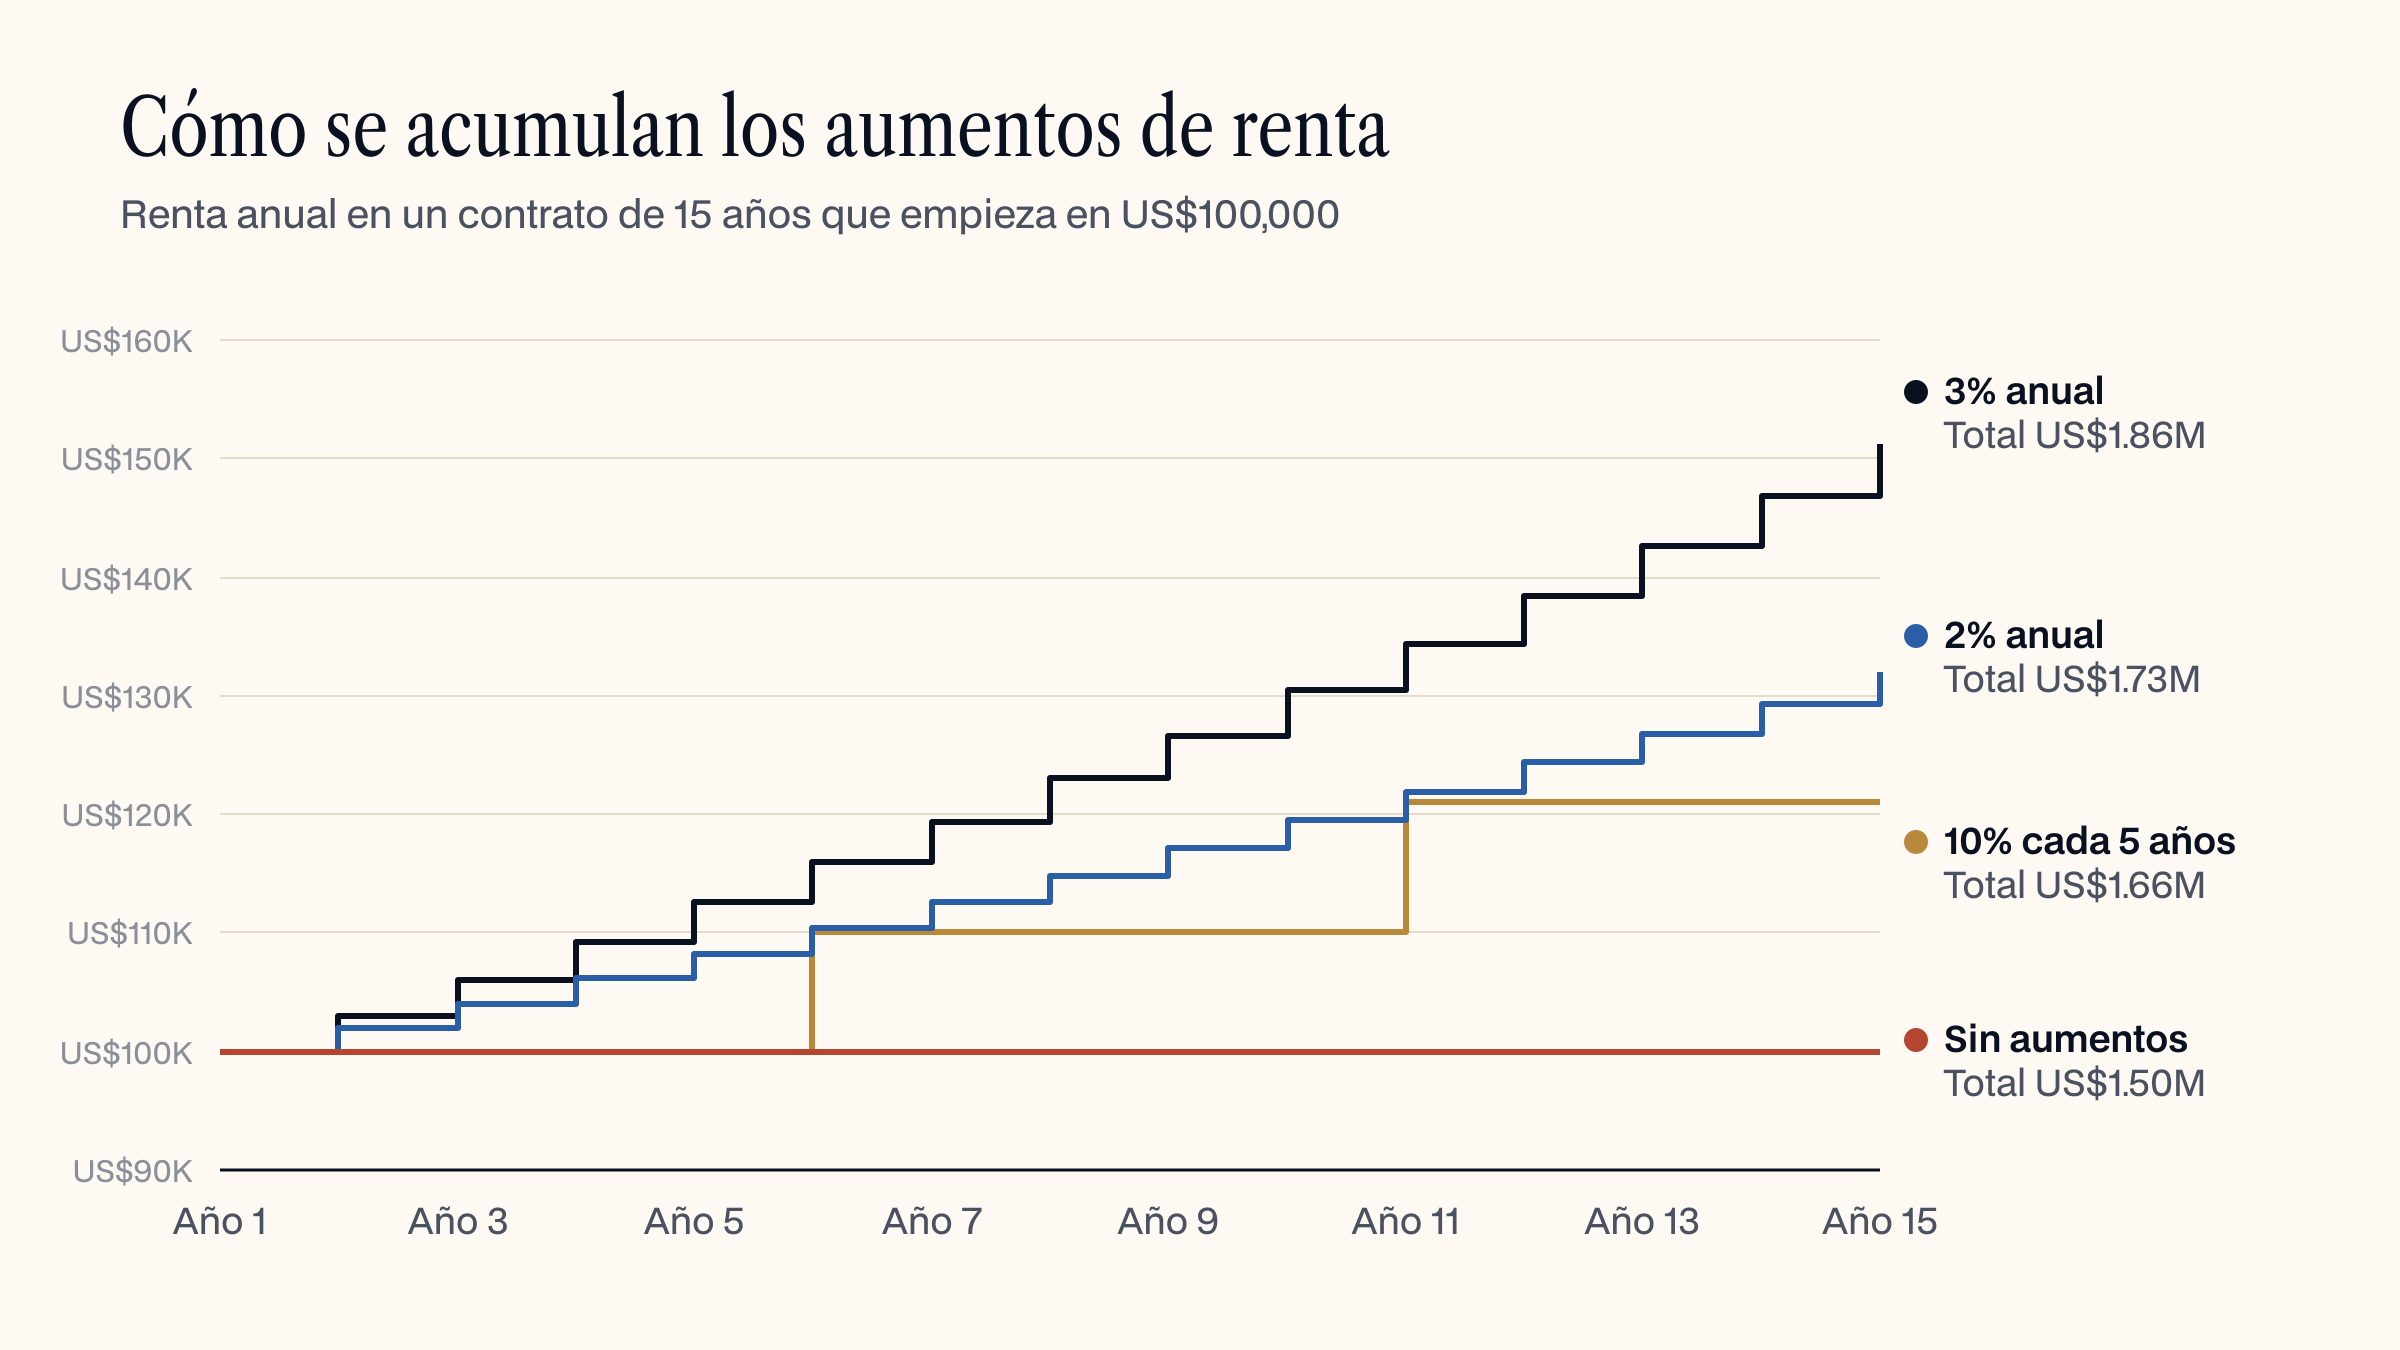
Cómo sube la renta. Algunos contratos suben la renta un porcentaje fijo cada año. Otros, sobre todo los contratos largos de un solo inquilino con marcas nacionales, mantienen la renta fija cinco años y luego la suben 10%. En un contrato largo la diferencia se acumula. Una renta plana sin aumentos durante diez o quince años es la debilidad oculta más común que encontramos en las propiedades net lease que se ofrecen a compradores extranjeros: el cap rate se ve atractivo el primer día y pierde terreno frente a la inflación cada año que sigue.
Quién responde realmente. Un anuncio puede describir un contrato como triple neto, pero solo el contrato dice qué cubre el inquilino. Revisa quién paga el techo, el estacionamiento, la estructura y el aire acondicionado. En algunos contratos esas obligaciones siguen siendo del dueño, y un techo nuevo en un local puede costar más que un año de renta.
Las propiedades de un solo inquilino con net lease se valoran sobre todo por dos cosas: la calidad crediticia del inquilino y los años que le quedan al contrato. Una tienda arrendada a una empresa nacional con grado de inversión y 15 años por delante se venderá a un cap rate más bajo, es decir a un precio más alto, que el mismo edificio arrendado a un franquiciado con cuatro años restantes. Como referencia, el retail de Miami en su conjunto promedió un cap rate de 6.00% en el tercer trimestre de 2026 según datos de CoStar publicados por Matthews, con precios en un récord de unos US$511 por pie cuadrado.
Vale la pena entender quién respalda el contrato. Un contrato firmado por la casa matriz está respaldado por el balance de esa empresa. Uno firmado por un franquiciado local de la misma marca está respaldado solo por ese franquiciado, aunque el letrero del edificio se vea idéntico. La diferencia de riesgo es grande y debería verse en el precio.
| Área | Qué miramos |
|---|---|
| Inquilino | Quién firmó y quién garantiza el contrato, su solidez financiera y las ventas de la tienda cuando se reportan |
| Contrato | Plazo restante, opciones de renovación, aumentos de renta, obligaciones del dueño, derechos de terminación anticipada |
| Renta | Renta frente al mercado, y renta como porcentaje de las ventas de la tienda cuando está disponible |
| Ubicación | Conteos de tráfico, visibilidad, accesos, estacionamiento, y la población e ingresos a pocos minutos |
| Edificio | Antigüedad del techo, aire acondicionado, estacionamiento, cumplimiento ADA, zona de inundación y cotización de seguro |
| Salida | Quién compraría esta propiedad en cinco o diez años, y con cuánto plazo de contrato restante |
Para un inversionista que quiere un ingreso predecible y poca gestión diaria, una propiedad de un solo inquilino con net lease, bien ubicada, con un inquilino sólido y aumentos de renta en el contrato, es una de las formas más simples de ser dueño de inmobiliario comercial en Florida. Para quien está dispuesto a gestionar más a cambio de un retorno mayor, un strip center o un centro de barrio con varios inquilinos ofrece más control y más formas de agregar valor.
En ambos casos las preguntas son las mismas que le hacemos a cada edificio: si el ingreso es real, si va a crecer y si estás pagando un precio justo por él. Nuestra guía completa para ser dueño de inmobiliario comercial en Florida profundiza en el financiamiento, los impuestos y el proceso de compra.
Esta guía es información general y no constituye asesoría legal, tributaria ni de inversión. Las cifras de mercado provienen de las fuentes citadas y cambian cada trimestre. Valentina Ashrafi es agente inmobiliaria con licencia en Florida, con LRF Group, afiliada a Berkshire Hathaway HomeServices.
Ahmad Ashrafi is Founder and CEO of Infinity⁹ in Miami and Chief Investment Officer of A9 Family Office. Since 2012 he has managed capital for Latin American families, today more than 75 families across 10 countries. He studied at Babson College, with specializations at Harvard in family office wealth management and at MIT in real estate investment, and is a member of the Forbes Finance Council.
Guías, conversaciones y el Reporte Trimestral, en su idioma. Nada más.

Infinity⁹ es el nombre comercial de Infinity Investment Group LLC ("Infinity"), la compañía matriz. La gestión de inversiones la realiza Infinity Capital Asset Management, LLC, asesor de reporte exento (exempt reporting adviser, CRD 330526), para inversionistas internacionales acreditados e individuos de alto patrimonio. Ninguna es un broker-dealer ni miembro de FINRA. Ese estatus no implica un nivel particular de habilidad o capacitación.
El rendimiento pasado no es indicativo de resultados futuros. Los rendimientos históricos, los rendimientos esperados y las proyecciones de probabilidad son especulativos. Toda inversión conlleva un riesgo significativo, incluida la posible pérdida total del capital. Infinity no garantiza que se cumplan los objetivos de inversión.
Nada de lo aquí expuesto constituye una oferta de venta ni una solicitud de oferta de compra de valor alguno, ni asesoría en materia de inversión, legal o fiscal. Cualquier oferta se realiza únicamente a través de documentos de suscripción definitivos conforme a la Regulación D del Securities Act of 1933. Consulte a sus propios asesores.
La correduría comercial opera a través de un agente con licencia en Florida con LRF Group en Berkshire Hathaway HomeServices, de forma separada de la gestión de inversiones y bajo una supervisión regulatoria distinta. Los servicios bancarios y de custodia son proporcionados por instituciones asociadas.