← Insights
Cómo ser dueño de inmobiliario comercial en Florida: guía completa
Cómo gana su ingreso una propiedad comercial, cómo se valora y se financia, cuánto cuesta ser dueño en Florida y las preguntas que hacemos antes de recomendar un edificio.

Cómo gana su ingreso una propiedad comercial, cómo se valora y se financia, cuánto cuesta ser dueño en Florida y las preguntas que hacemos antes de recomendar un edificio.
Ser dueño de un edificio comercial en Florida es ser dueño de una renta que pagan empresas. Todo lo demás se desprende de eso. El valor de la propiedad, el préstamo que te dará un banco, los impuestos que pagas y el precio que obtendrás al vender se miden contra el ingreso que produce el edificio y contra qué tan confiable es ese ingreso.
Esta guía explica cómo funciona en la práctica para quien compra su primera o su décima propiedad comercial en Florida: los principales tipos de propiedad, cómo los contratos de arriendo deciden quién paga qué, cómo el ingreso se convierte en valor, cómo se dimensiona el financiamiento, cuánto cuesta ser dueño aquí en particular y las preguntas que hacemos antes de recomendarle a un cliente que compre. Está escrita para inversionistas, incluidos quienes viven fuera de Estados Unidos.
Casi todo el inmobiliario comercial de Florida cabe en cuatro familias. Cada una tiene sus propios inquilinos, sus propias costumbres de arriendo y sus propios riesgos, y el mercado la valora de forma distinta.
| Retail | Industrial y flex | Oficinas y oficinas médicas | Multifamiliar (5+ unidades) | |
|---|---|---|---|---|
| Quién te paga | Tiendas, restaurantes, bancos, farmacias, servicios | Distribuidores, contratistas, manufactura liviana, última milla | Firmas profesionales, médicos, clínicas, empresas | Familias |
| Plazo típico del contrato | 5 a 20 años | 3 a 10 años | 5 a 10 años | 12 meses |
| Estructura habitual | Triple neto | Triple neto | Bruto con servicios o bruto modificado | Bruto (el dueño paga casi todo) |
| Intensidad de gestión | Baja a moderada | Baja | Alta | Alta |
| Lo que suele salir mal | Quiebra el negocio del inquilino | Demasiada oferta nueva cerca | Vacancia y el costo de volver a arrendar | Los gastos suben más rápido que la renta |
Tenemos una guía aparte para cada uno. Esta cubre lo que tienen en común.
Una propiedad comercial se valora por su ingreso operativo neto, o NOI: la renta que cobra, menos la vacancia y menos los gastos operativos que paga el dueño, antes de cualquier pago de deuda o impuesto a la renta. El NOI es la cifra que todo comprador, tasador y banco mira primero.
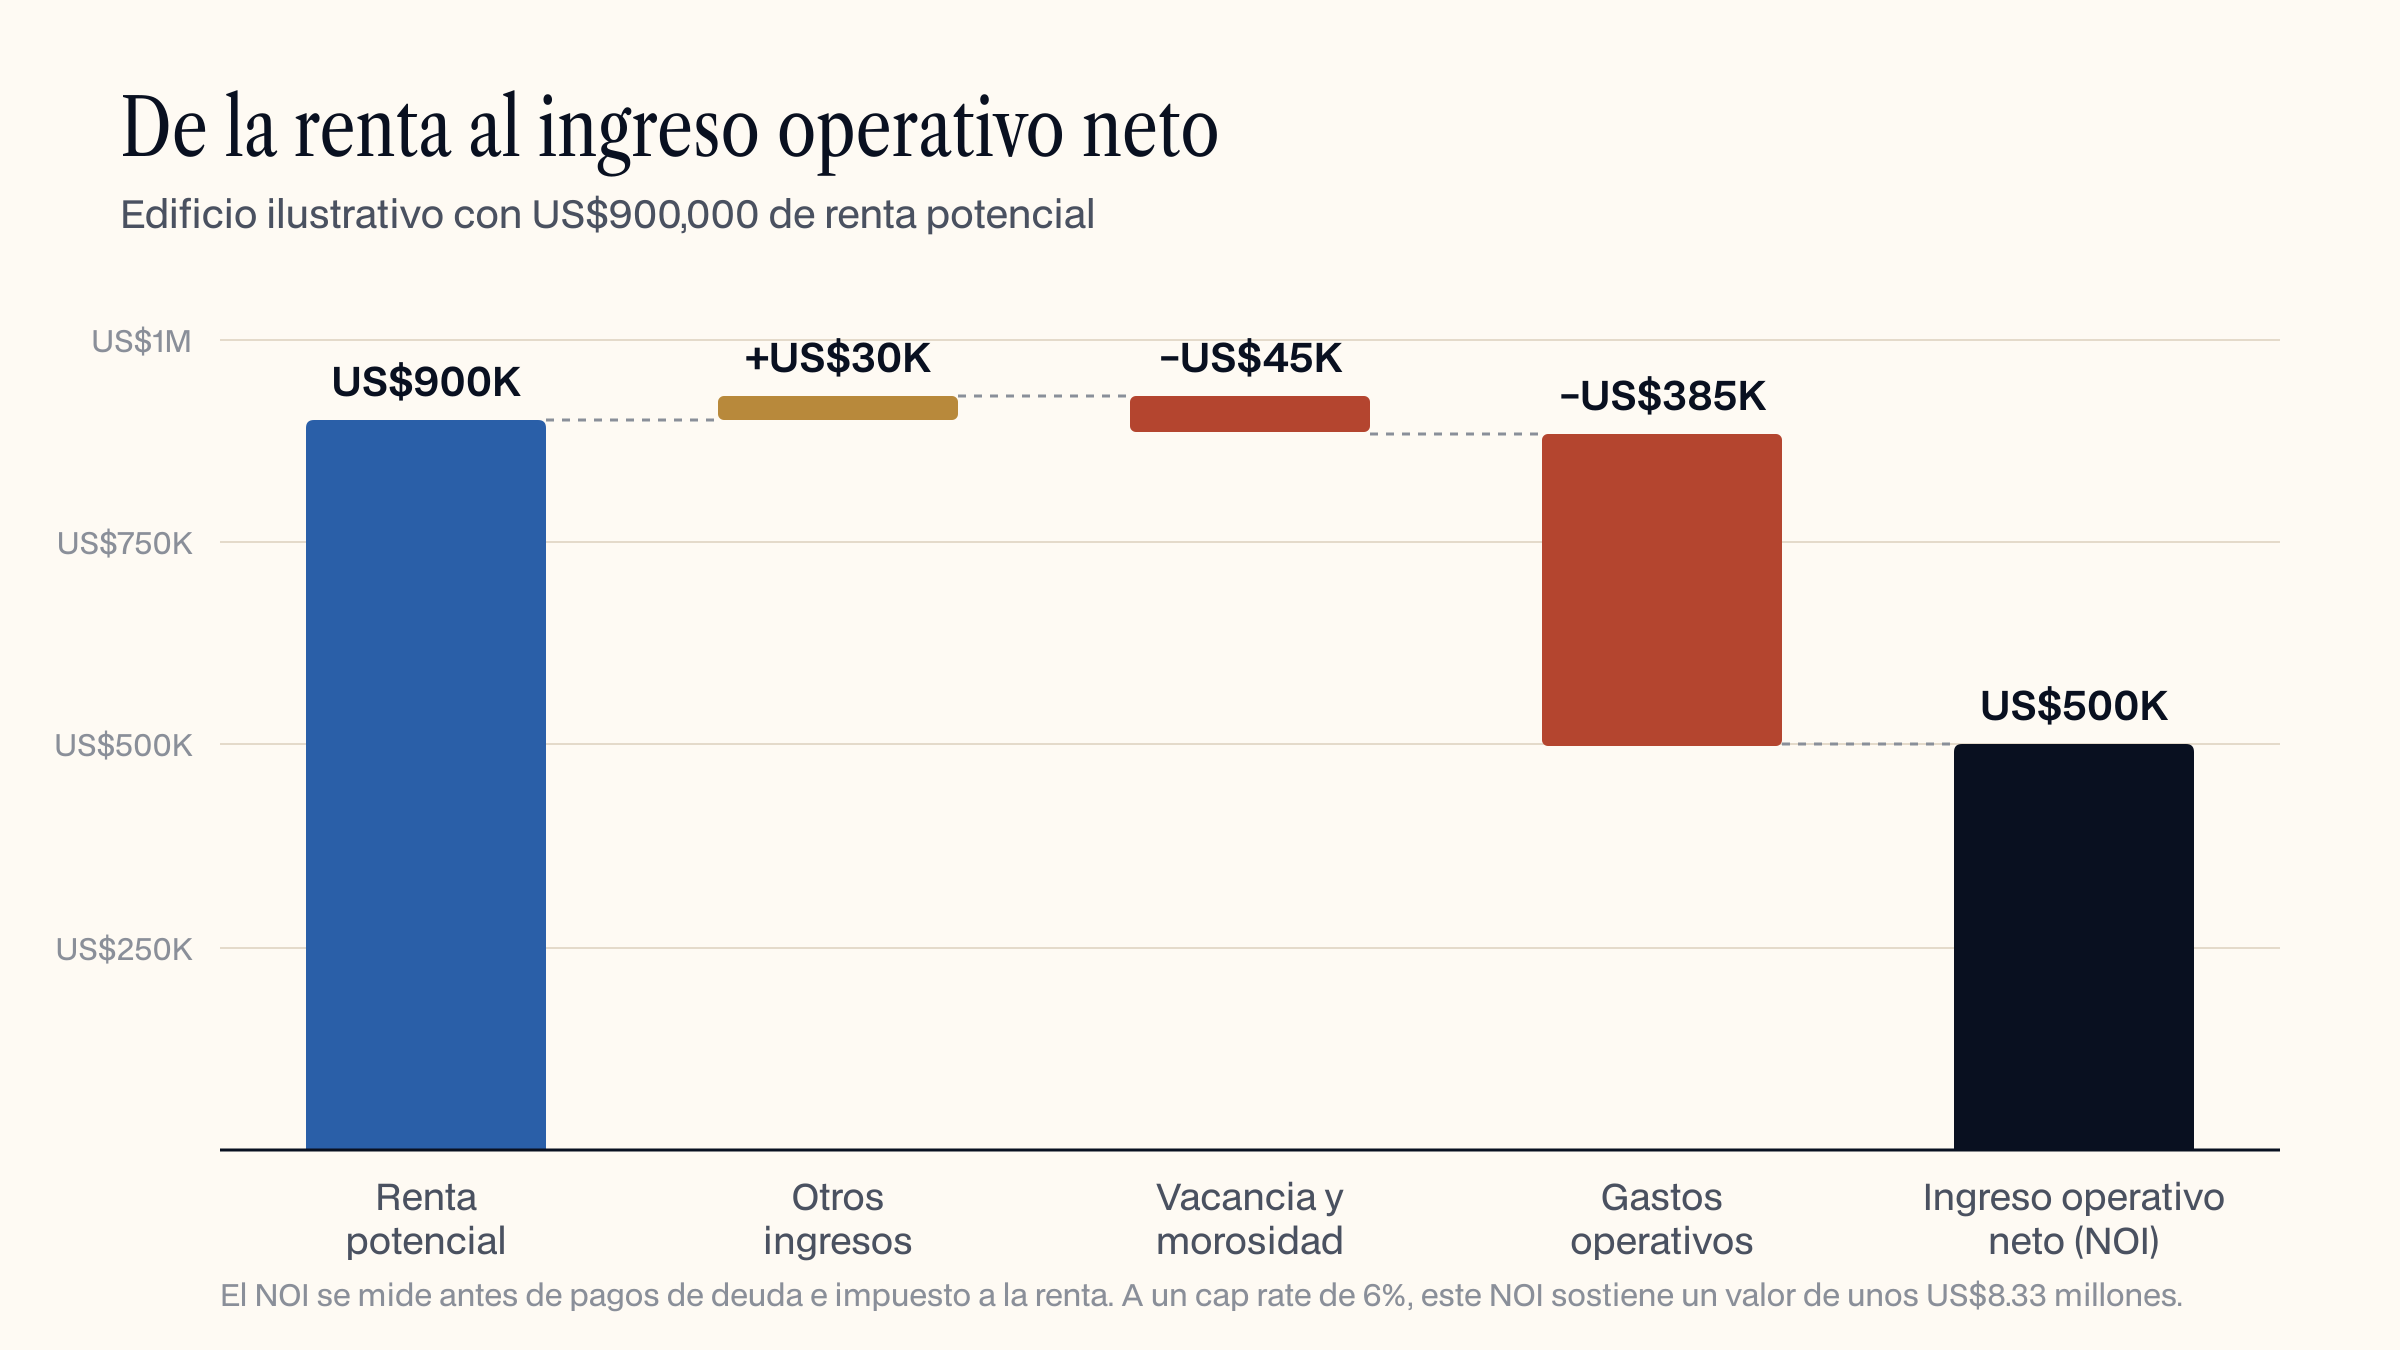
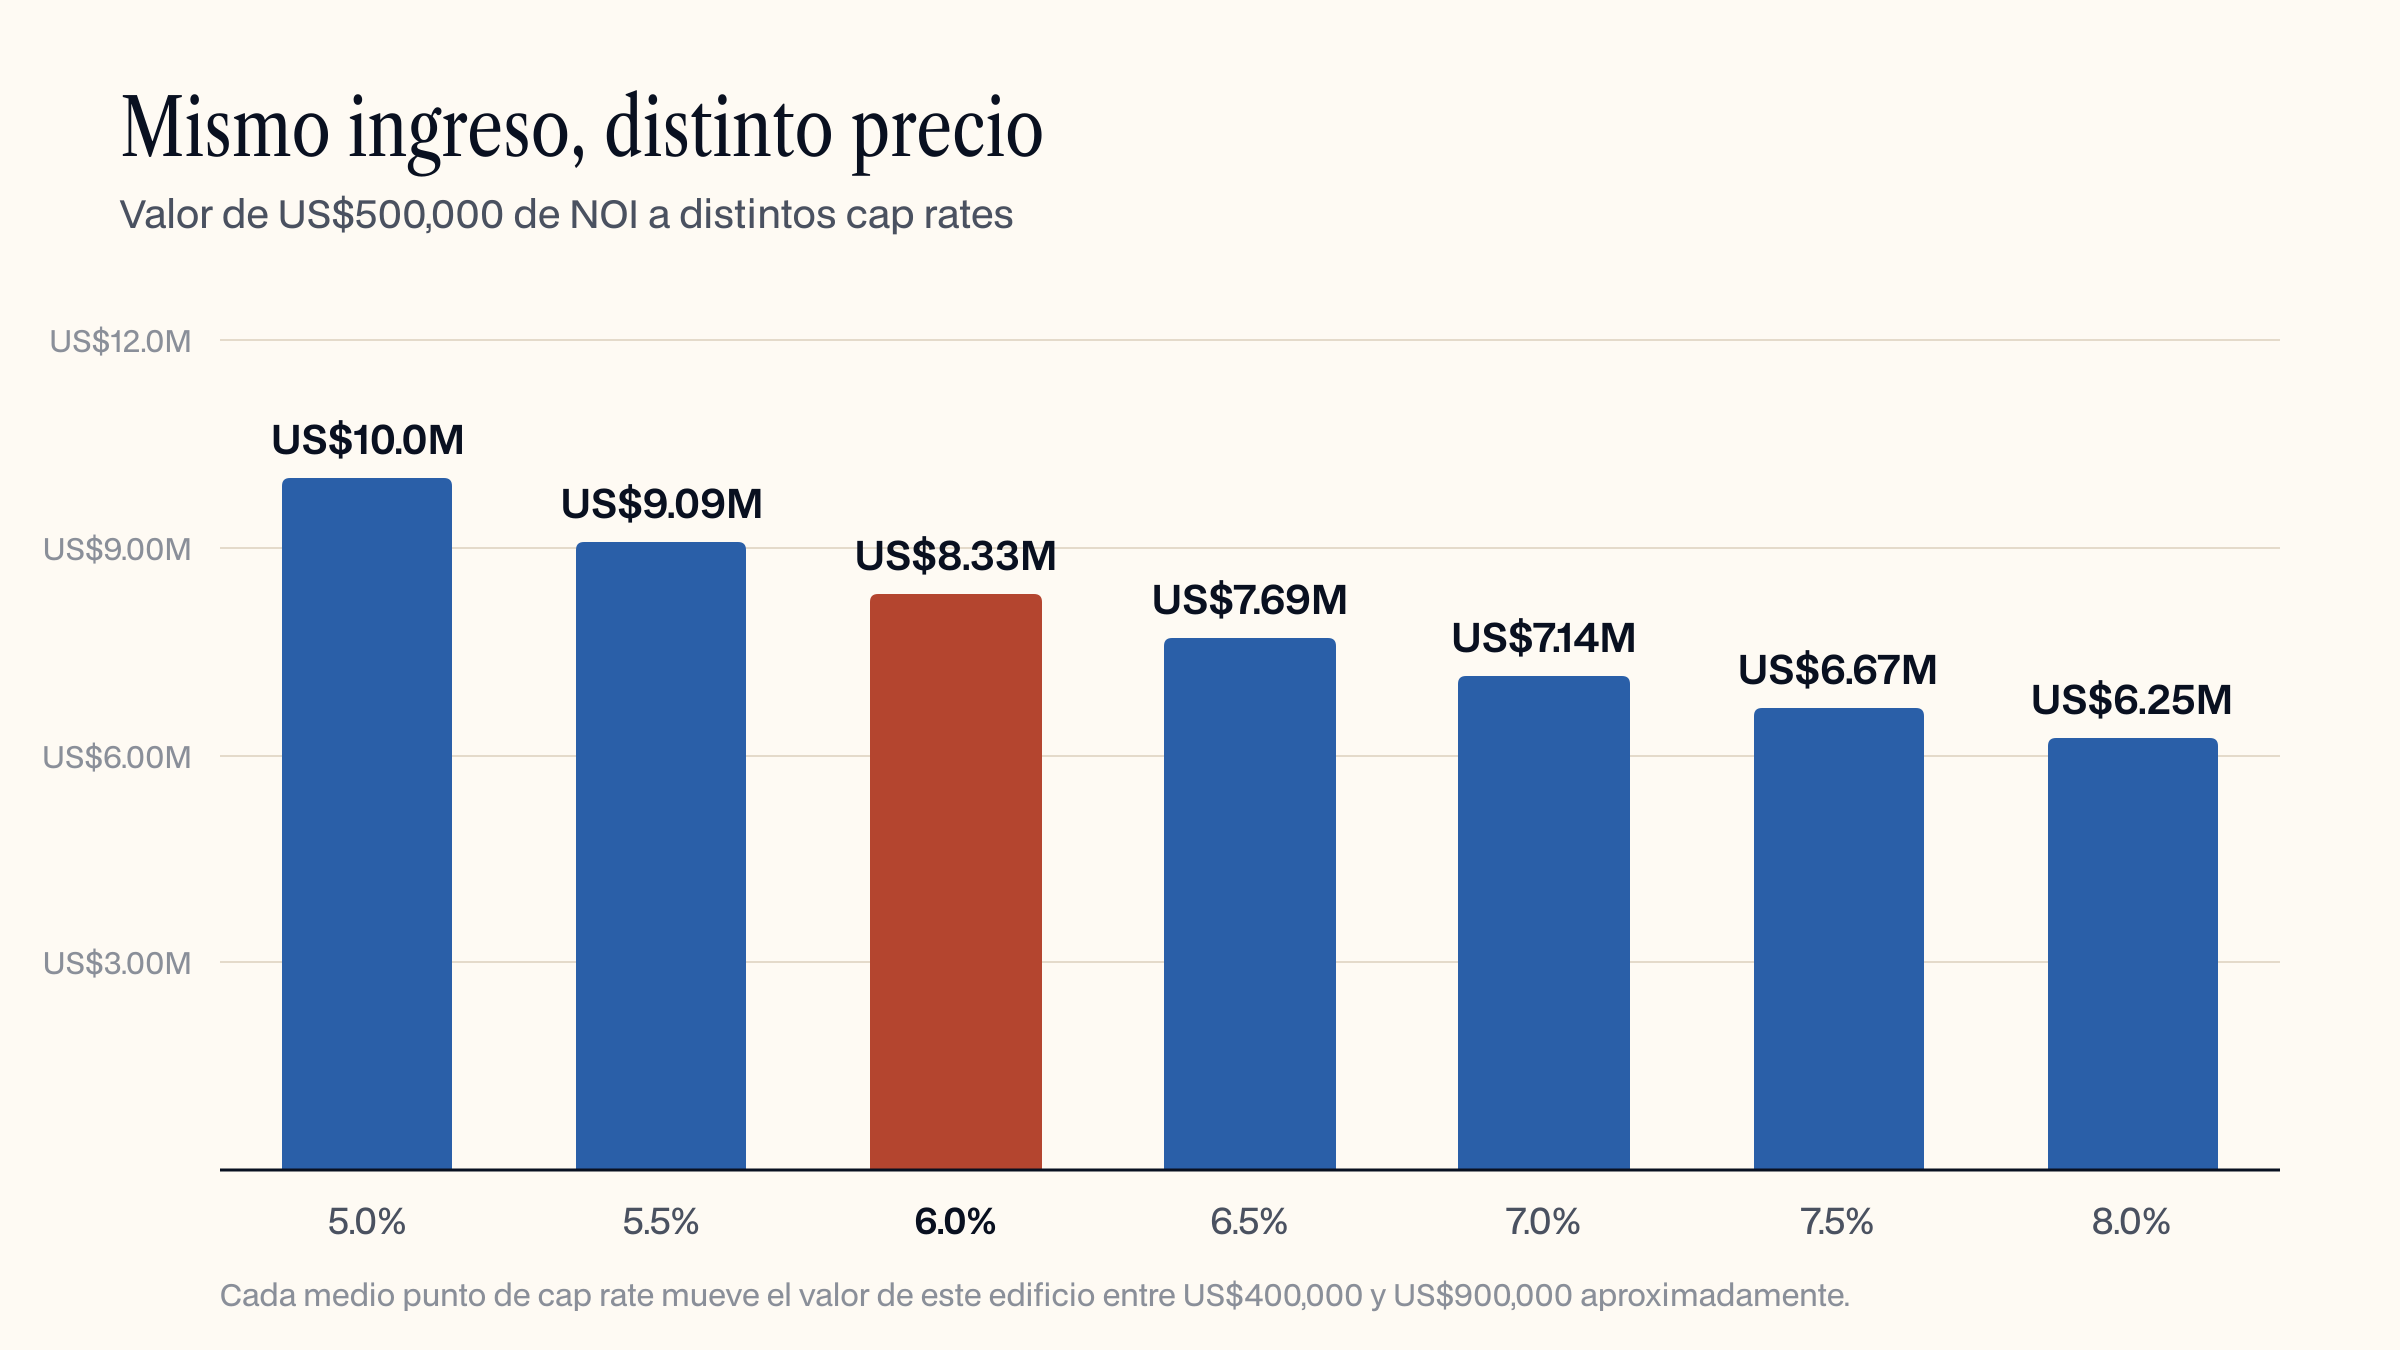
El mercado convierte luego el NOI en precio a través de la tasa de capitalización, o cap rate. El cap rate es simplemente el NOI dividido por el precio. Un edificio que produce US$500,000 de NOI y se vende en US$8.33 millones se transó a un cap rate de 6%. Al revés, si los compradores de ese tipo de edificio en esa zona pagan alrededor de 6%, el edificio vale aproximadamente US$500,000 dividido por 0.06.
De aquí salen dos conclusiones. La primera es que cada dólar de ingreso que agregas o proteges vale muchos dólares de valor: a un cap rate de 6%, un dólar adicional de NOI vale cerca de US$16.67 de precio. La segunda es que movimientos pequeños del cap rate mueven mucho el valor, y por eso el precio que pagas importa tanto como el ingreso que compras.
En Infinity⁹ lo decimos así: tu costo es donde ganas. La mayor parte del retorno de una propiedad comercial se decide el día de la compra, por el cap rate al que compras frente al ingreso que realmente existe. Una compra cara no se arregla después con buena gestión.
Los cap rates cambian según el tipo de propiedad porque el mercado valora de forma distinta el riesgo y el crecimiento de cada ingreso. En Miami, las cifras más recientes de CoStar publicadas por Matthews ubican el cap rate promedio en 6.00% para retail, 5.53% para industrial y 5.43% para multifamiliar en el tercer trimestre de 2026. Las oficinas se transan más alto: Lee & Associates reporta un promedio de 7.17% para el Sur de Florida en el mismo trimestre.
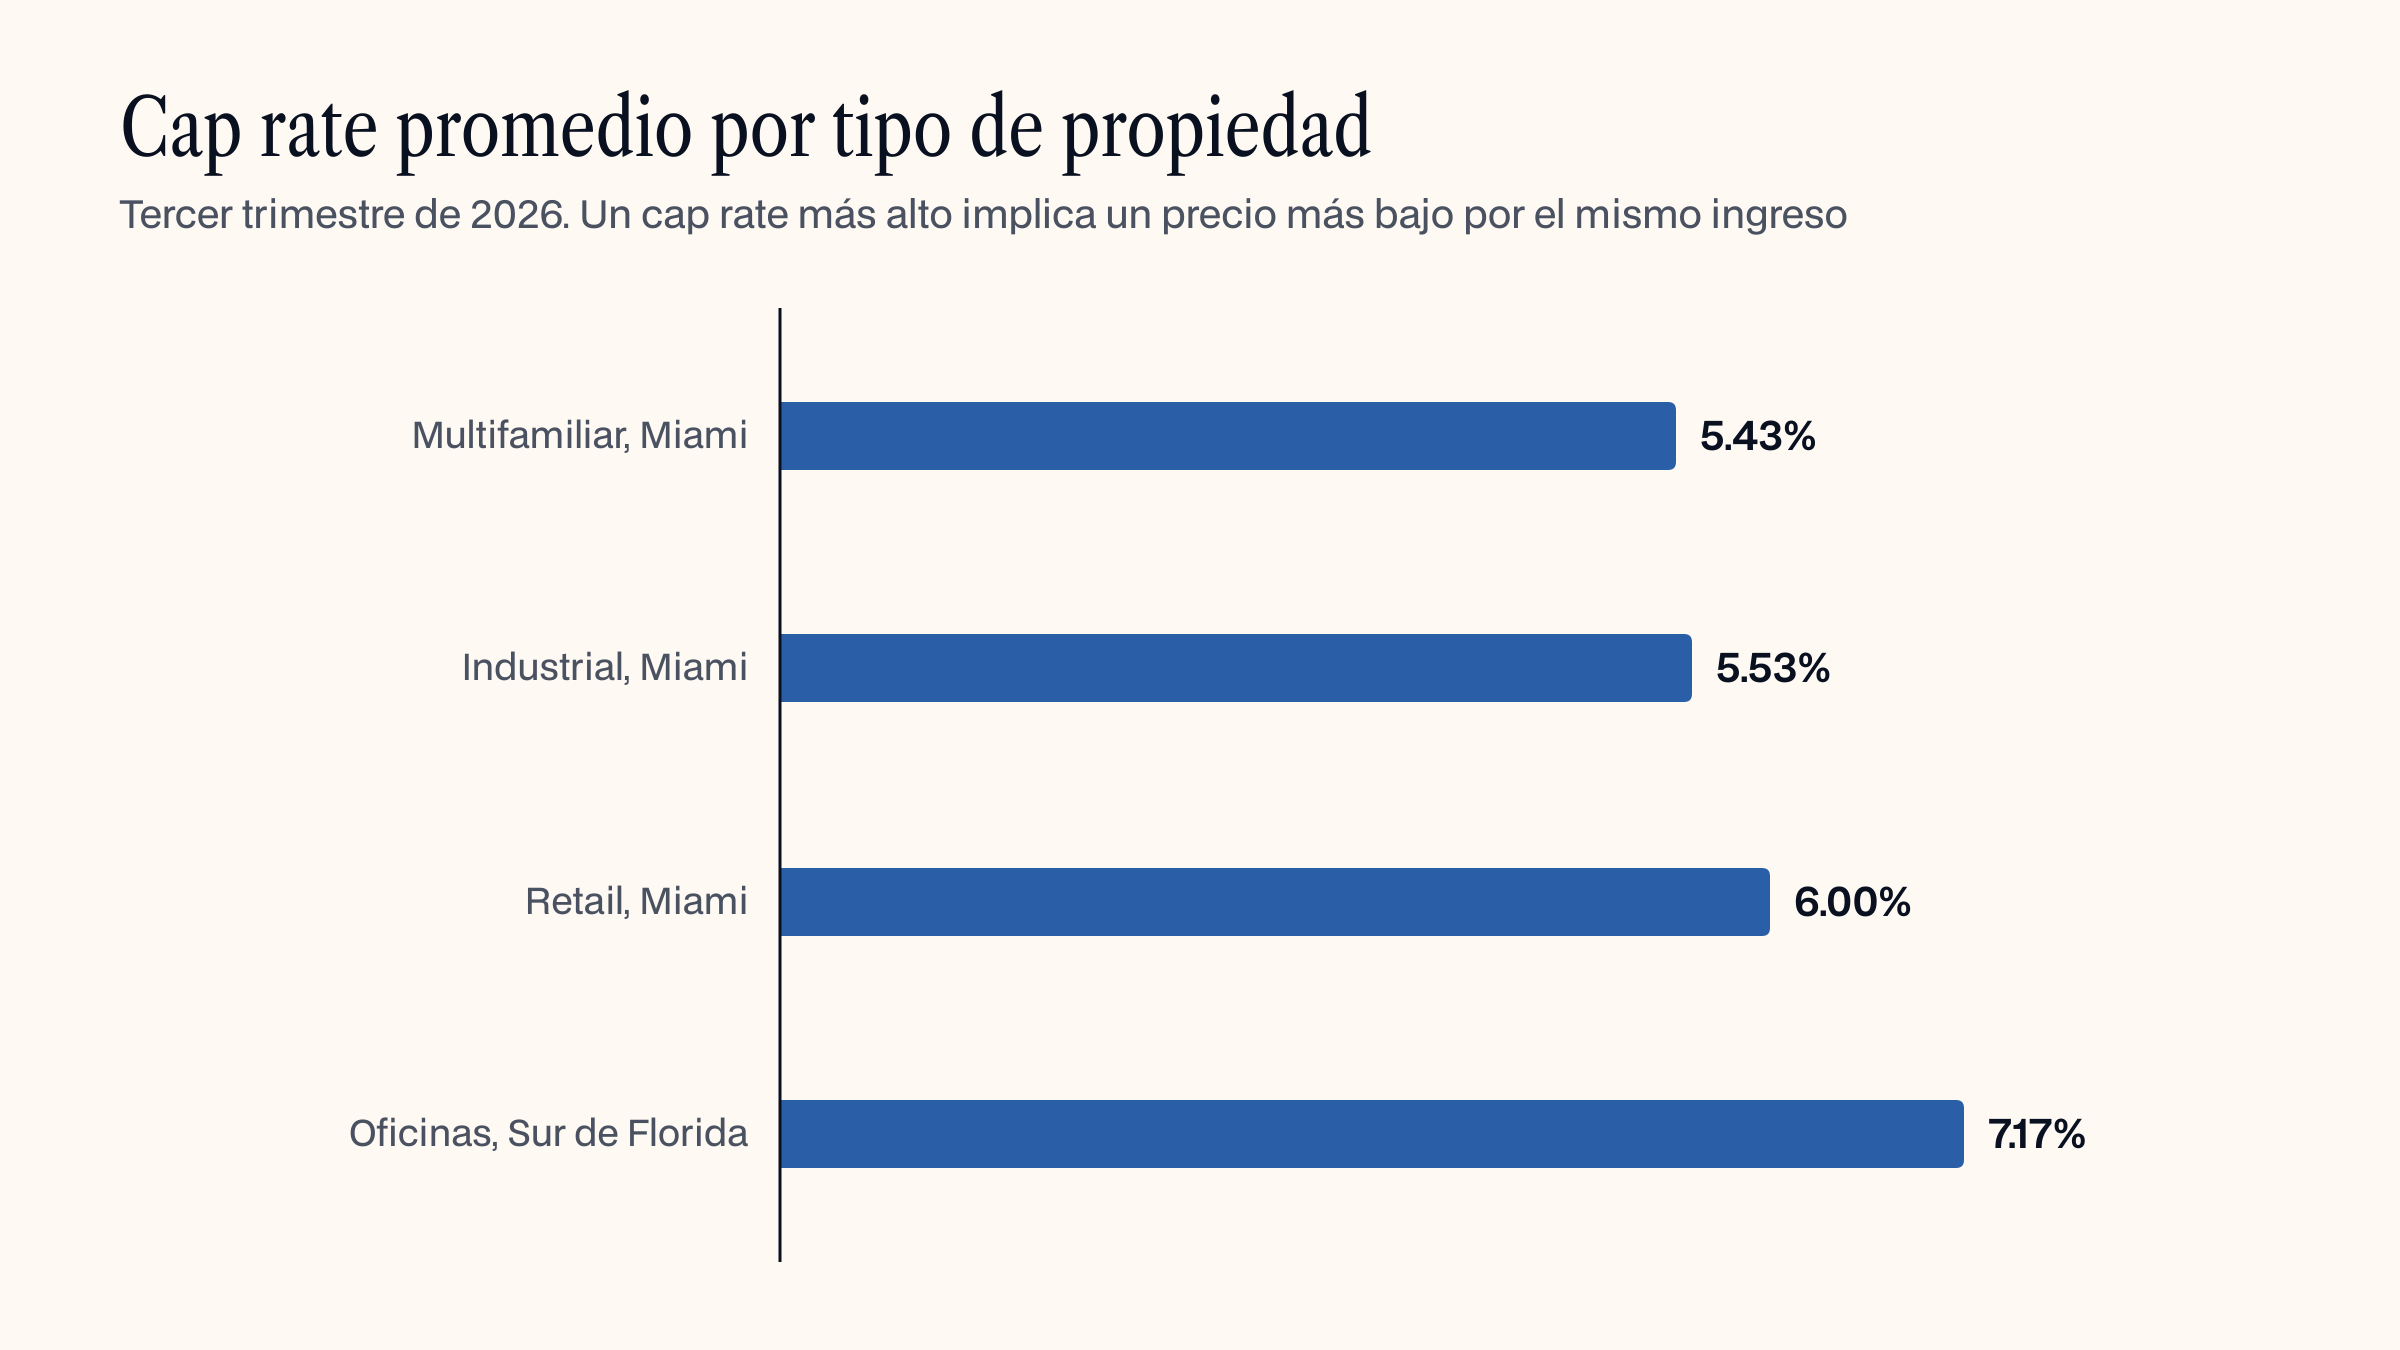
Son promedios de muchos edificios muy distintos. Un centro nuevo con supermercado como ancla y una fila de locales envejecidos pueden llamarse ambos "retail" y transarse con dos puntos completos de diferencia. Los promedios dicen dónde está el mercado; el valor de un edificio concreto lo deciden sus contratos, su ubicación y su estado.
En el arriendo de una casa, el dueño paga el impuesto predial, el seguro y las reparaciones. En el inmobiliario comercial lo decide el contrato, y las diferencias son grandes.
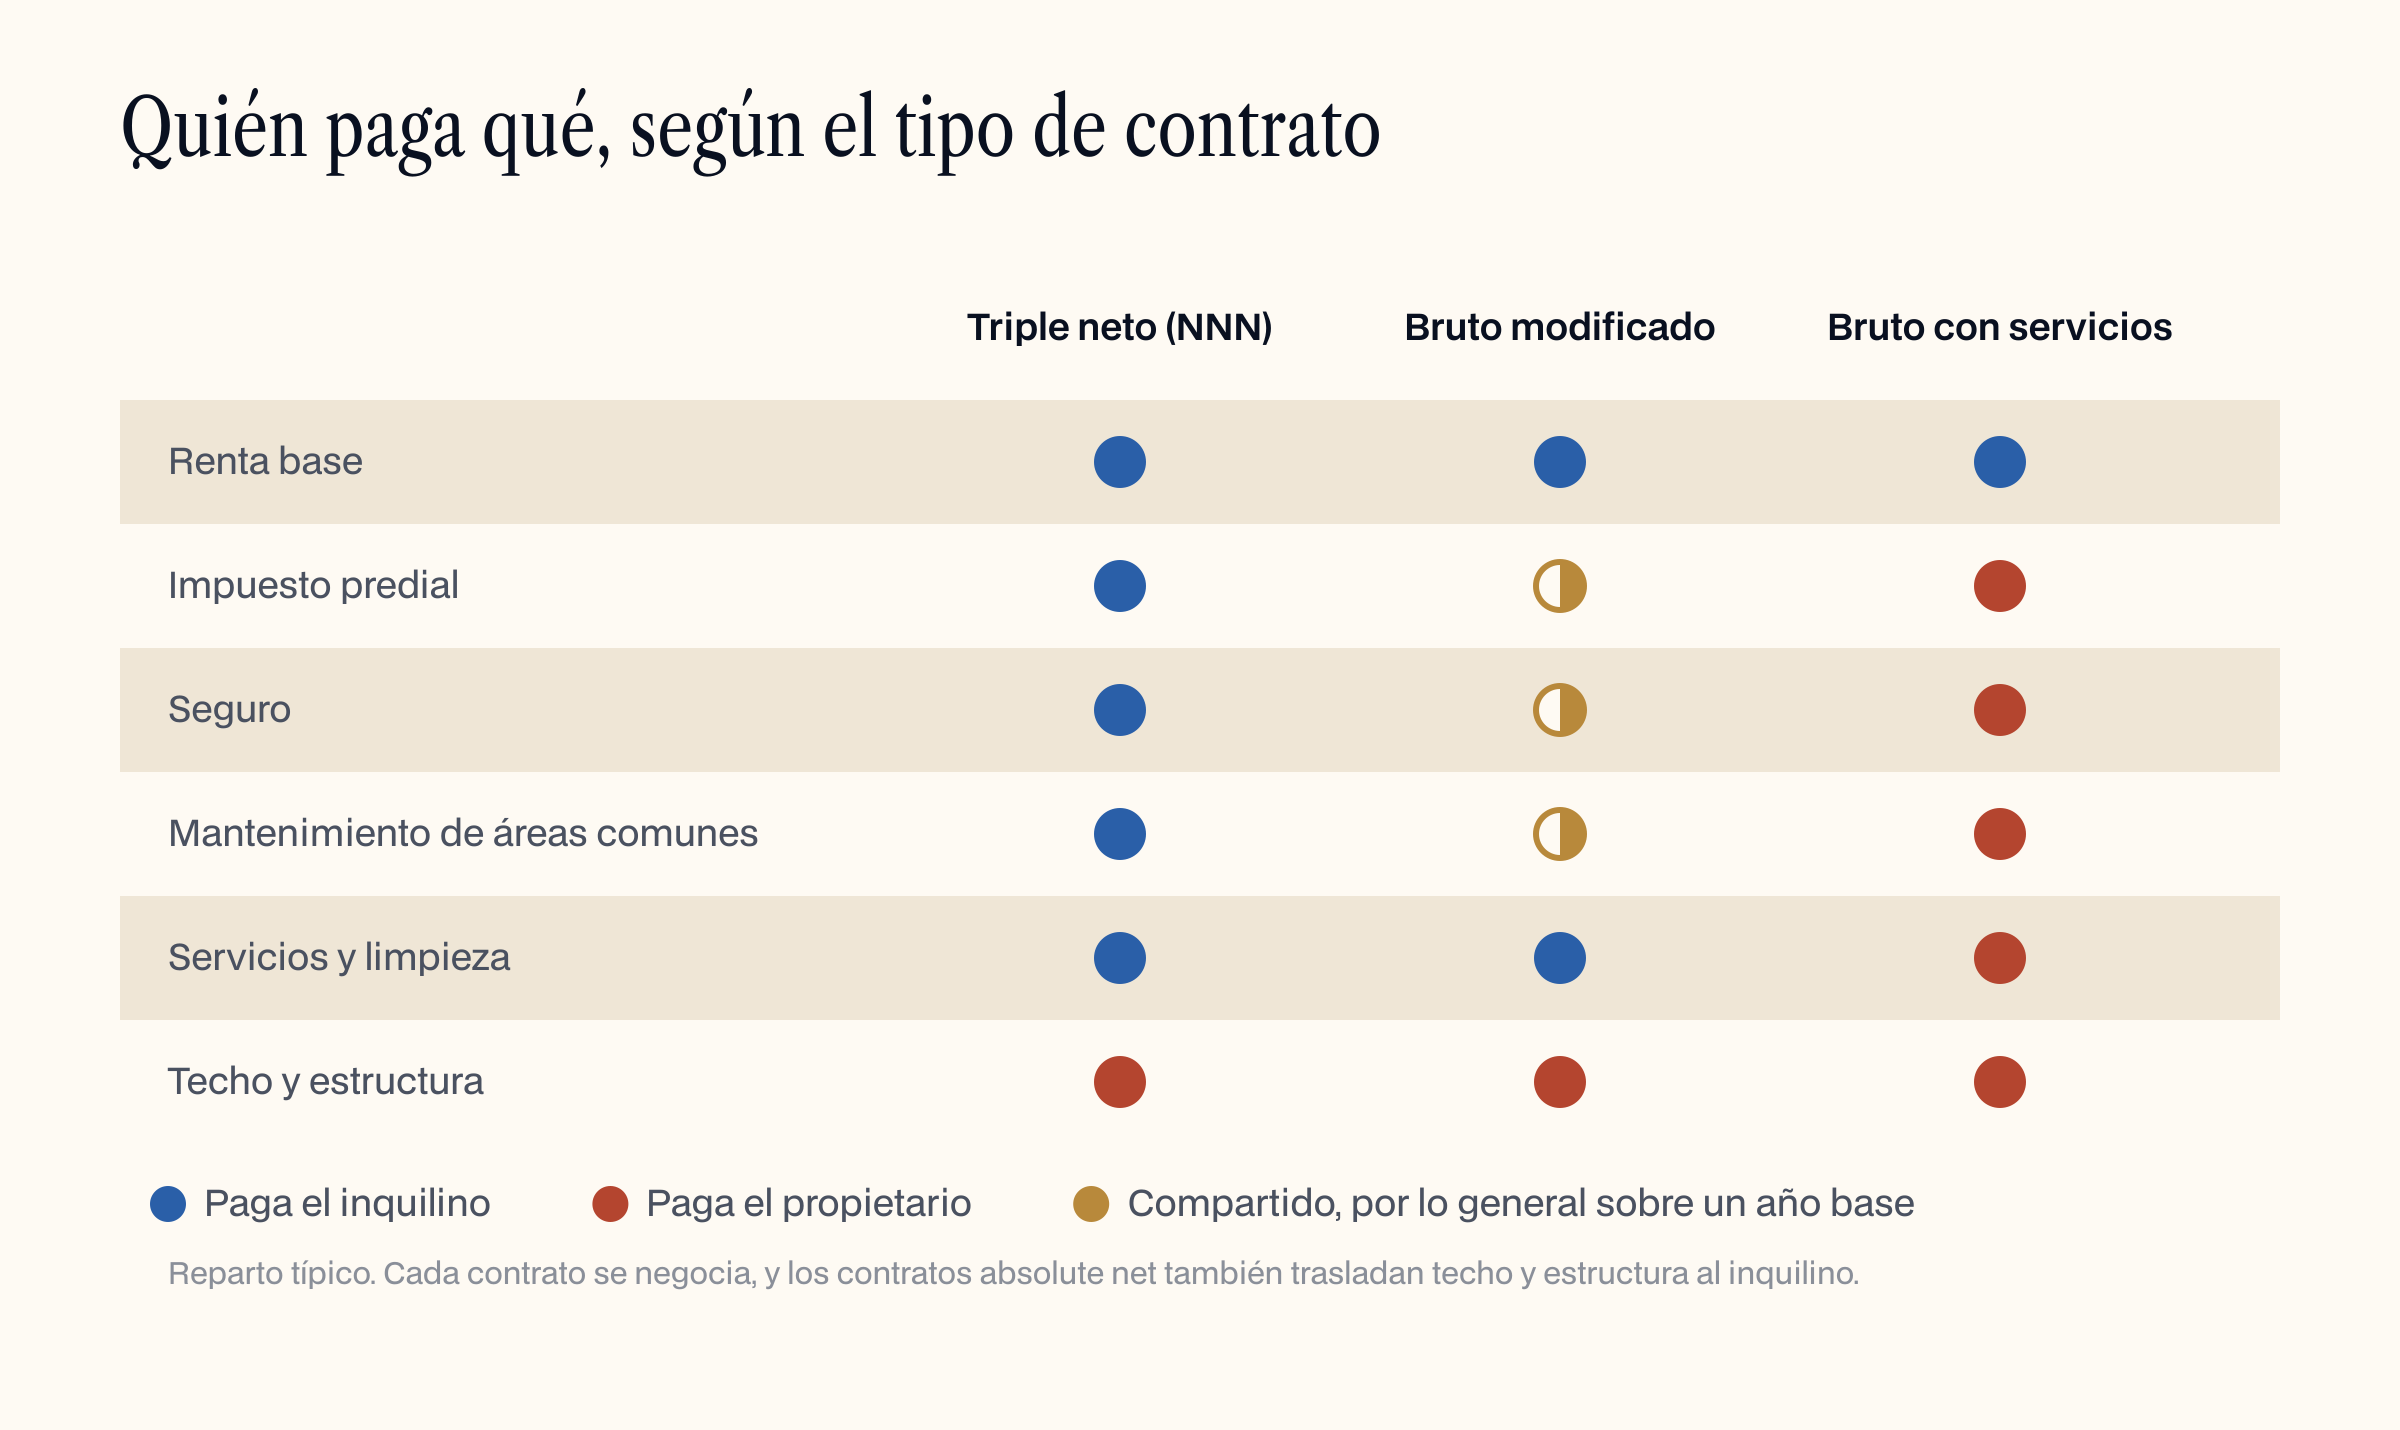
Triple neto (NNN). El inquilino paga la renta base más su parte del impuesto predial, el seguro y el mantenimiento de áreas comunes. El ingreso del dueño se acerca mucho a la renta misma. La mayoría de los contratos de retail e industrial en Florida se escriben así. Algunos van más lejos y hacen al inquilino responsable también del techo y la estructura, lo que suele llamarse absolute net.
Bruto modificado. El inquilino paga una renta más alta y el dueño cubre parte o todos los gastos operativos, a menudo con el inquilino asumiendo los aumentos sobre un año base. Es común en edificios de oficinas pequeños.
Bruto con servicios (full service gross). El dueño paga casi todo, incluidos en muchos edificios de oficinas la electricidad y la limpieza, y lo incluye en la renta. El dueño asume el riesgo de que suban los costos.
Cuando compares dos edificios, compara los contratos antes que las rentas. Una renta NNN de US$30 por pie cuadrado y una renta bruta con servicios de US$45 pueden producir el mismo NOI, y un contrato con renta fija y sin recuperación de gastos puede ir comiéndose tu ingreso cada año que suben el seguro y los impuestos.
El rent roll es la lista de cada inquilino, el espacio que ocupa, lo que paga y cuándo vence su contrato. Es el documento más importante en una compra comercial y es donde pasamos la mayor parte del tiempo antes de que un cliente haga una oferta. Estas son las preguntas que le hacemos a cada uno.
Los bancos comerciales prestan primero contra el ingreso del edificio y después contra la solidez del comprador. Dos índices deciden cuánto prestan.
Loan to value (LTV) es el préstamo dividido por el valor tasado. En el mercado actual, los prestamistas de largo plazo suelen prestar entre 60% y 75% del valor según el prestamista y la propiedad, así que el comprador aporta por lo general entre 25% y 40% de capital propio. Los edificios ocupados por su propio dueño pueden calificar al programa SBA 504 con apenas 10% de pago inicial.
Debt service coverage ratio (DSCR) es el NOI dividido por los pagos anuales del préstamo. La mayoría de los bancos pide una cobertura mínima de 1.20 a 1.35 veces, para que el edificio gane holgadamente más de lo que cuesta el préstamo. Con tasas altas, normalmente el DSCR limita el préstamo antes que el LTV.
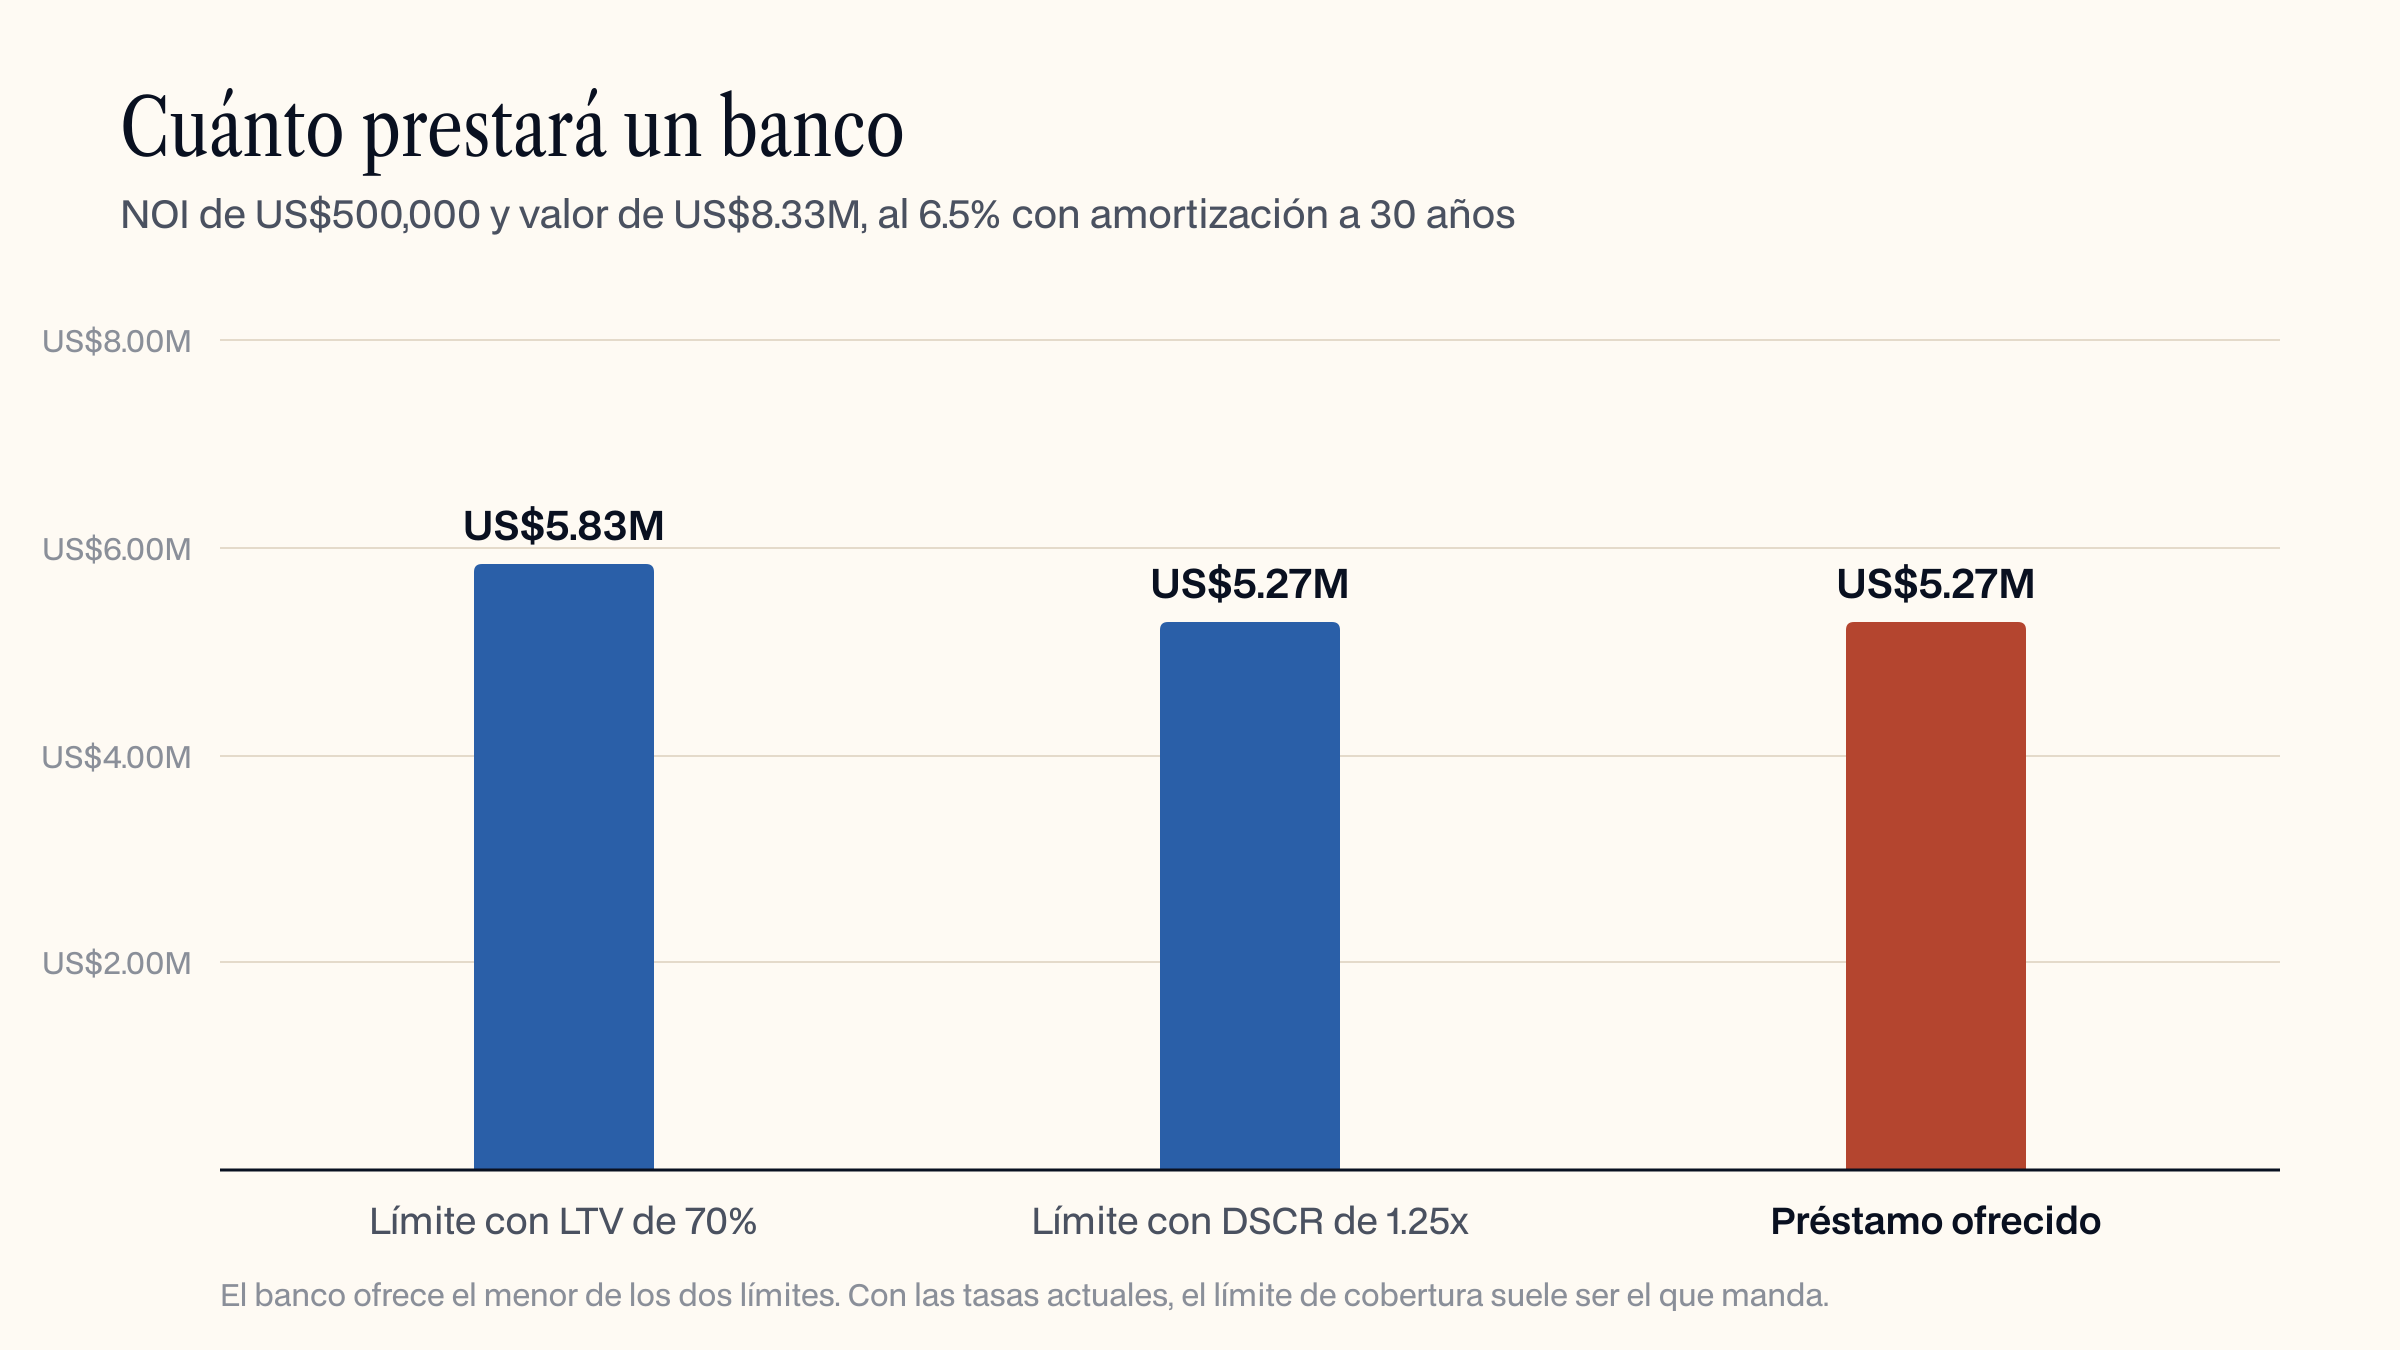
A comienzos de noviembre de 2026, las tasas de hipotecas comerciales de largo plazo que cotizaban prestamistas y brokers iban aproximadamente de un 5% alto a un 8% bajo, con plazos fijos de cinco, siete o diez años y amortización a 25 o 30 años. Tu tasa depende de la propiedad, del apalancamiento y del comprador. Quienes viven fuera de Estados Unidos pueden obtener financiamiento, normalmente con menor apalancamiento y más documentación, y muchos prefieren comprar con más capital y refinanciar después.
Florida tiene particularidades que cambian la economía de ser dueño frente a otros estados. Algunas ayudan y otras cuestan, y conviene conocerlas todas antes de ponerle precio a una compra.
Florida no tiene impuesto estatal a la renta personal. Durante décadas también fue el único estado que cobraba impuesto a las ventas sobre los arriendos comerciales, que los inquilinos pagaban encima de su renta. Ese impuesto se derogó para los periodos de arriendo desde el 1 de octubre de 2025, así que hoy los inquilinos pagan solo la renta. Para el dueño, eso hace que ocupar espacio en Florida sea más barato y que arrendarlo sea más fácil.
La propiedad comercial en Florida paga impuesto sobre su valor fiscal. Hasta ahora, el valor fiscal de las propiedades que no son vivienda principal (edificios comerciales, propiedades en arriendo, segundas viviendas) podía subir como máximo 10% al año para los impuestos no escolares, hasta que la propiedad se vende y se revalúa a mercado. El 3 de noviembre de 2026, los votantes de Florida aprobaron la Enmienda 3 con cerca de 62% de los votos. Entre otros cambios, baja ese tope a 5% anual desde el 1 de enero de 2027. Los impuestos escolares siguen calculándose sobre el valor de mercado completo, y los gobiernos locales pueden responder subiendo la tasa, así que el tope limita qué tan rápido crece la valuación y no necesariamente el monto de la cuenta.
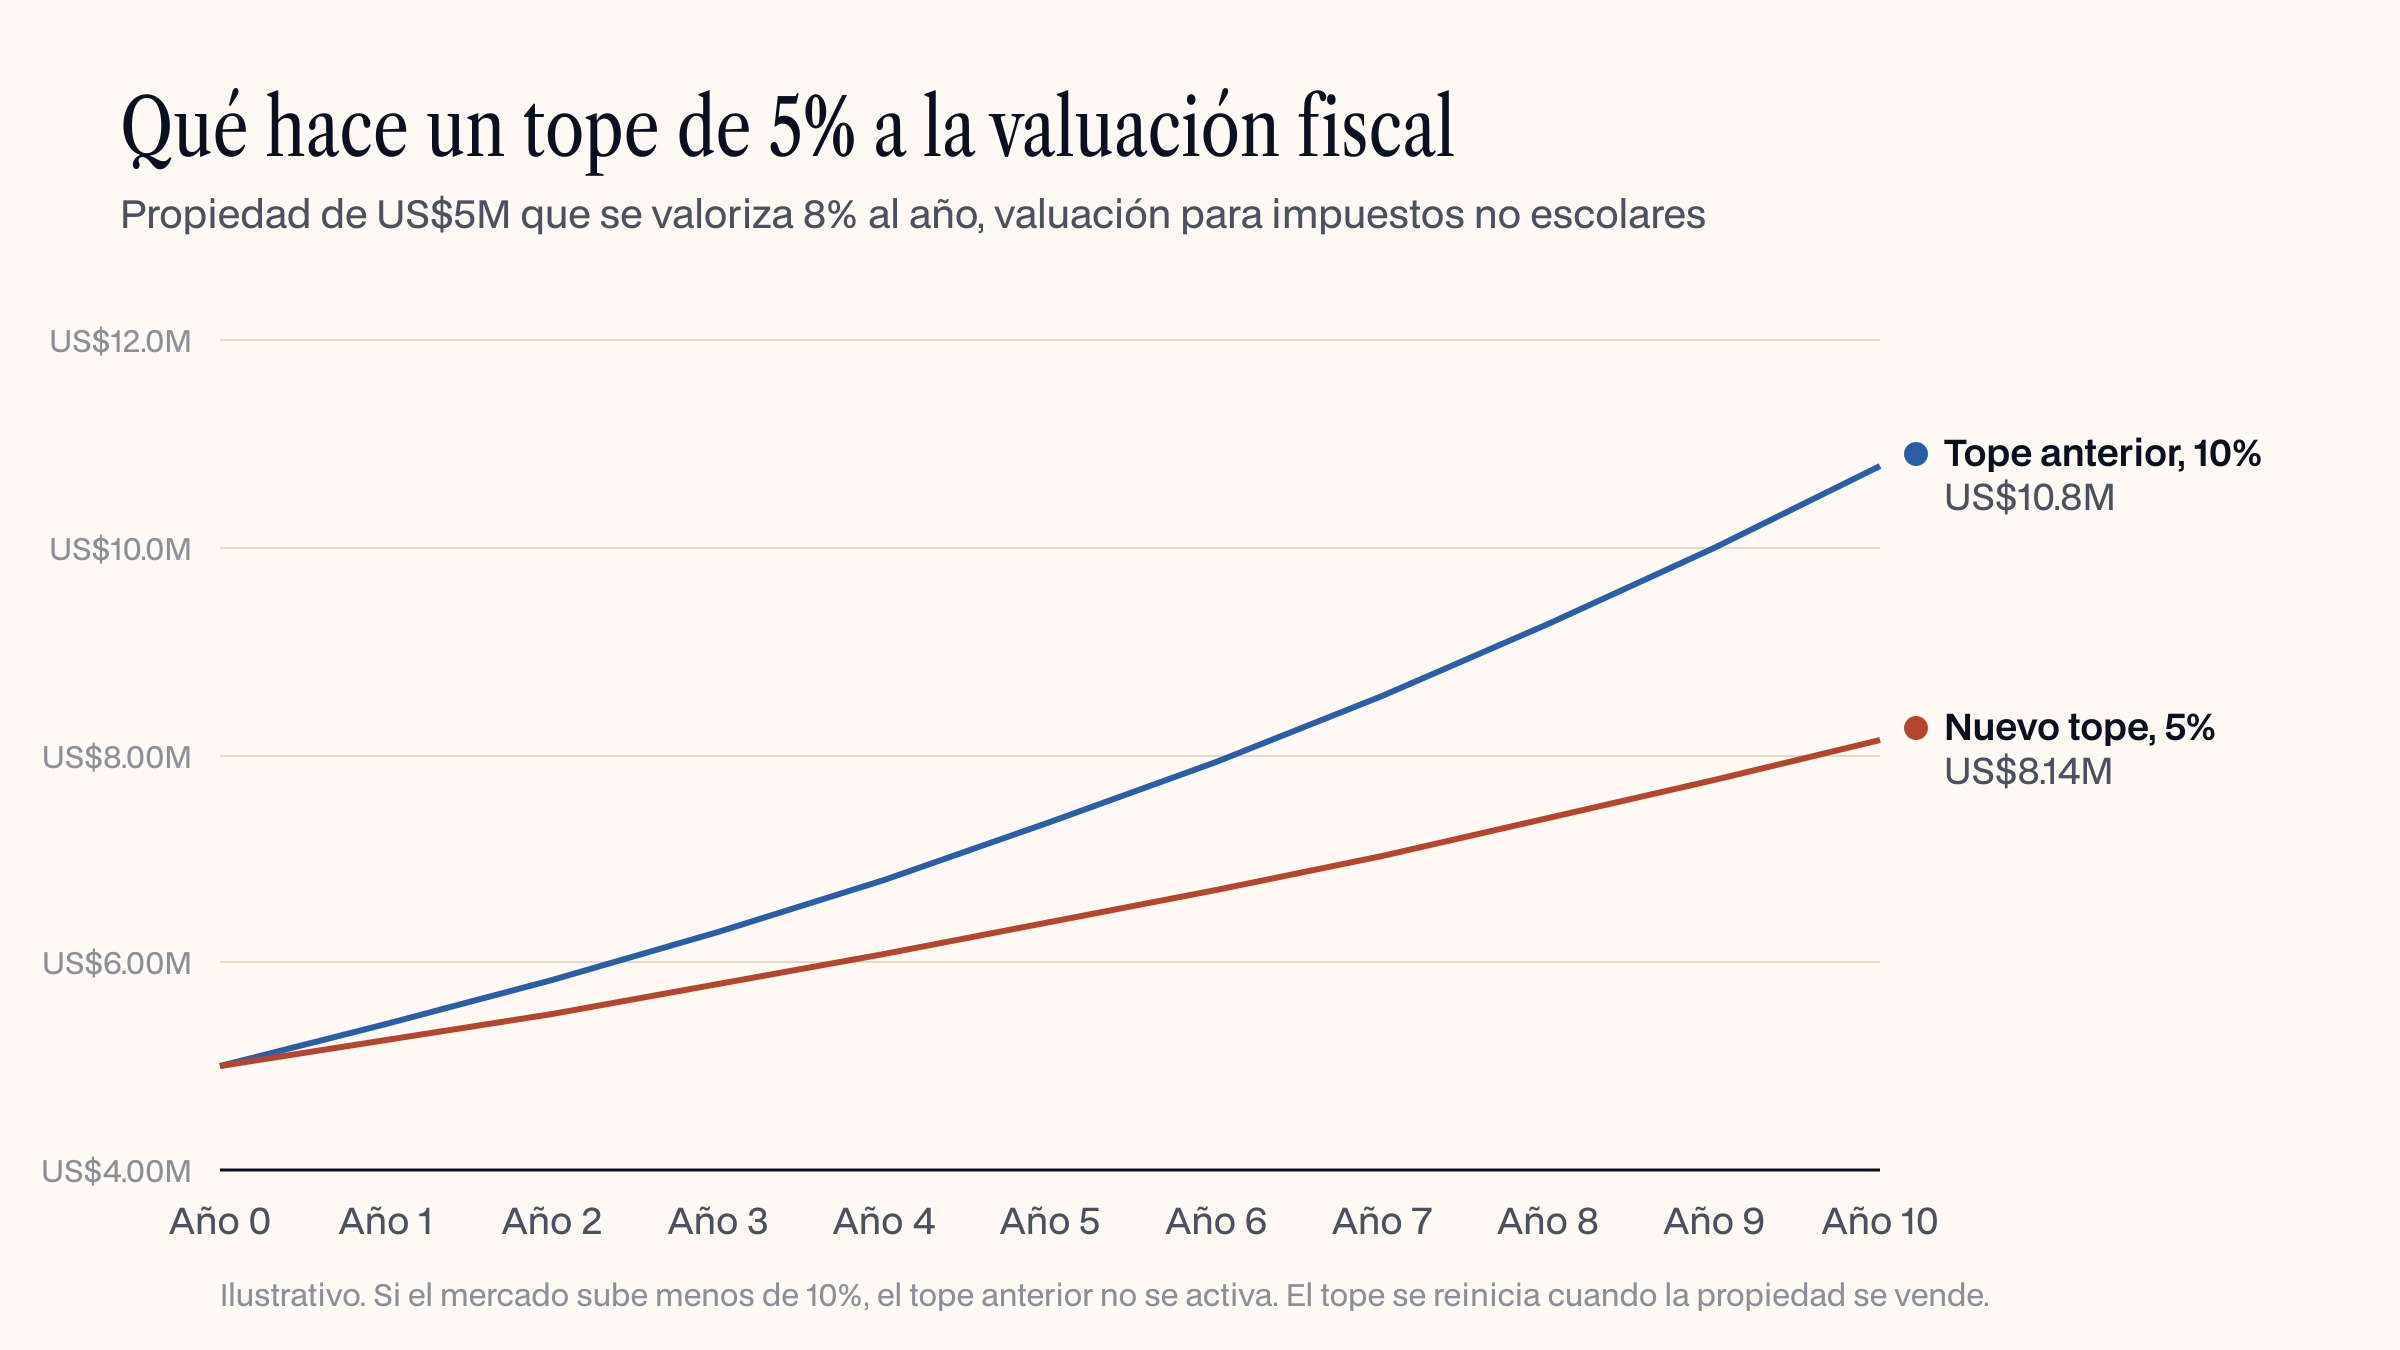
Para un comprador hay dos consecuencias prácticas. Un edificio que lleva muchos años con el mismo dueño puede tener una valuación muy por debajo del mercado, y esa diferencia desaparece cuando lo compras, así que calcula los impuestos sobre tu precio de compra y no sobre la cuenta actual del vendedor. Y en un mercado al alza, el tope más bajo hace más predecibles tus impuestos futuros una vez que eres dueño.
Florida cobra un impuesto de estampillas documentarias sobre la escritura de US$0.70 por cada US$100 del precio en todos los condados excepto Miami-Dade. En Miami-Dade la tasa es de US$0.60 por cada US$100 más un recargo de US$0.45 sobre todo lo que no sea una vivienda unifamiliar, es decir US$1.05 por cada US$100 en propiedad comercial. Si la compra se financia, hay además US$0.35 por cada US$100 sobre el pagaré y un impuesto intangible de US$2 por cada US$1,000 sobre la hipoteca. Por costumbre el vendedor paga las estampillas de la escritura, pero todo se negocia.
| Ejemplo: compra de US$5,000,000 con préstamo de US$3,250,000 | La mayoría de los condados | Miami-Dade |
|---|---|---|
| Estampillas de la escritura (normalmente el vendedor) | US$35,000 | US$52,500 |
| Estampillas del pagaré (comprador) | US$11,375 | US$11,375 |
| Impuesto intangible sobre la hipoteca (comprador) | US$6,500 | US$6,500 |
El seguro ha sido el costo más difícil de predecir en Florida. Después de varios años complicados, el mercado se ha suavizado: las reformas legislativas redujeron los litigios, entró nueva capacidad al estado y las tasas de seguros comerciales han ido bajando durante 2026. Aun así, la cobertura depende mucho de la antigüedad del edificio, del techo, de la construcción y de la distancia a la costa. Los deducibles por tormenta con nombre de 2% a 10% del valor asegurado son habituales, por lo que el dueño debe mantener reservas para cubrir ese deducible después de un huracán. Pedimos una cotización de seguro vigente para cada edificio antes de cerrar la oferta, no después.
El código de construcción de Florida está entre los más exigentes del país frente al viento. Los edificios y techos más nuevos cuestan menos de asegurar y de financiar. Revisa la zona de inundación de FEMA, la antigüedad y el tipo de techo, y los permisos abiertos o infracciones con la ciudad antes de comprometerte.
La mayoría de los inversionistas compra propiedad comercial a través de una sociedad de responsabilidad limitada (LLC) y no a su nombre, para separar las obligaciones de la propiedad del resto de su patrimonio. Quienes viven fuera de Estados Unidos enfrentan además preguntas sobre el impuesto a la herencia, la retención cuando venden y cómo se declara el ingreso. Las tratamos en nuestras guías sobre cómo abrir una LLC y una cuenta bancaria en Estados Unidos desde el extranjero y sobre el impuesto a la herencia en Estados Unidos para extranjeros. La estructura se debe decidir con un asesor tributario antes de firmar, porque cambiarla después del cierre puede generar un nuevo impuesto de transferencia y una nueva valuación fiscal.
Cada propiedad que presentamos a un cliente pasa por la misma lista corta.
Si estás evaluando una compra comercial en Florida, o quieres una segunda opinión sobre una que ya estás mirando, Valentina y nuestro equipo de corretaje en Infinity⁹ pueden revisar los números contigo.
Esta guía es información general y no constituye asesoría legal, tributaria ni de inversión. Las cifras de mercado provienen de las fuentes citadas y cambian cada trimestre. Valentina Ashrafi es agente inmobiliaria con licencia en Florida, con LRF Group, afiliada a Berkshire Hathaway HomeServices.
Ahmad Ashrafi is Founder and CEO of Infinity⁹ in Miami and Chief Investment Officer of A9 Family Office. Since 2012 he has managed capital for Latin American families, today more than 75 families across 10 countries. He studied at Babson College, with specializations at Harvard in family office wealth management and at MIT in real estate investment, and is a member of the Forbes Finance Council.
Guías, conversaciones y el Reporte Trimestral, en su idioma. Nada más.

Infinity⁹ es el nombre comercial de Infinity Investment Group LLC ("Infinity"), la compañía matriz. La gestión de inversiones la realiza Infinity Capital Asset Management, LLC, asesor de reporte exento (exempt reporting adviser, CRD 330526), para inversionistas internacionales acreditados e individuos de alto patrimonio. Ninguna es un broker-dealer ni miembro de FINRA. Ese estatus no implica un nivel particular de habilidad o capacitación.
El rendimiento pasado no es indicativo de resultados futuros. Los rendimientos históricos, los rendimientos esperados y las proyecciones de probabilidad son especulativos. Toda inversión conlleva un riesgo significativo, incluida la posible pérdida total del capital. Infinity no garantiza que se cumplan los objetivos de inversión.
Nada de lo aquí expuesto constituye una oferta de venta ni una solicitud de oferta de compra de valor alguno, ni asesoría en materia de inversión, legal o fiscal. Cualquier oferta se realiza únicamente a través de documentos de suscripción definitivos conforme a la Regulación D del Securities Act of 1933. Consulte a sus propios asesores.
La correduría comercial opera a través de un agente con licencia en Florida con LRF Group en Berkshire Hathaway HomeServices, de forma separada de la gestión de inversiones y bajo una supervisión regulatoria distinta. Los servicios bancarios y de custodia son proporcionados por instituciones asociadas.