← Insights
Varejo na Flórida: net lease, strip centers e centros com supermercado
Como um imóvel de varejo gera renda, os formatos do mercado, como estão hoje os números no Sul da Flórida e o que analisamos antes de um cliente comprar.

Como um imóvel de varejo gera renda, os formatos do mercado, como estão hoje os números no Sul da Flórida e o que analisamos antes de um cliente comprar.
O varejo é o tipo de imóvel comercial que a maioria dos investidores entende por intuição. Você passa de carro na frente, entra e vê se as pessoas estão gastando. Na Flórida, ele também tem sido um dos mais estáveis: o crescimento da população, o turismo e muito pouca construção nova mantiveram as lojas ocupadas por anos. Essa familiaridade ajuda, mas também pode deixar o comprador menos cuidadoso do que deveria. Este guia explica como um imóvel de varejo realmente gera renda, os formatos que você vai encontrar no mercado, como estão hoje os números no Sul da Flórida e o que analisamos antes de um cliente comprar.
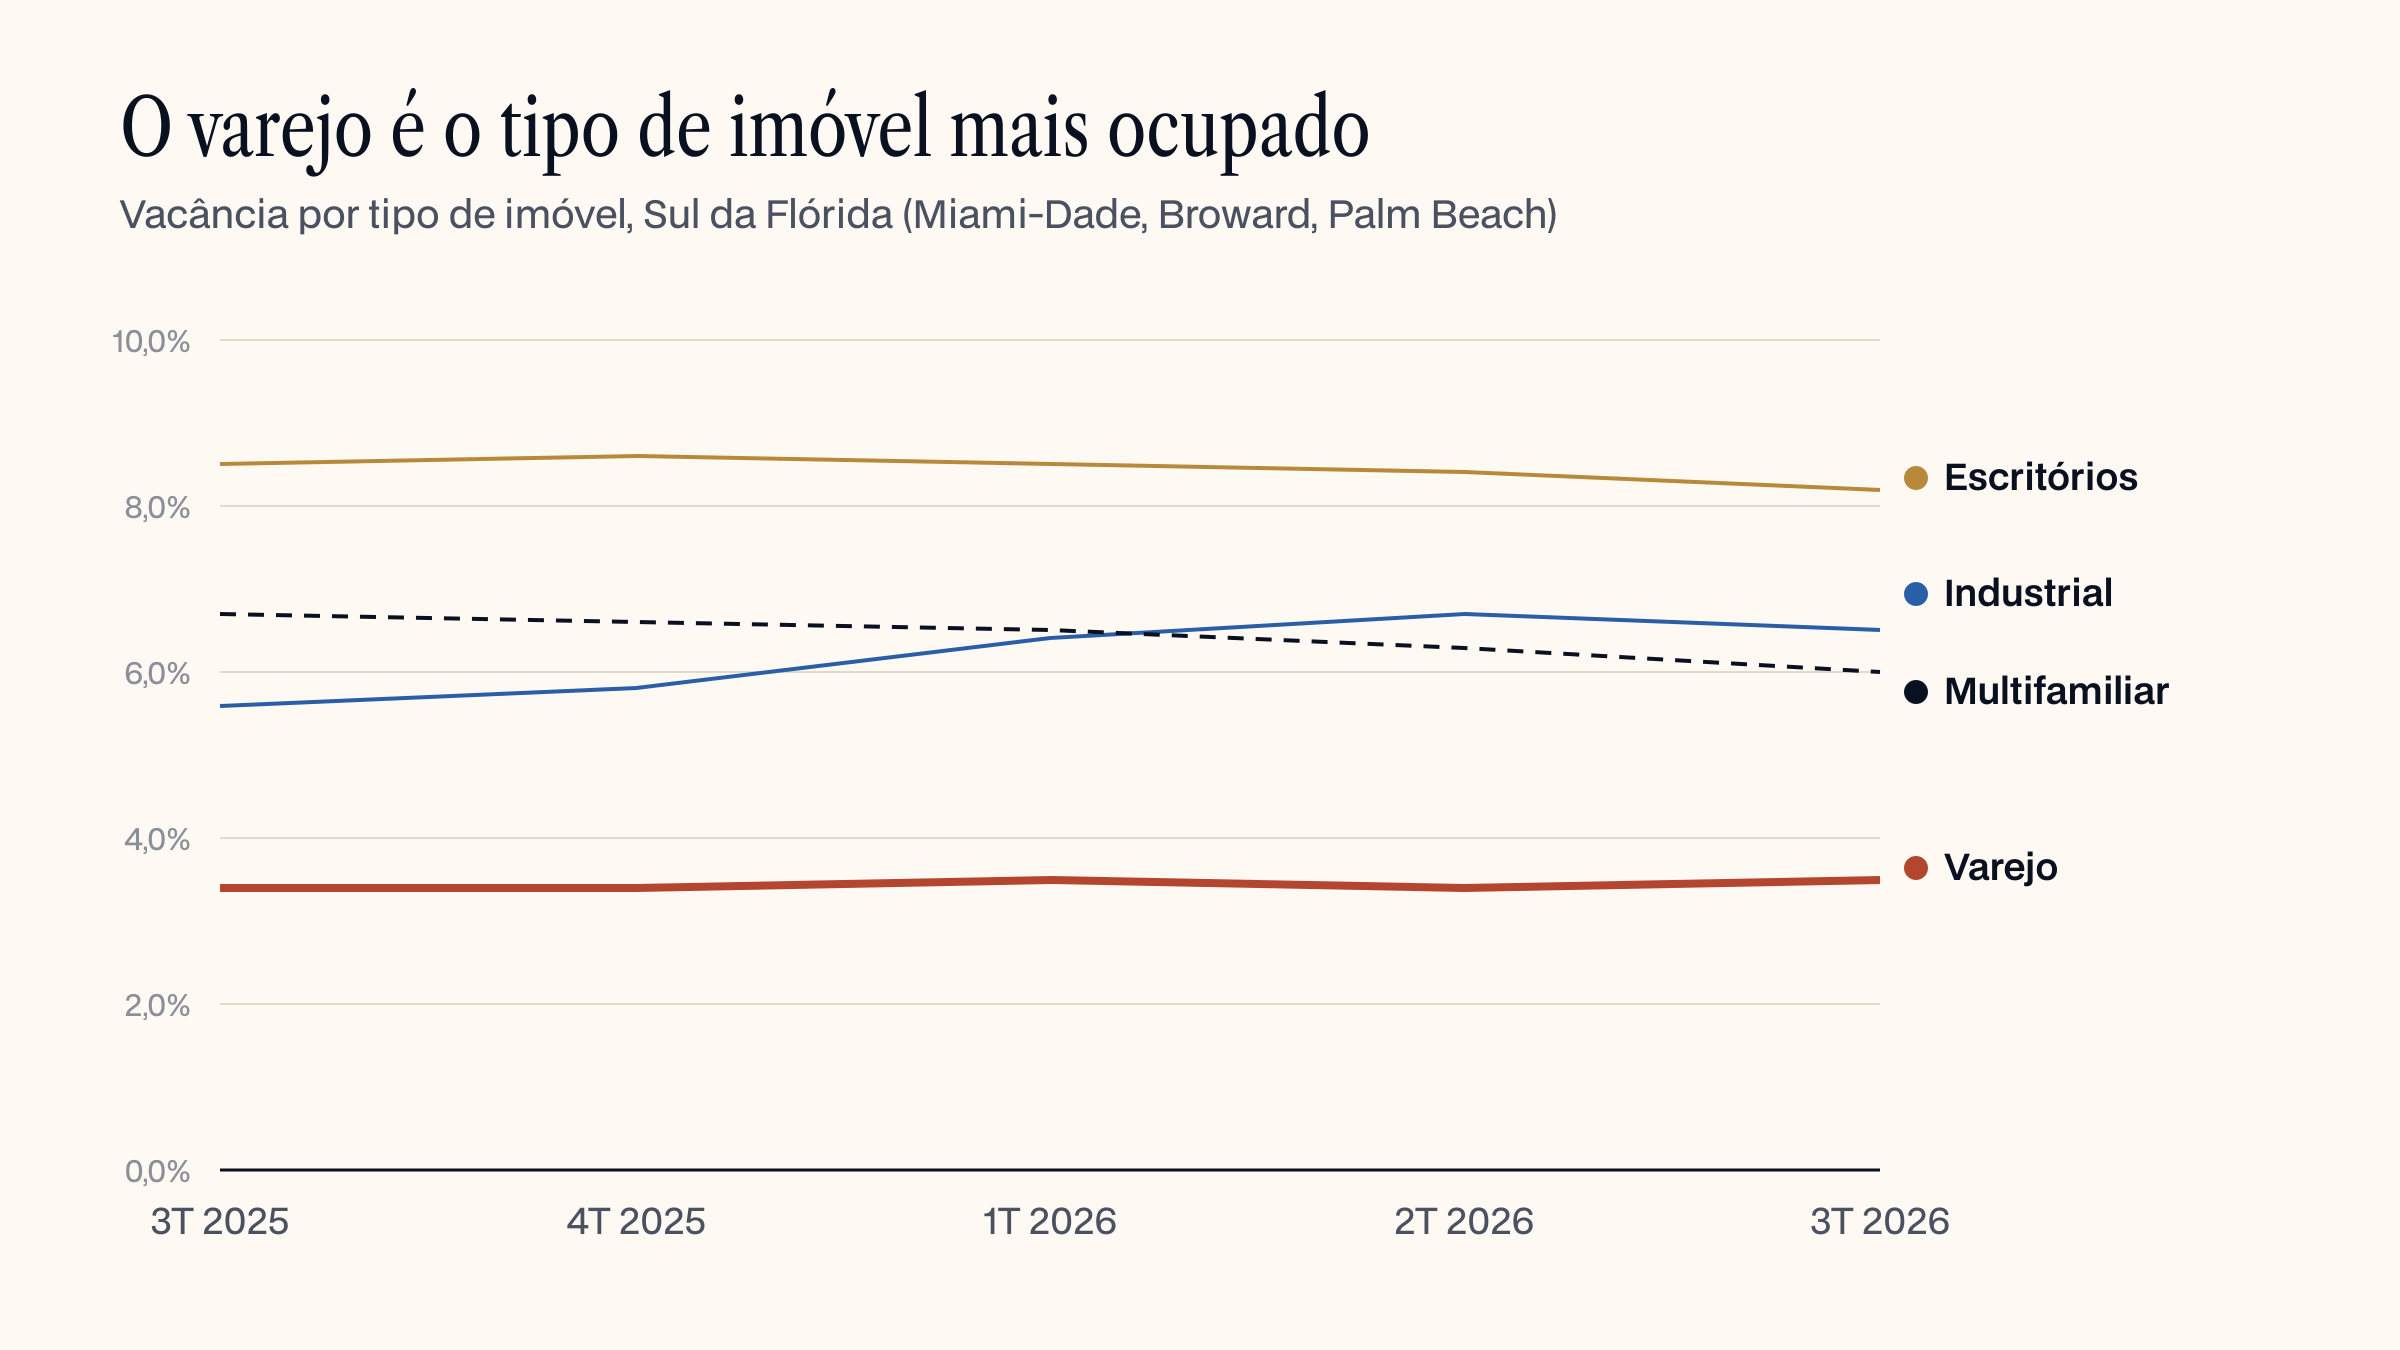
A tese do varejo na Flórida se apoia num desequilíbrio simples: mais gente chegando todo ano e muito pouco espaço comercial novo sendo construído para ela. Em Miami-Dade, a vacância no varejo ficou perto de 3,1% no terceiro trimestre de 2026, segundo dados da CoStar publicados pela Matthews, e a Lee & Associates aponta 3,5% para os três condados. Com uma vacância tão baixa, um dono que perde um inquilino em uma boa localização normalmente consegue substituí-lo.
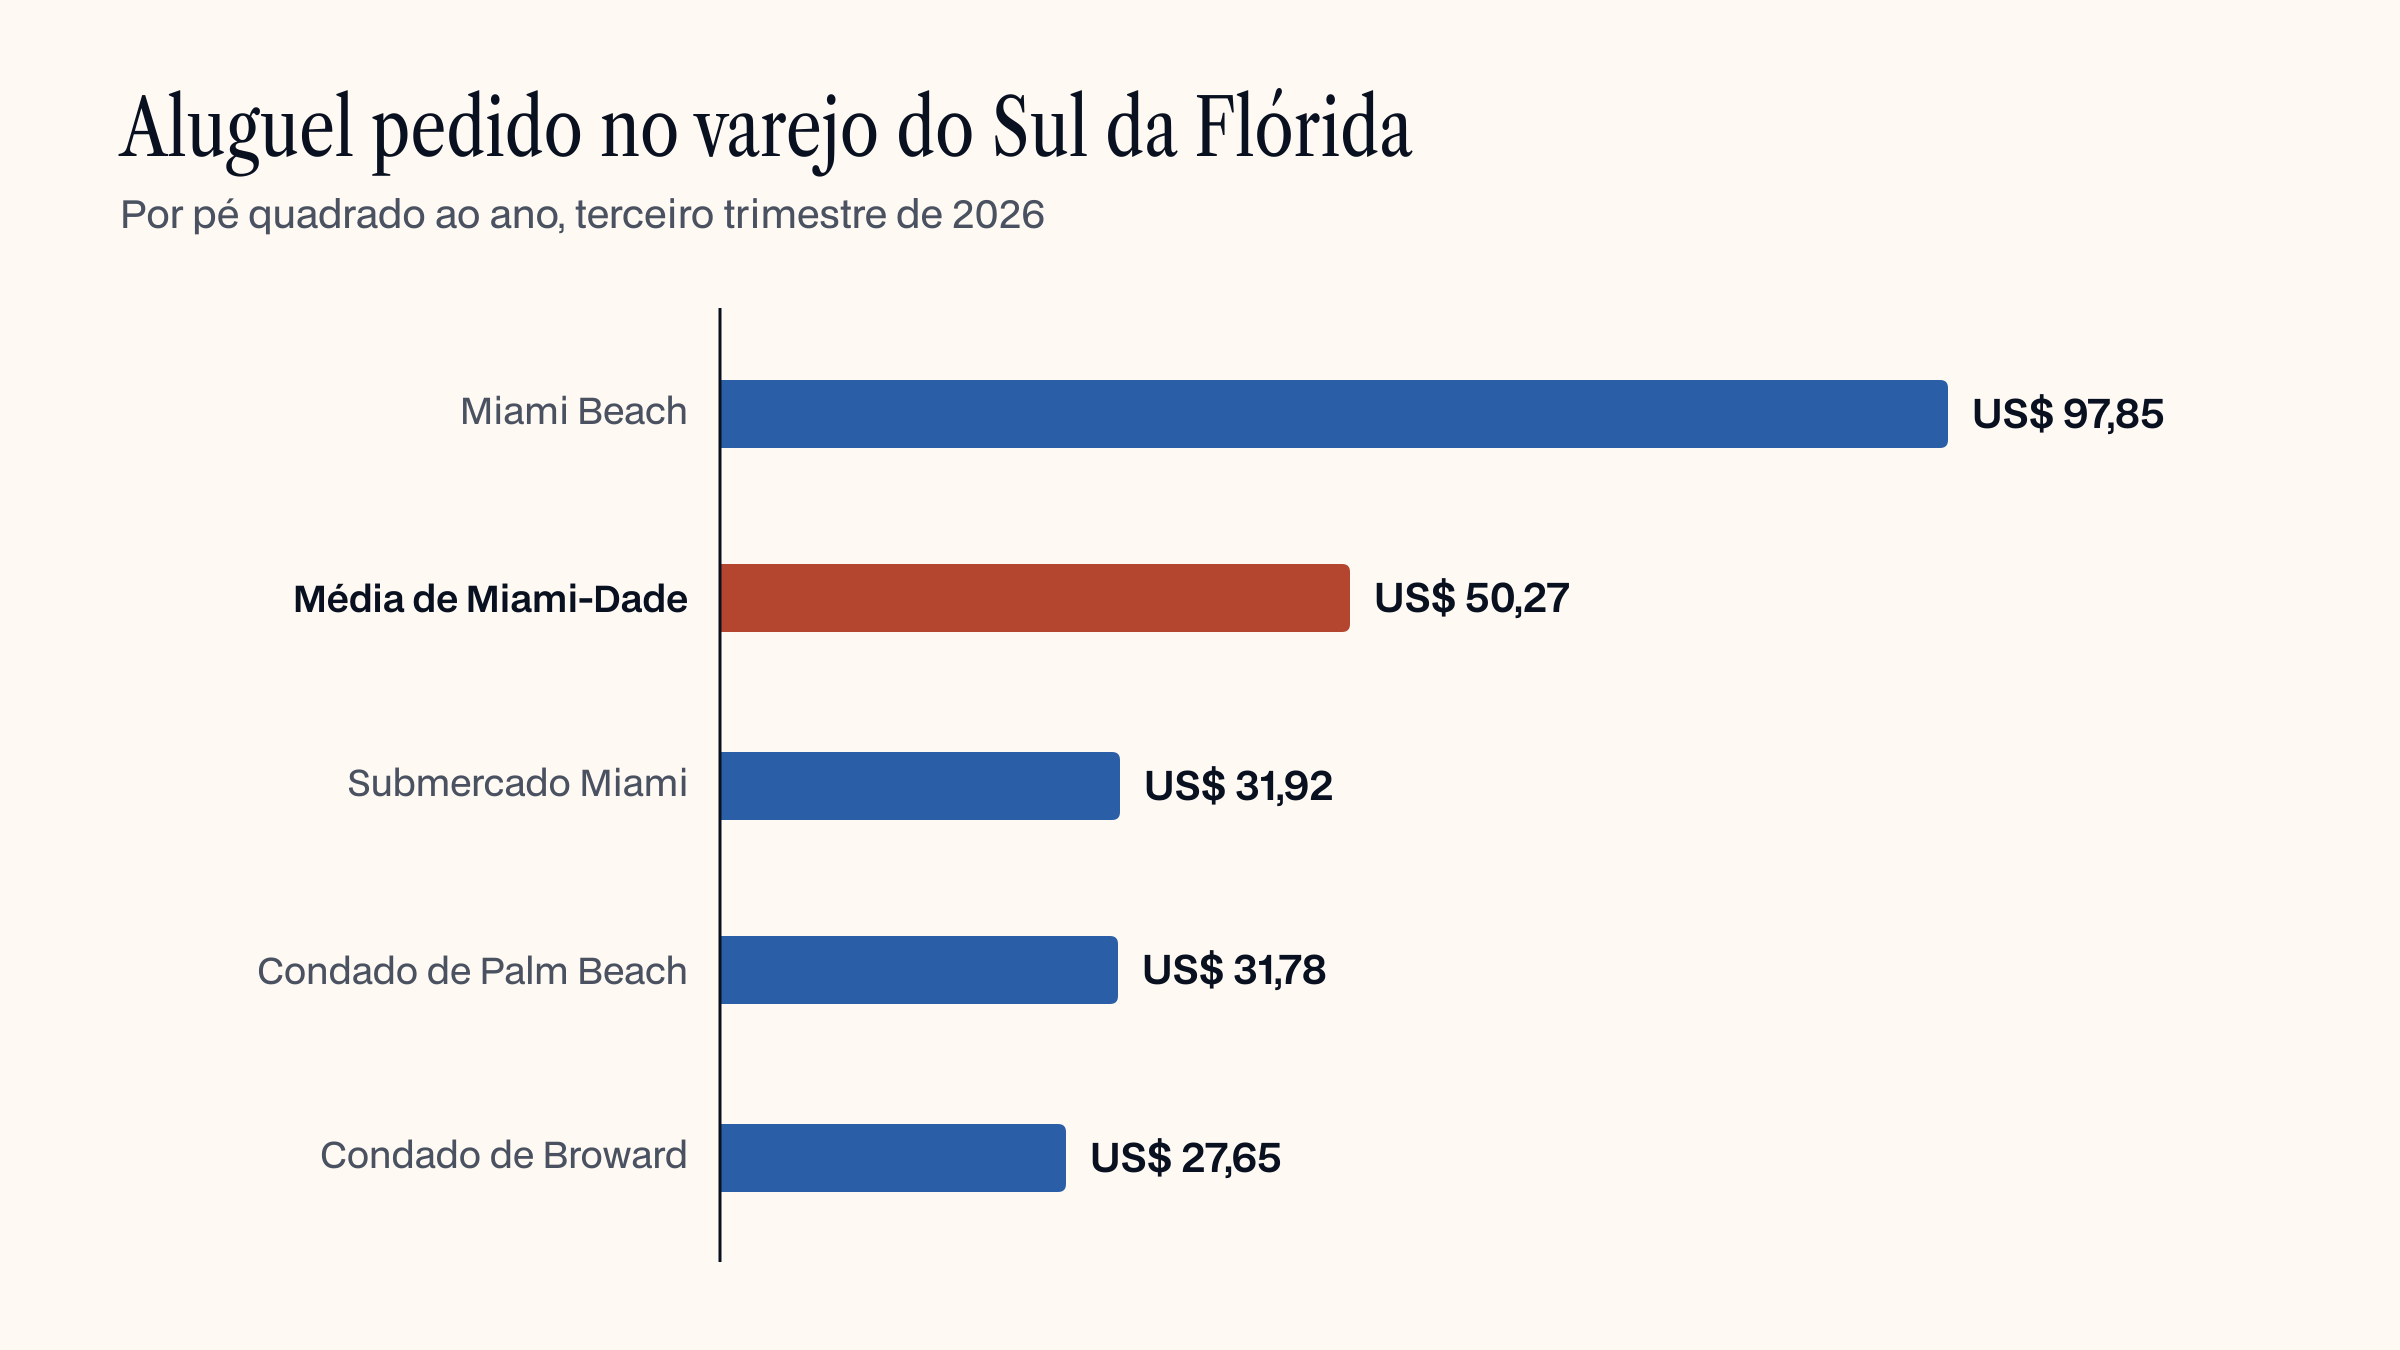
Os aluguéis acompanharam. A Cushman & Wakefield aponta um aluguel pedido médio no varejo de Miami-Dade de US$ 50,27 por pé quadrado no terceiro trimestre de 2026, 1,8% acima de um ano antes, com uma grande diferença entre submercados: Miami Beach tem média de cerca de US$ 98, enquanto o submercado mais barato fica abaixo de US$ 32. Palm Beach e Broward estão mais abaixo e crescendo, com o condado de Palm Beach subindo cerca de 10,9% no ano.
Uma vacância baixa mostra que o mercado como um todo está saudável. Se um centro específico também está depende dos seus inquilinos, da sua localização e dos seus contratos.
Os imóveis de varejo vêm em poucos formatos distintos. Eles mudam em quem são os inquilinos, quanto duram os contratos, quanto trabalho o dono tem e como o mercado precifica a renda.
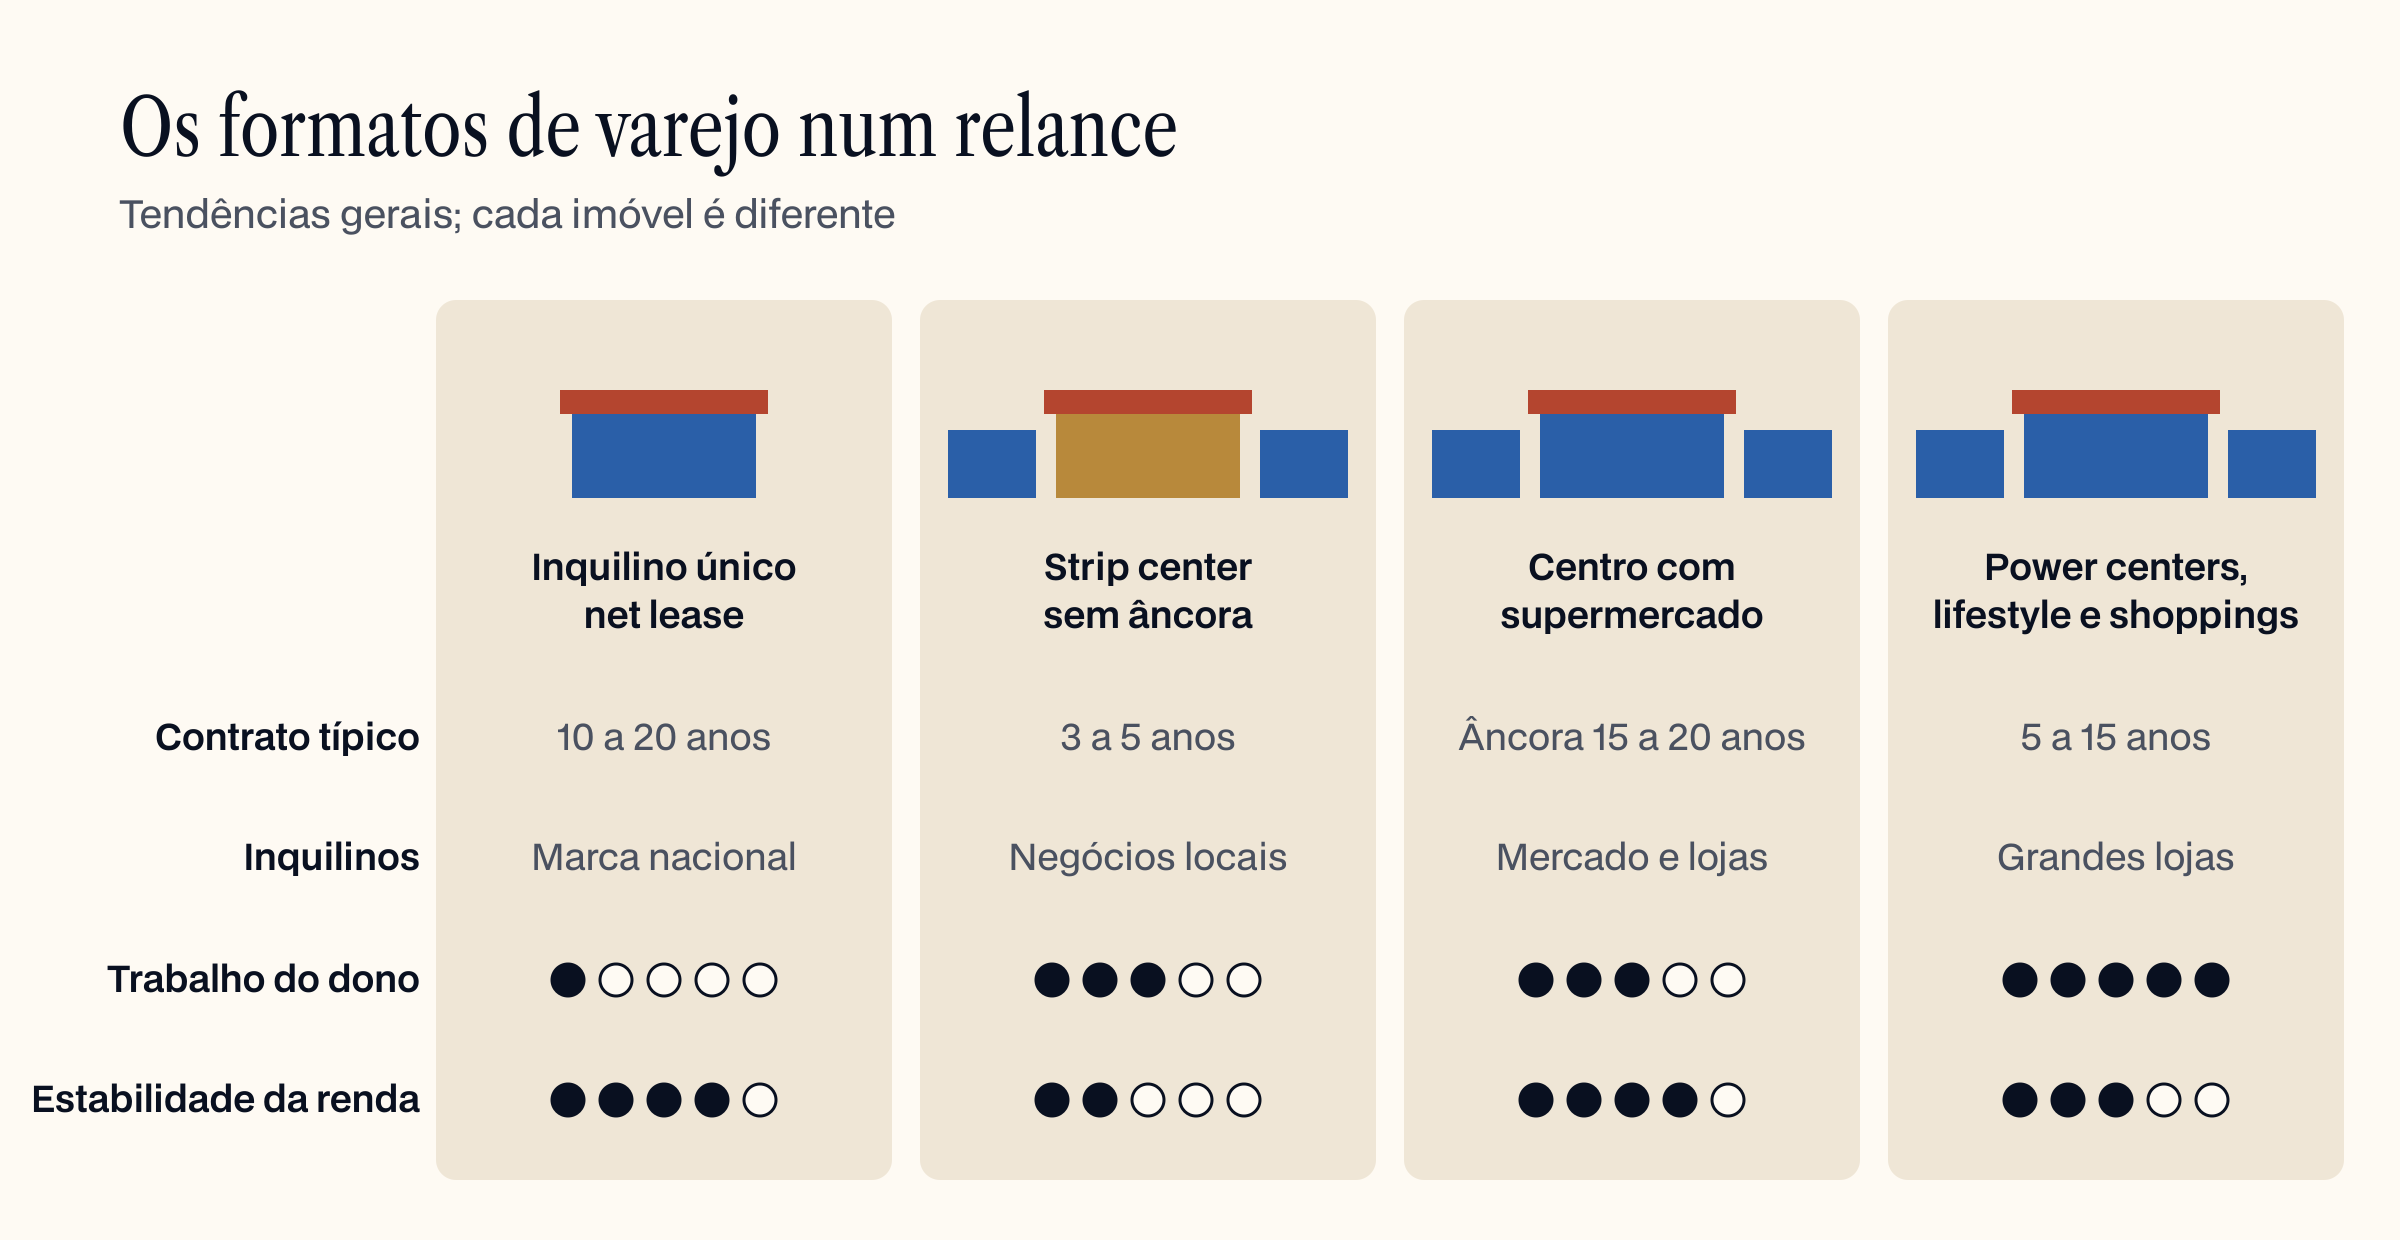
Inquilino único com net lease (NNN). Um imóvel, um inquilino, em geral uma marca nacional ou regional: uma farmácia, um restaurante de fast food, uma agência bancária, uma loja de autopeças ou uma loja de descontos. O inquilino normalmente paga aluguel mais impostos, seguro e manutenção, num contrato longo de 10 a 20 anos. O trabalho do dono é mínimo, e o valor depende quase inteiramente da solidez do inquilino e dos termos do contrato. É o formato sobre o qual os compradores internacionais mais perguntam e no qual a atuação da Valentina é especializada.
Strip center sem âncora. Uma fileira de lojas pequenas numa avenida movimentada, com inquilinos como salões de manicure, lavanderias, restaurantes locais e consultórios. Os contratos são mais curtos, muitas vezes de três a cinco anos, e os inquilinos são sobretudo negócios locais. O retorno costuma ser maior, e o trabalho também: mais contratos para renovar, mais rotatividade, mais gestão.
Centro ancorado por supermercado. Um centro de bairro construído em torno de um supermercado, com lojas menores que se beneficiam do movimento diário que ele gera. Na Flórida, a Publix é a âncora de boa parte deles. Estão entre os investimentos de varejo mais procurados porque as pessoas compram comida pessoalmente, seja qual for a economia.
Formatos maiores. Power centers com grandes lojas, lifestyle centers e shoppings costumam estar nas mãos de instituições e fundos. Raramente são a primeira compra certa para um investidor privado.
Num contrato típico de varejo na Flórida, o inquilino paga o aluguel base mais a sua parte das despesas operacionais do imóvel, o que o mercado chama de CAM (manutenção das áreas comuns), impostos e seguro. Eles são cobrados todo mês sobre uma estimativa e ajustados uma vez por ano. Quando o contrato é de fato triple net, os aumentos de seguro e de impostos são repassados ao inquilino em vez de sair da renda do dono.
Dois detalhes do contrato decidem boa parte do retorno de longo prazo.
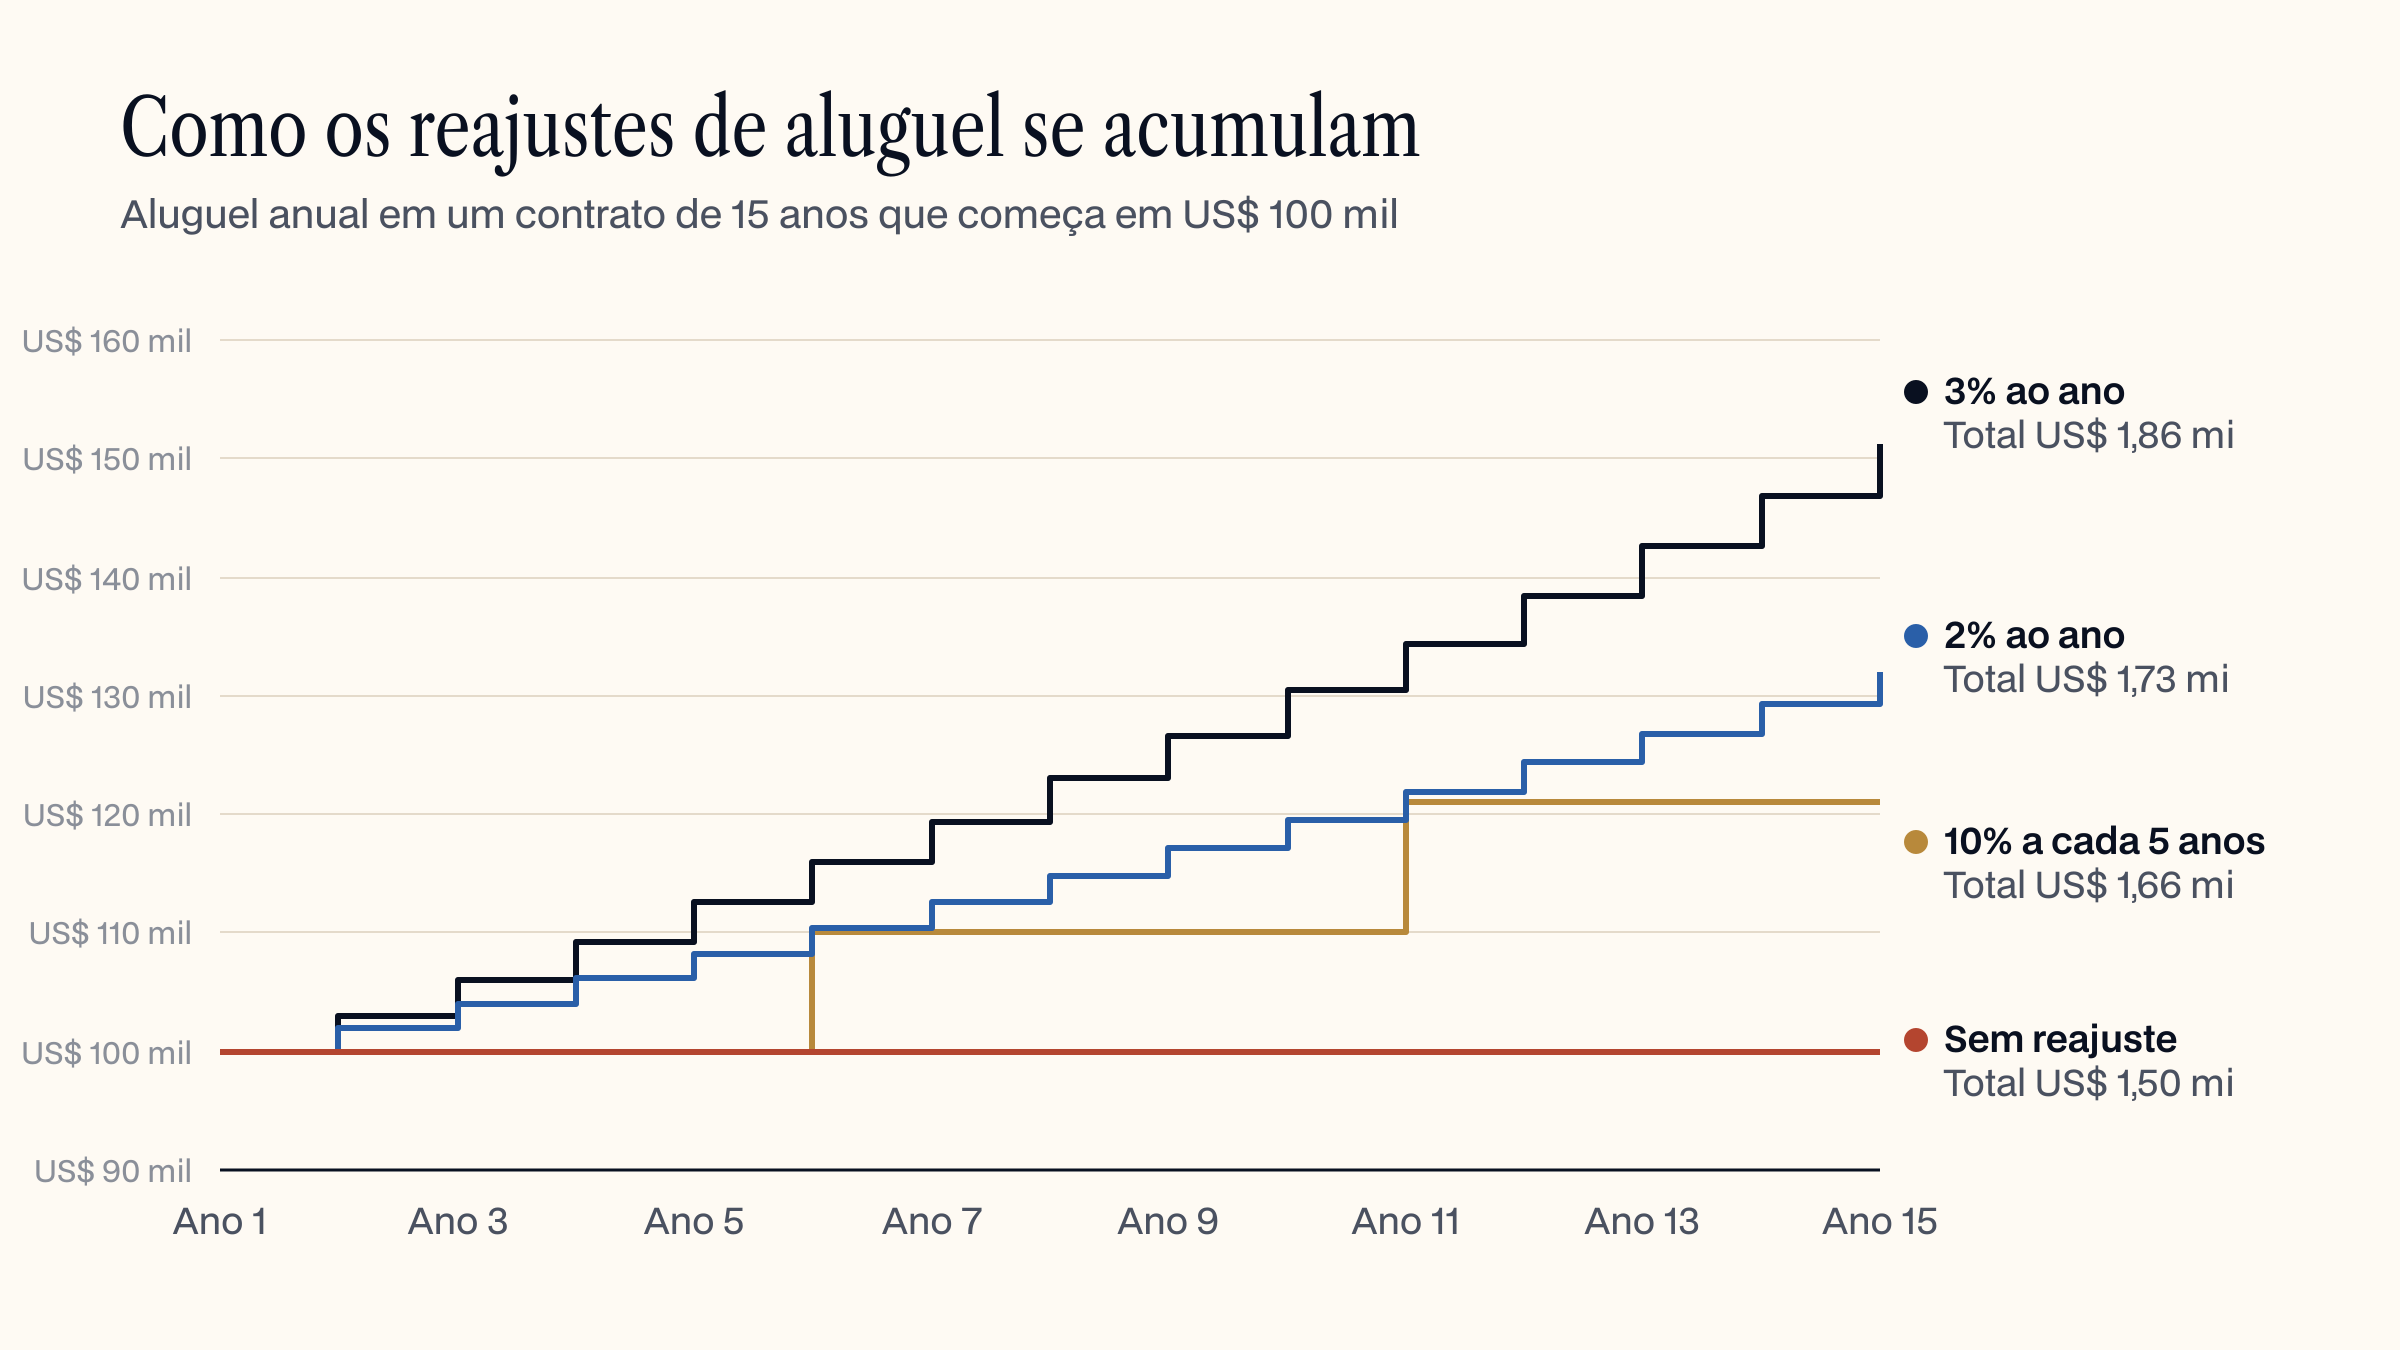
Como o aluguel sobe. Alguns contratos reajustam o aluguel numa porcentagem fixa todo ano. Outros, sobretudo os contratos longos de inquilino único com marcas nacionais, mantêm o aluguel fixo por cinco anos e depois sobem 10%. Num contrato longo, a diferença se acumula. Um aluguel sem reajuste por dez ou quinze anos é a fraqueza escondida mais comum que encontramos nos imóveis net lease oferecidos a compradores estrangeiros: o cap rate parece atraente no primeiro dia e perde terreno para a inflação a cada ano seguinte.
Quem responde de fato. Um anúncio pode descrever um contrato como triple net, mas só o contrato diz o que o inquilino cobre. Verifique quem paga o telhado, o estacionamento, a estrutura e o ar-condicionado. Em alguns contratos essas obrigações continuam com o dono, e um telhado novo numa loja pode custar mais do que um ano de aluguel.
Os imóveis de inquilino único com net lease são precificados sobretudo por duas coisas: a qualidade de crédito do inquilino e os anos que restam no contrato. Uma loja alugada para uma empresa nacional com grau de investimento e 15 anos pela frente vai ser vendida a um cap rate mais baixo, ou seja, a um preço mais alto, do que o mesmo imóvel alugado a um franqueado com quatro anos restantes. Como referência, o varejo de Miami como um todo teve cap rate médio de 6,00% no terceiro trimestre de 2026, segundo dados da CoStar publicados pela Matthews, com preços num recorde de cerca de US$ 511 por pé quadrado.
Vale entender quem está por trás do contrato. Um contrato assinado pela matriz é respaldado pelo balanço dessa empresa. Um assinado por um franqueado local da mesma marca é respaldado só por esse franqueado, ainda que a fachada pareça idêntica. A diferença de risco é grande e deveria aparecer no preço.
| Área | O que olhamos |
|---|---|
| Inquilino | Quem assinou e quem garante o contrato, a sua solidez financeira e as vendas da loja quando são informadas |
| Contrato | Prazo restante, opções de renovação, reajustes de aluguel, obrigações do dono, direitos de rescisão antecipada |
| Aluguel | Aluguel em relação ao mercado, e aluguel como porcentagem das vendas da loja quando disponível |
| Localização | Contagem de tráfego, visibilidade, acessos, estacionamento, e a população e a renda num raio de poucos minutos |
| Imóvel | Idade do telhado, ar-condicionado, estacionamento, conformidade com a ADA, zona de inundação e cotação de seguro |
| Saída | Quem compraria este imóvel em cinco ou dez anos, e com quanto prazo de contrato restante |
Para um investidor que quer renda previsível e pouca gestão no dia a dia, um imóvel de inquilino único com net lease, bem localizado, com um inquilino sólido e reajustes de aluguel no contrato, é uma das formas mais simples de ser dono de imóvel comercial na Flórida. Para quem está disposto a gerir mais em troca de um retorno maior, um strip center ou um centro de bairro com vários inquilinos oferece mais controle e mais formas de agregar valor.
Nos dois casos, as perguntas são as mesmas que fazemos a todo imóvel: se a renda é real, se vai crescer e se você está pagando um preço justo por ela. O nosso guia completo para ser dono de imóvel comercial na Flórida aprofunda o financiamento, os impostos e o processo de compra.
Este guia é informação geral e não constitui assessoria jurídica, tributária ou de investimento. Os dados de mercado vêm das fontes citadas e mudam a cada trimestre. Valentina Ashrafi é corretora de imóveis licenciada na Flórida, com a LRF Group, afiliada à Berkshire Hathaway HomeServices.
Ahmad Ashrafi is Founder and CEO of Infinity⁹ in Miami and Chief Investment Officer of A9 Family Office. Since 2012 he has managed capital for Latin American families, today more than 75 families across 10 countries. He studied at Babson College, with specializations at Harvard in family office wealth management and at MIT in real estate investment, and is a member of the Forbes Finance Council.
Guias, conversas e o Relatório Trimestral, no seu idioma. Nada mais.

Infinity⁹ é o nome comercial da Infinity Investment Group LLC ("Infinity"), a holding controladora. A gestão de investimentos é feita pela Infinity Capital Asset Management, LLC, consultora de reporte isento (exempt reporting adviser, CRD 330526), para investidores internacionais qualificados e pessoas de alto patrimônio. Nenhuma delas é broker-dealer nem membro da FINRA. Esse status não implica um determinado nível de habilidade ou formação.
Rentabilidade passada não é garantia de rentabilidade futura. Retornos históricos, retornos esperados e projeções de probabilidade são especulativos. Todo investimento envolve risco significativo, inclusive a perda total do capital. A Infinity não garante que os objetivos de investimento serão atingidos.
Nada aqui é uma oferta de venda ou solicitação de oferta de compra de qualquer valor mobiliário, nem recomendação de investimento, jurídica ou fiscal. Qualquer oferta é feita apenas por meio de documentos definitivos de subscrição, nos termos da Regulation D do Securities Act de 1933. Consulte seus próprios assessores.
A corretagem comercial é feita por um corretor licenciado na Flórida, do LRF Group na Berkshire Hathaway HomeServices, separada da gestão de investimentos e sob supervisão regulatória distinta. Serviços bancários e de custódia são prestados por instituições parceiras.