← Insights
Como ser dono de imóvel comercial na Flórida: guia completo
Como um imóvel comercial gera renda, como é avaliado e financiado, quanto custa ser dono na Flórida e as perguntas que fazemos antes de recomendar um imóvel.

Como um imóvel comercial gera renda, como é avaliado e financiado, quanto custa ser dono na Flórida e as perguntas que fazemos antes de recomendar um imóvel.
Ser dono de um imóvel comercial na Flórida é ser dono de um aluguel pago por empresas. Todo o resto vem daí. O valor do imóvel, o empréstimo que um banco vai conceder, os impostos que você paga e o preço que vai conseguir na venda são medidos contra a renda que o imóvel gera e contra a confiabilidade dessa renda.
Este guia explica como isso funciona na prática para quem está comprando o primeiro ou o décimo imóvel comercial na Flórida: os principais tipos de imóvel, como os contratos de locação definem quem paga o quê, como a renda vira valor, como o financiamento é dimensionado, quanto custa ser dono aqui em particular e as perguntas que fazemos antes de recomendar uma compra a um cliente. Foi escrito para investidores, inclusive para quem mora fora dos Estados Unidos.
Quase todo o mercado imobiliário comercial da Flórida cabe em quatro famílias. Cada uma tem seus próprios inquilinos, seus próprios costumes de locação e seus próprios riscos, e o mercado precifica cada uma de um jeito.
| Varejo | Industrial e flex | Escritórios e consultórios médicos | Multifamiliar (5+ unidades) | |
|---|---|---|---|---|
| Quem paga você | Lojas, restaurantes, bancos, farmácias, serviços | Distribuidores, prestadores de serviço, manufatura leve, última milha | Escritórios profissionais, médicos, clínicas, empresas | Famílias |
| Prazo típico do contrato | 5 a 20 anos | 3 a 10 anos | 5 a 10 anos | 12 meses |
| Estrutura habitual | Triple net | Triple net | Bruto com serviços ou bruto modificado | Bruto (o dono paga quase tudo) |
| Intensidade de gestão | Baixa a moderada | Baixa | Alta | Alta |
| O que costuma dar errado | O negócio do inquilino quebra | Oferta nova demais por perto | Vacância e o custo de alugar de novo | As despesas sobem mais rápido que o aluguel |
Temos um guia separado para cada um. Este cobre o que eles têm em comum.
Um imóvel comercial é avaliado pela sua receita operacional líquida, ou NOI: o aluguel que ele recebe, menos a vacância e menos as despesas operacionais que o dono paga, antes de qualquer parcela de dívida ou imposto de renda. O NOI é o número que todo comprador, avaliador e banco olha primeiro.
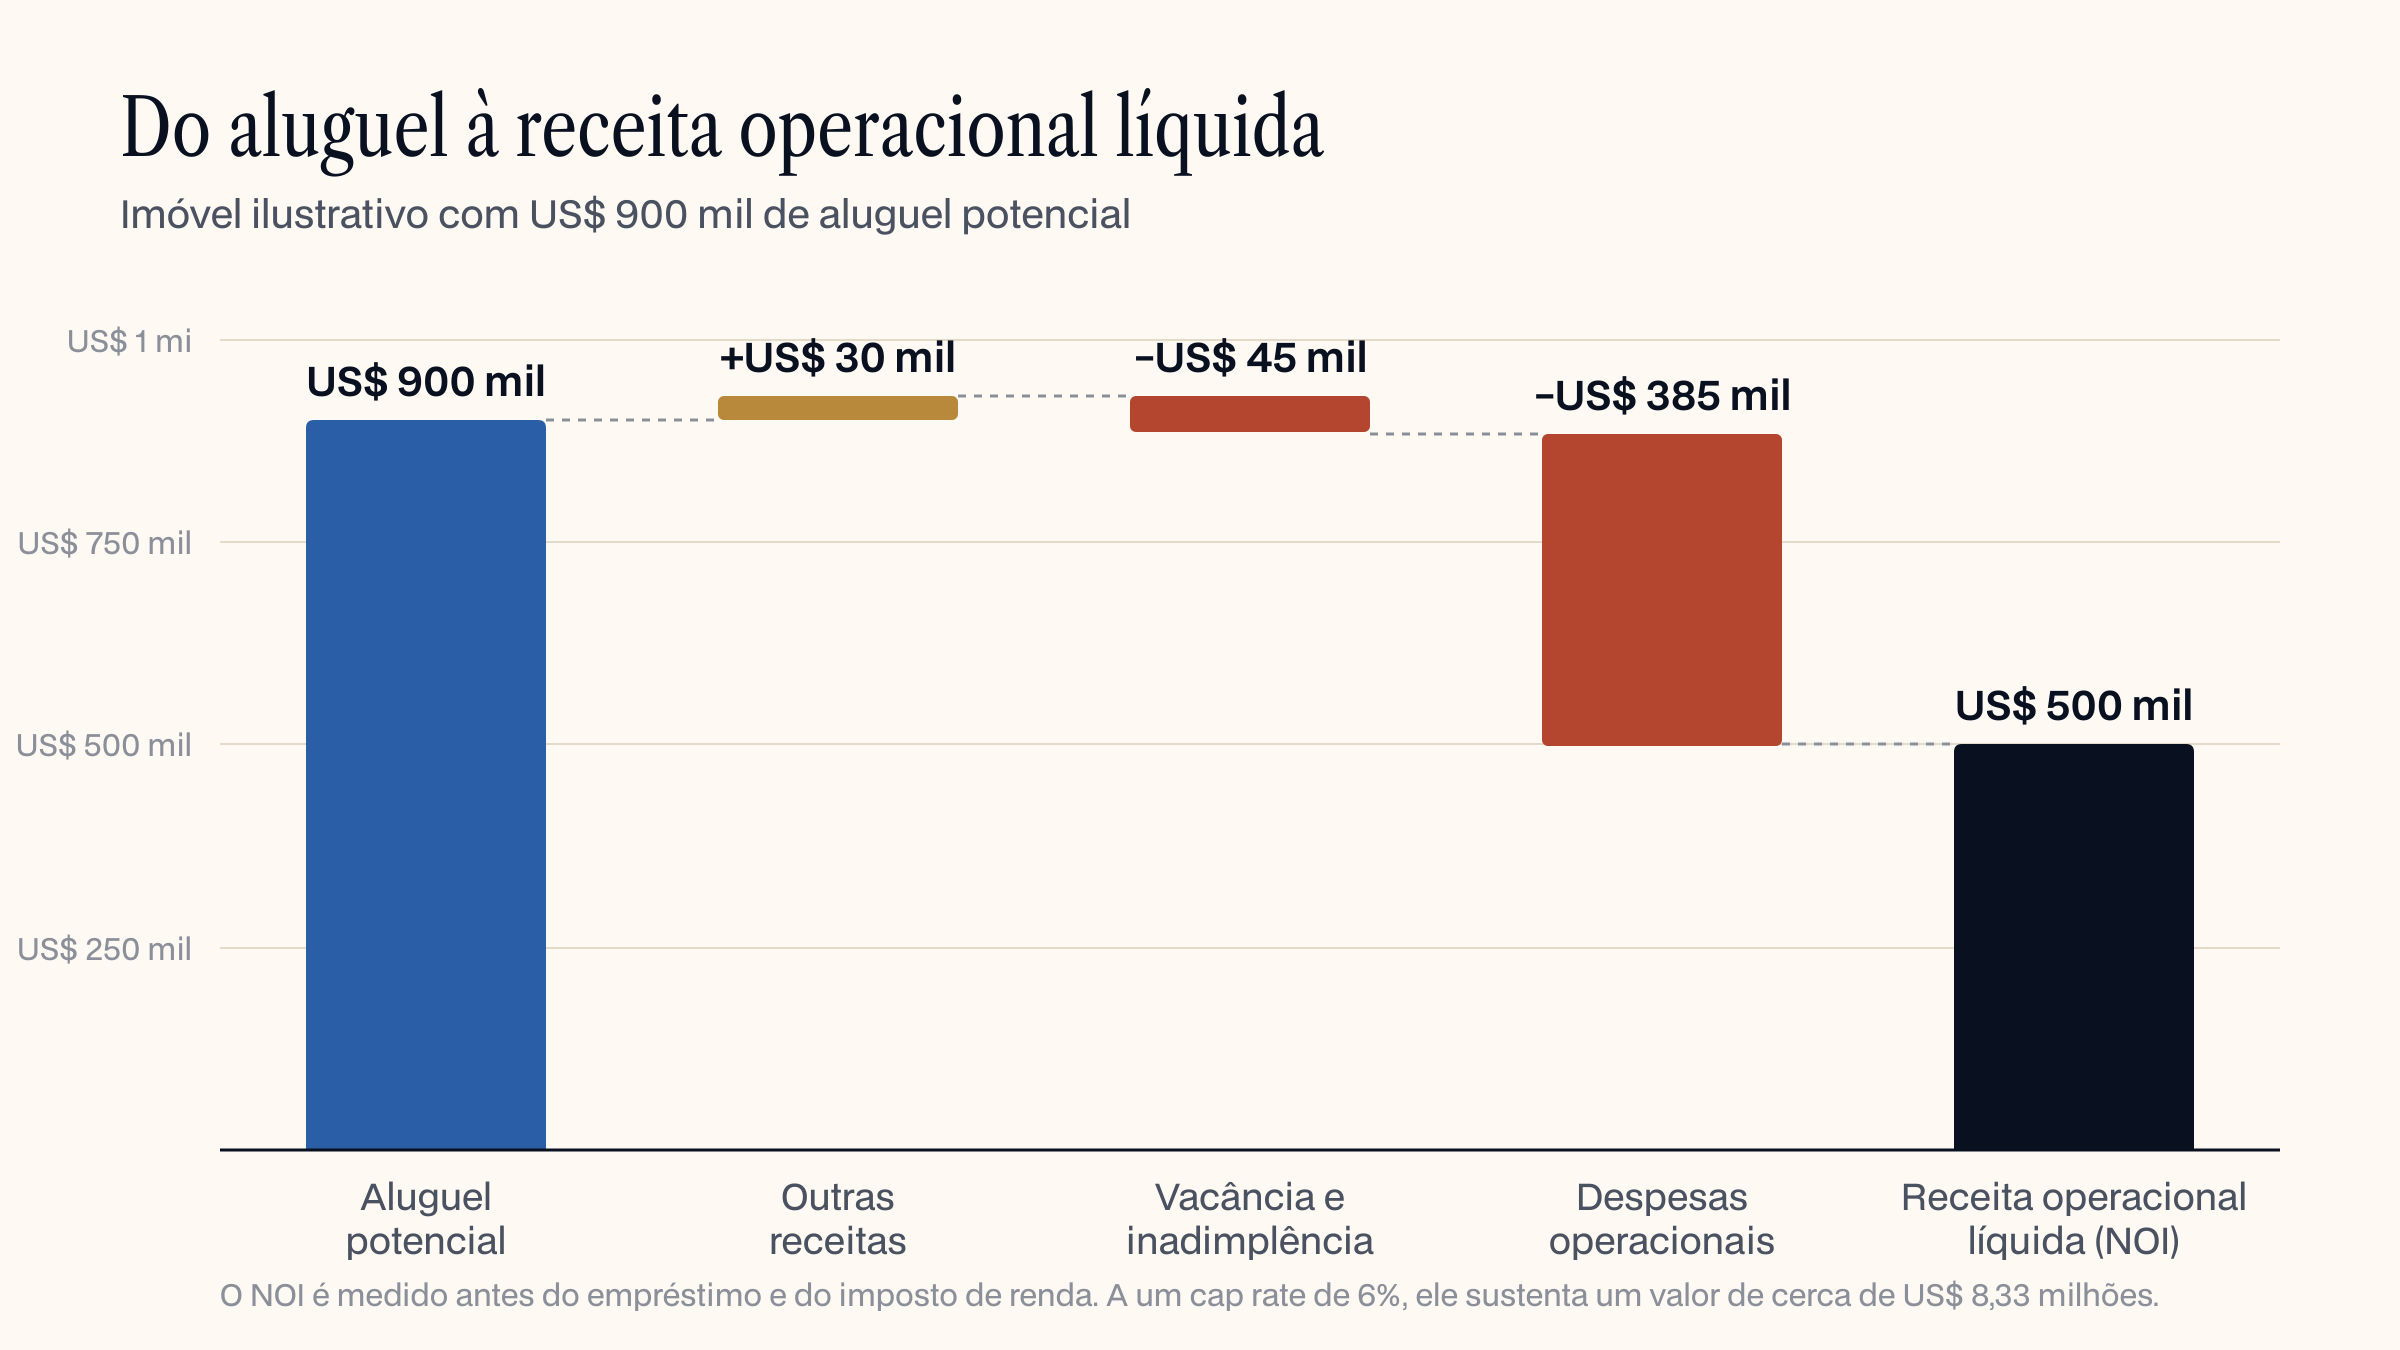
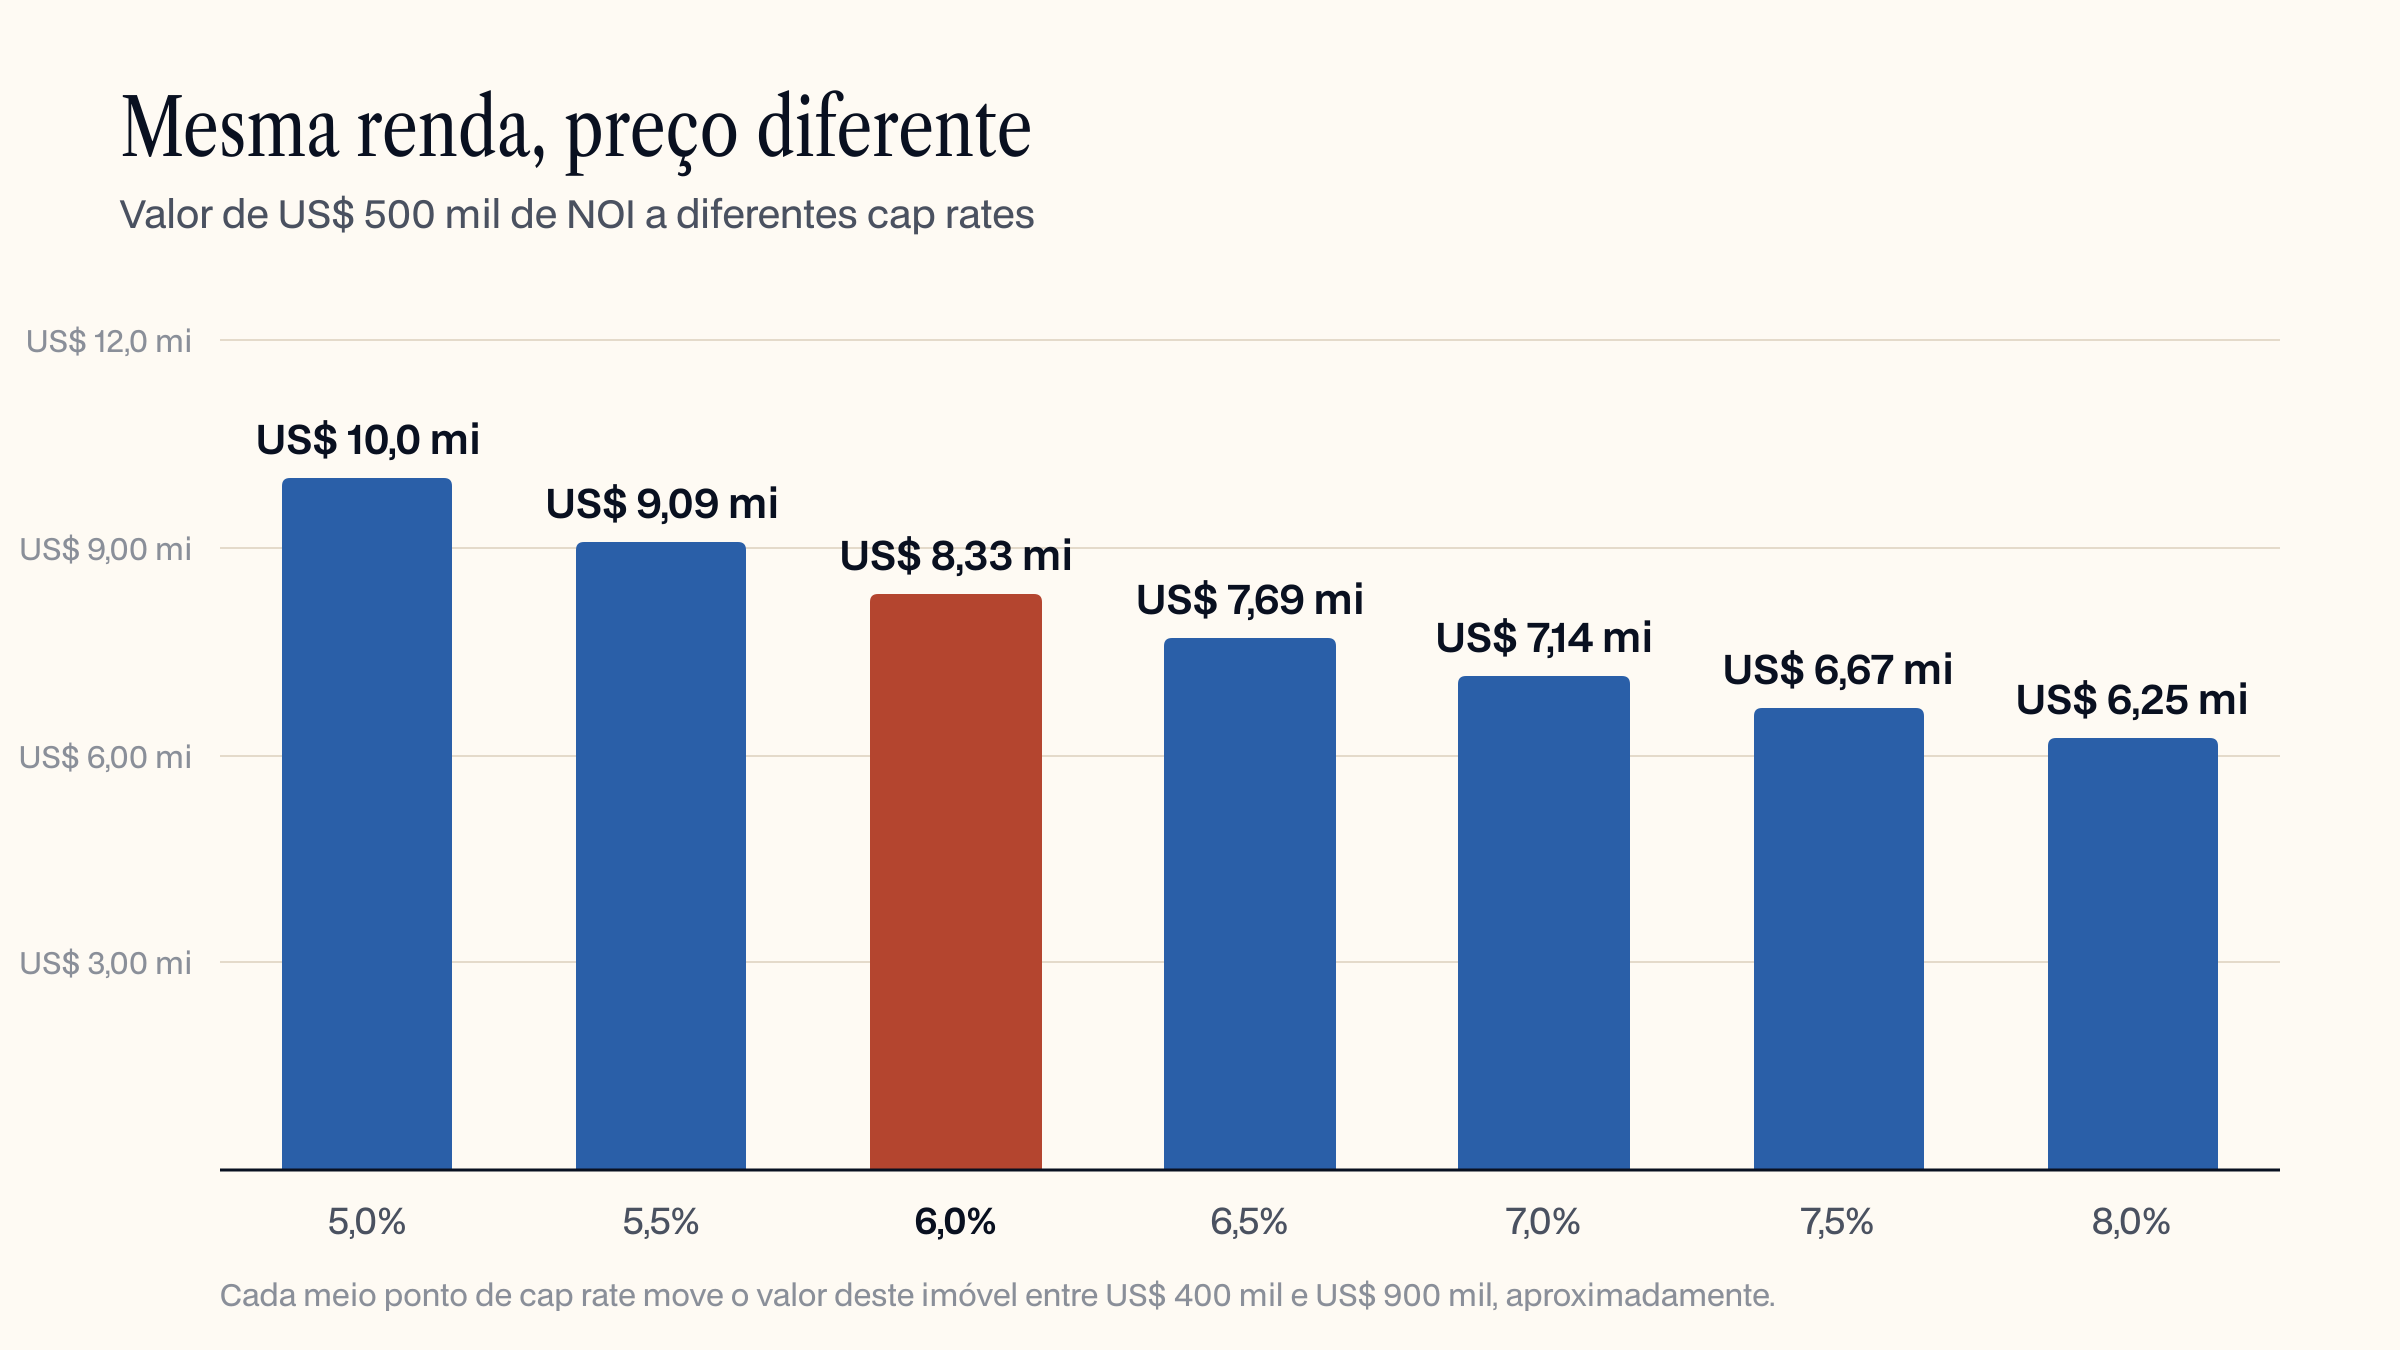
O mercado então converte o NOI em preço por meio da taxa de capitalização, ou cap rate. O cap rate é simplesmente o NOI dividido pelo preço. Um imóvel que gera US$ 500 mil de NOI e é vendido por US$ 8,33 milhões foi negociado a um cap rate de 6%. No sentido inverso, se os compradores desse tipo de imóvel naquela região pagam em torno de 6%, o imóvel vale aproximadamente US$ 500 mil divididos por 0,06.
Daí saem duas conclusões. A primeira é que cada dólar de renda que você acrescenta ou protege vale muitos dólares de valor: a um cap rate de 6%, um dólar a mais de NOI vale cerca de US$ 16,67 de preço. A segunda é que pequenas mudanças no cap rate mexem muito com o valor, e por isso o preço que você paga importa tanto quanto a renda que você compra.
Na Infinity⁹ dizemos assim: o seu custo é onde você ganha. A maior parte do retorno de um imóvel comercial é decidida no dia da compra, pelo cap rate que você paga em relação à renda que realmente existe. Uma compra cara não se conserta depois com boa gestão.
Os cap rates variam por tipo de imóvel porque o mercado precifica de forma diferente o risco e o crescimento de cada renda. Em Miami, os números mais recentes da CoStar publicados pela Matthews colocam o cap rate médio em 6,00% para varejo, 5,53% para industrial e 5,43% para multifamiliar no terceiro trimestre de 2026. Escritórios são negociados mais alto: a Lee & Associates aponta uma média de 7,17% para o Sul da Flórida no mesmo trimestre.
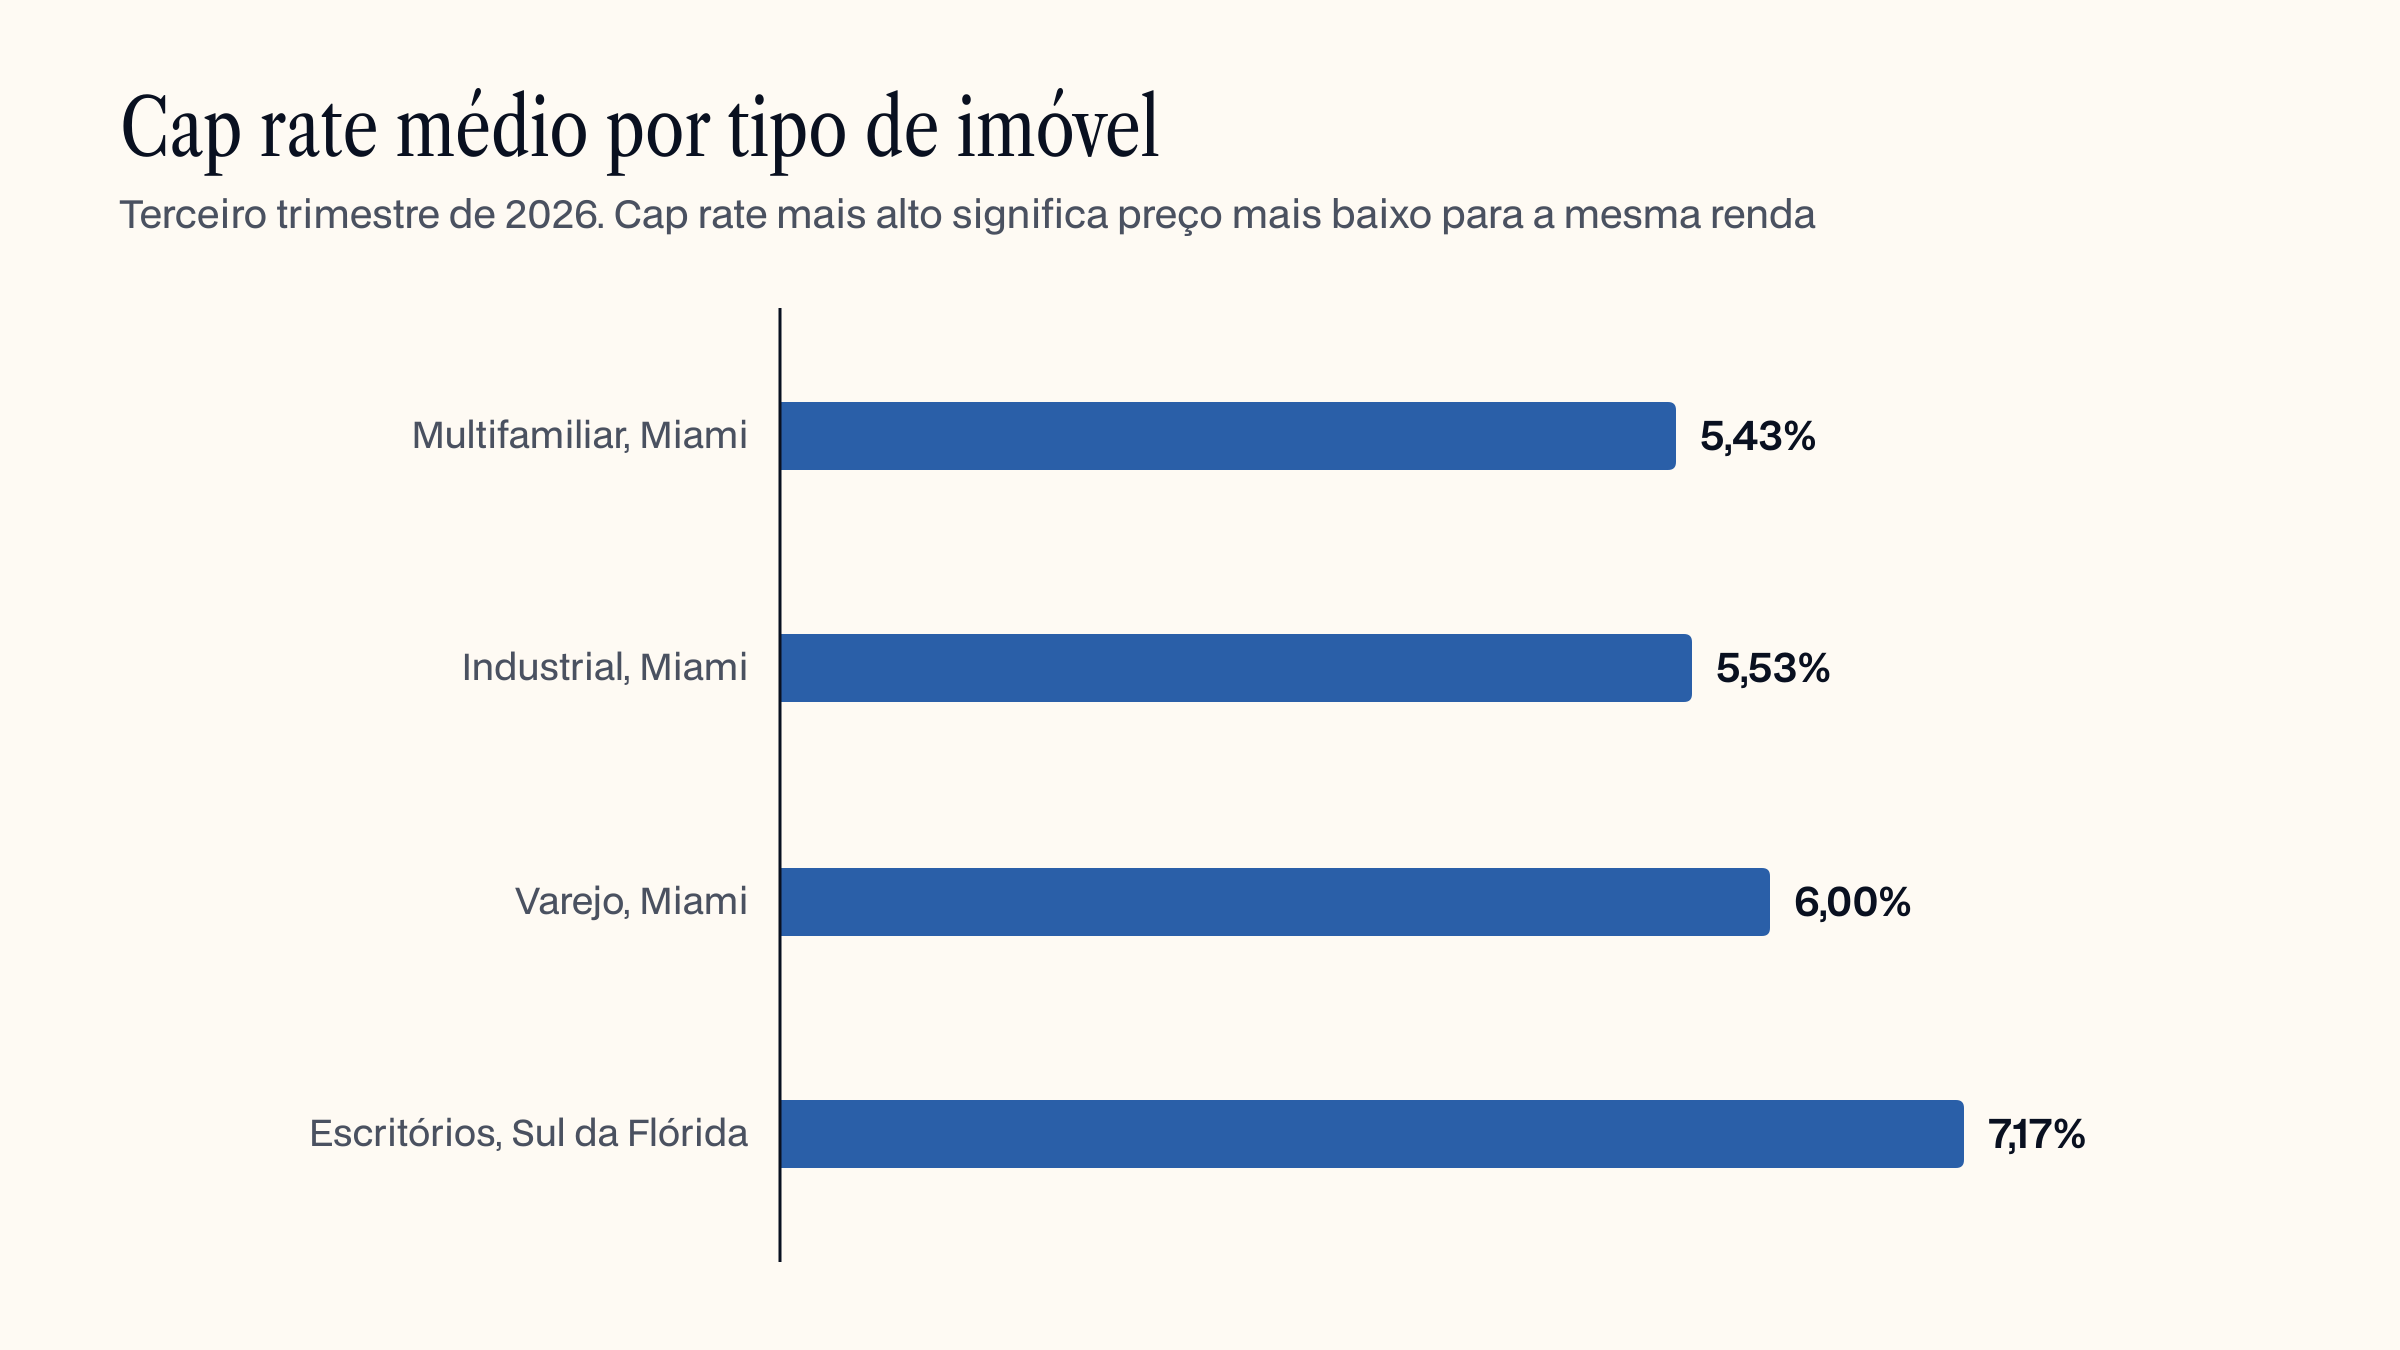
São médias de muitos imóveis bem diferentes. Um centro novo ancorado por supermercado e uma fileira de lojas envelhecidas podem ser chamados de "varejo" e ser negociados com dois pontos inteiros de diferença. As médias dizem onde está o mercado; o valor de um imóvel específico é decidido pelos seus contratos, pela sua localização e pelo seu estado.
Na locação de uma casa, o dono paga o imposto predial, o seguro e os reparos. No mercado comercial quem decide é o contrato, e as diferenças são grandes.

Triple net (NNN). O inquilino paga o aluguel base mais a sua parte do imposto predial, do seguro e da manutenção das áreas comuns. A renda do dono fica muito próxima do próprio aluguel. A maioria dos contratos de varejo e industriais na Flórida é escrita assim. Alguns vão além e tornam o inquilino responsável também pelo telhado e pela estrutura, o que costuma ser chamado de absolute net.
Bruto modificado. O inquilino paga um aluguel mais alto e o dono cobre parte ou a totalidade das despesas operacionais, muitas vezes com o inquilino assumindo os aumentos acima de um ano-base. É comum em prédios de escritórios menores.
Bruto com serviços (full service gross). O dono paga quase tudo, incluindo, em muitos prédios de escritórios, a energia e a limpeza, e embute isso no aluguel. O risco de os custos subirem fica com o dono.
Ao comparar dois imóveis, compare os contratos antes dos aluguéis. Um aluguel NNN de US$ 30 por pé quadrado e um aluguel bruto com serviços de US$ 45 podem gerar o mesmo NOI, e um contrato com aluguel fixo e sem repasse de despesas pode ir comendo a sua renda a cada ano em que o seguro e os impostos sobem.
O rent roll é a lista de cada inquilino, do espaço que ocupa, do que paga e de quando vence o contrato. É o documento mais importante de uma compra comercial, e é nele que passamos a maior parte do tempo antes de um cliente fazer uma oferta. Estas são as perguntas que fazemos a cada um.
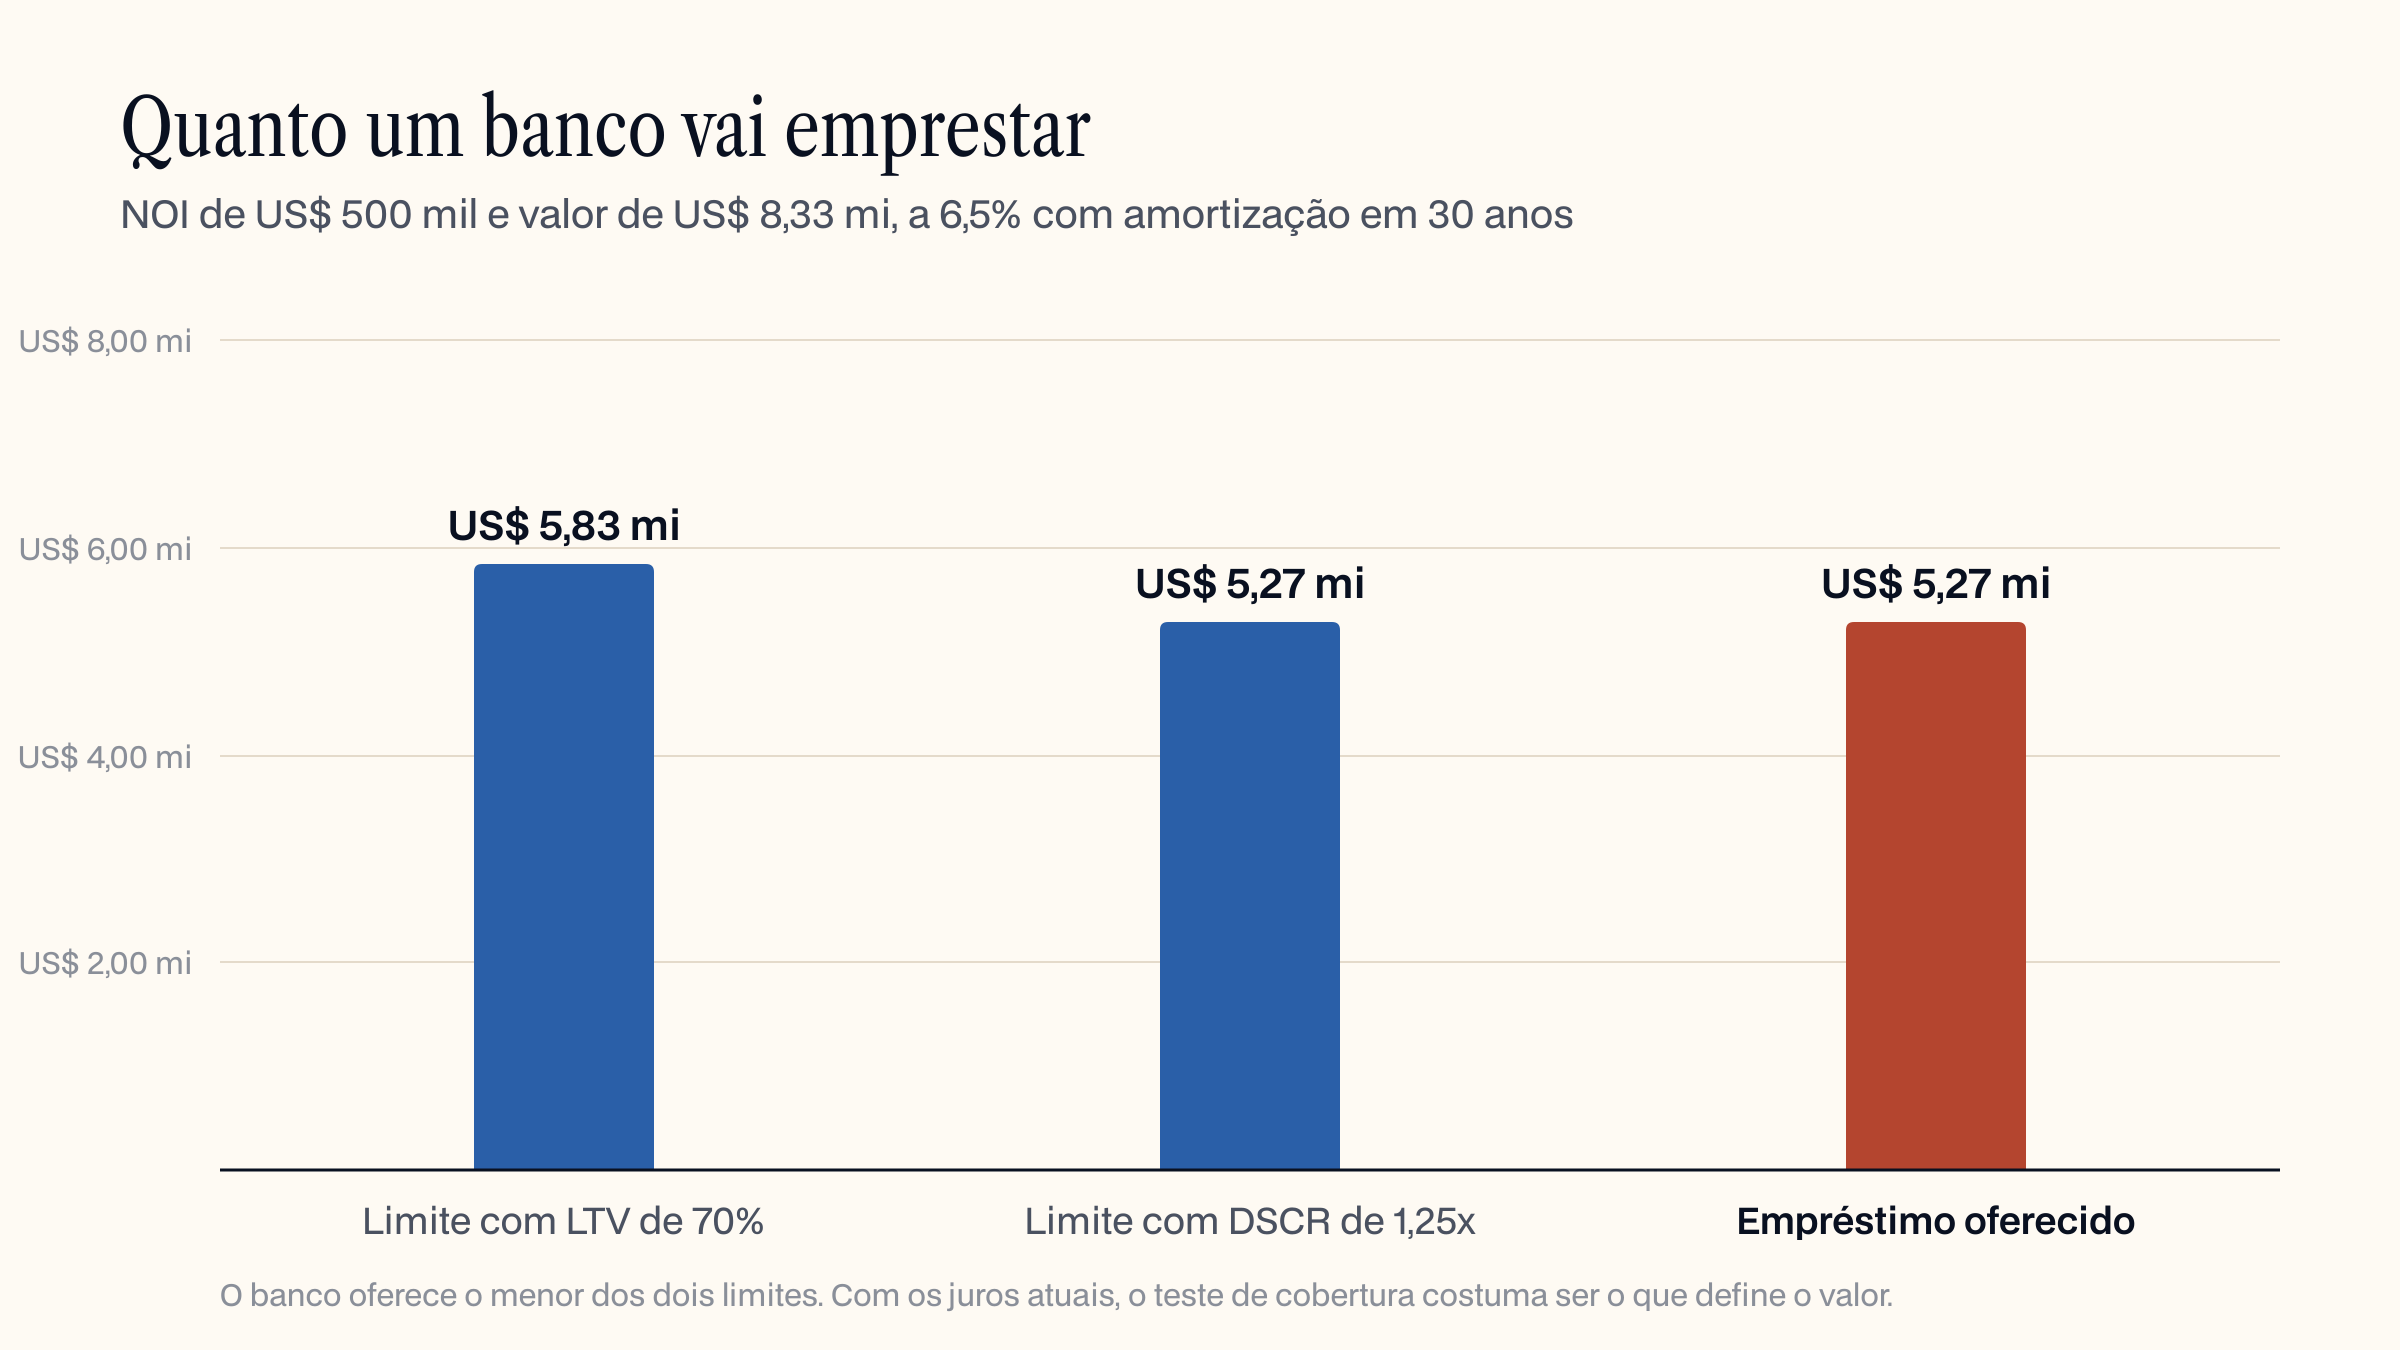
Os bancos comerciais emprestam primeiro contra a renda do imóvel e depois contra a solidez do comprador. Dois índices decidem quanto eles emprestam.
Loan to value (LTV) é o empréstimo dividido pelo valor de avaliação. No mercado atual, os credores de longo prazo costumam emprestar entre 60% e 75% do valor, conforme o credor e o imóvel, então o comprador em geral entra com 25% a 40% de capital próprio. Imóveis ocupados pelo próprio dono podem se qualificar ao programa SBA 504 com apenas 10% de entrada.
Debt service coverage ratio (DSCR) é o NOI dividido pelas parcelas anuais do empréstimo. A maioria dos bancos exige uma cobertura mínima de 1,20 a 1,35 vez, para que o imóvel ganhe com folga mais do que custa o empréstimo. Com juros altos, normalmente é o DSCR que limita o empréstimo antes do LTV.
No início de novembro de 2026, as taxas de hipotecas comerciais de longo prazo cotadas por credores e brokers iam aproximadamente de pouco menos de 6% a pouco mais de 8%, com prazos fixos de cinco, sete ou dez anos e amortização em 25 ou 30 anos. A sua taxa depende do imóvel, da alavancagem e do comprador. Quem mora fora dos Estados Unidos consegue financiamento, normalmente com alavancagem menor e mais documentação, e muitos preferem comprar com mais capital e refinanciar depois.
A Flórida tem particularidades que mudam a economia de ser dono em relação a outros estados. Algumas ajudam e outras custam, e convém conhecer todas antes de colocar preço numa compra.
A Flórida não tem imposto estadual de renda para pessoas físicas. Durante décadas, também foi o único estado que cobrava imposto sobre vendas nos aluguéis comerciais, pago pelos inquilinos além do aluguel. Esse imposto foi revogado para os períodos de locação a partir de 1º de outubro de 2025, então hoje os inquilinos pagam só o aluguel. Para o dono, isso torna mais barato ocupar espaço na Flórida e mais fácil alugá-lo.
O imóvel comercial na Flórida paga imposto sobre o seu valor fiscal. Até agora, o valor fiscal dos imóveis que não são residência principal (imóveis comerciais, imóveis para locação, segundas residências) podia subir no máximo 10% ao ano para os impostos não escolares, até o imóvel ser vendido e reavaliado a mercado. Em 3 de novembro de 2026, os eleitores da Flórida aprovaram a Emenda 3 com cerca de 62% dos votos. Entre outras mudanças, ela reduz esse teto para 5% ao ano a partir de 1º de janeiro de 2027. Os impostos escolares continuam calculados sobre o valor de mercado cheio, e os governos locais podem reagir subindo a alíquota, então o teto limita a velocidade com que a avaliação cresce e não necessariamente o valor da conta.
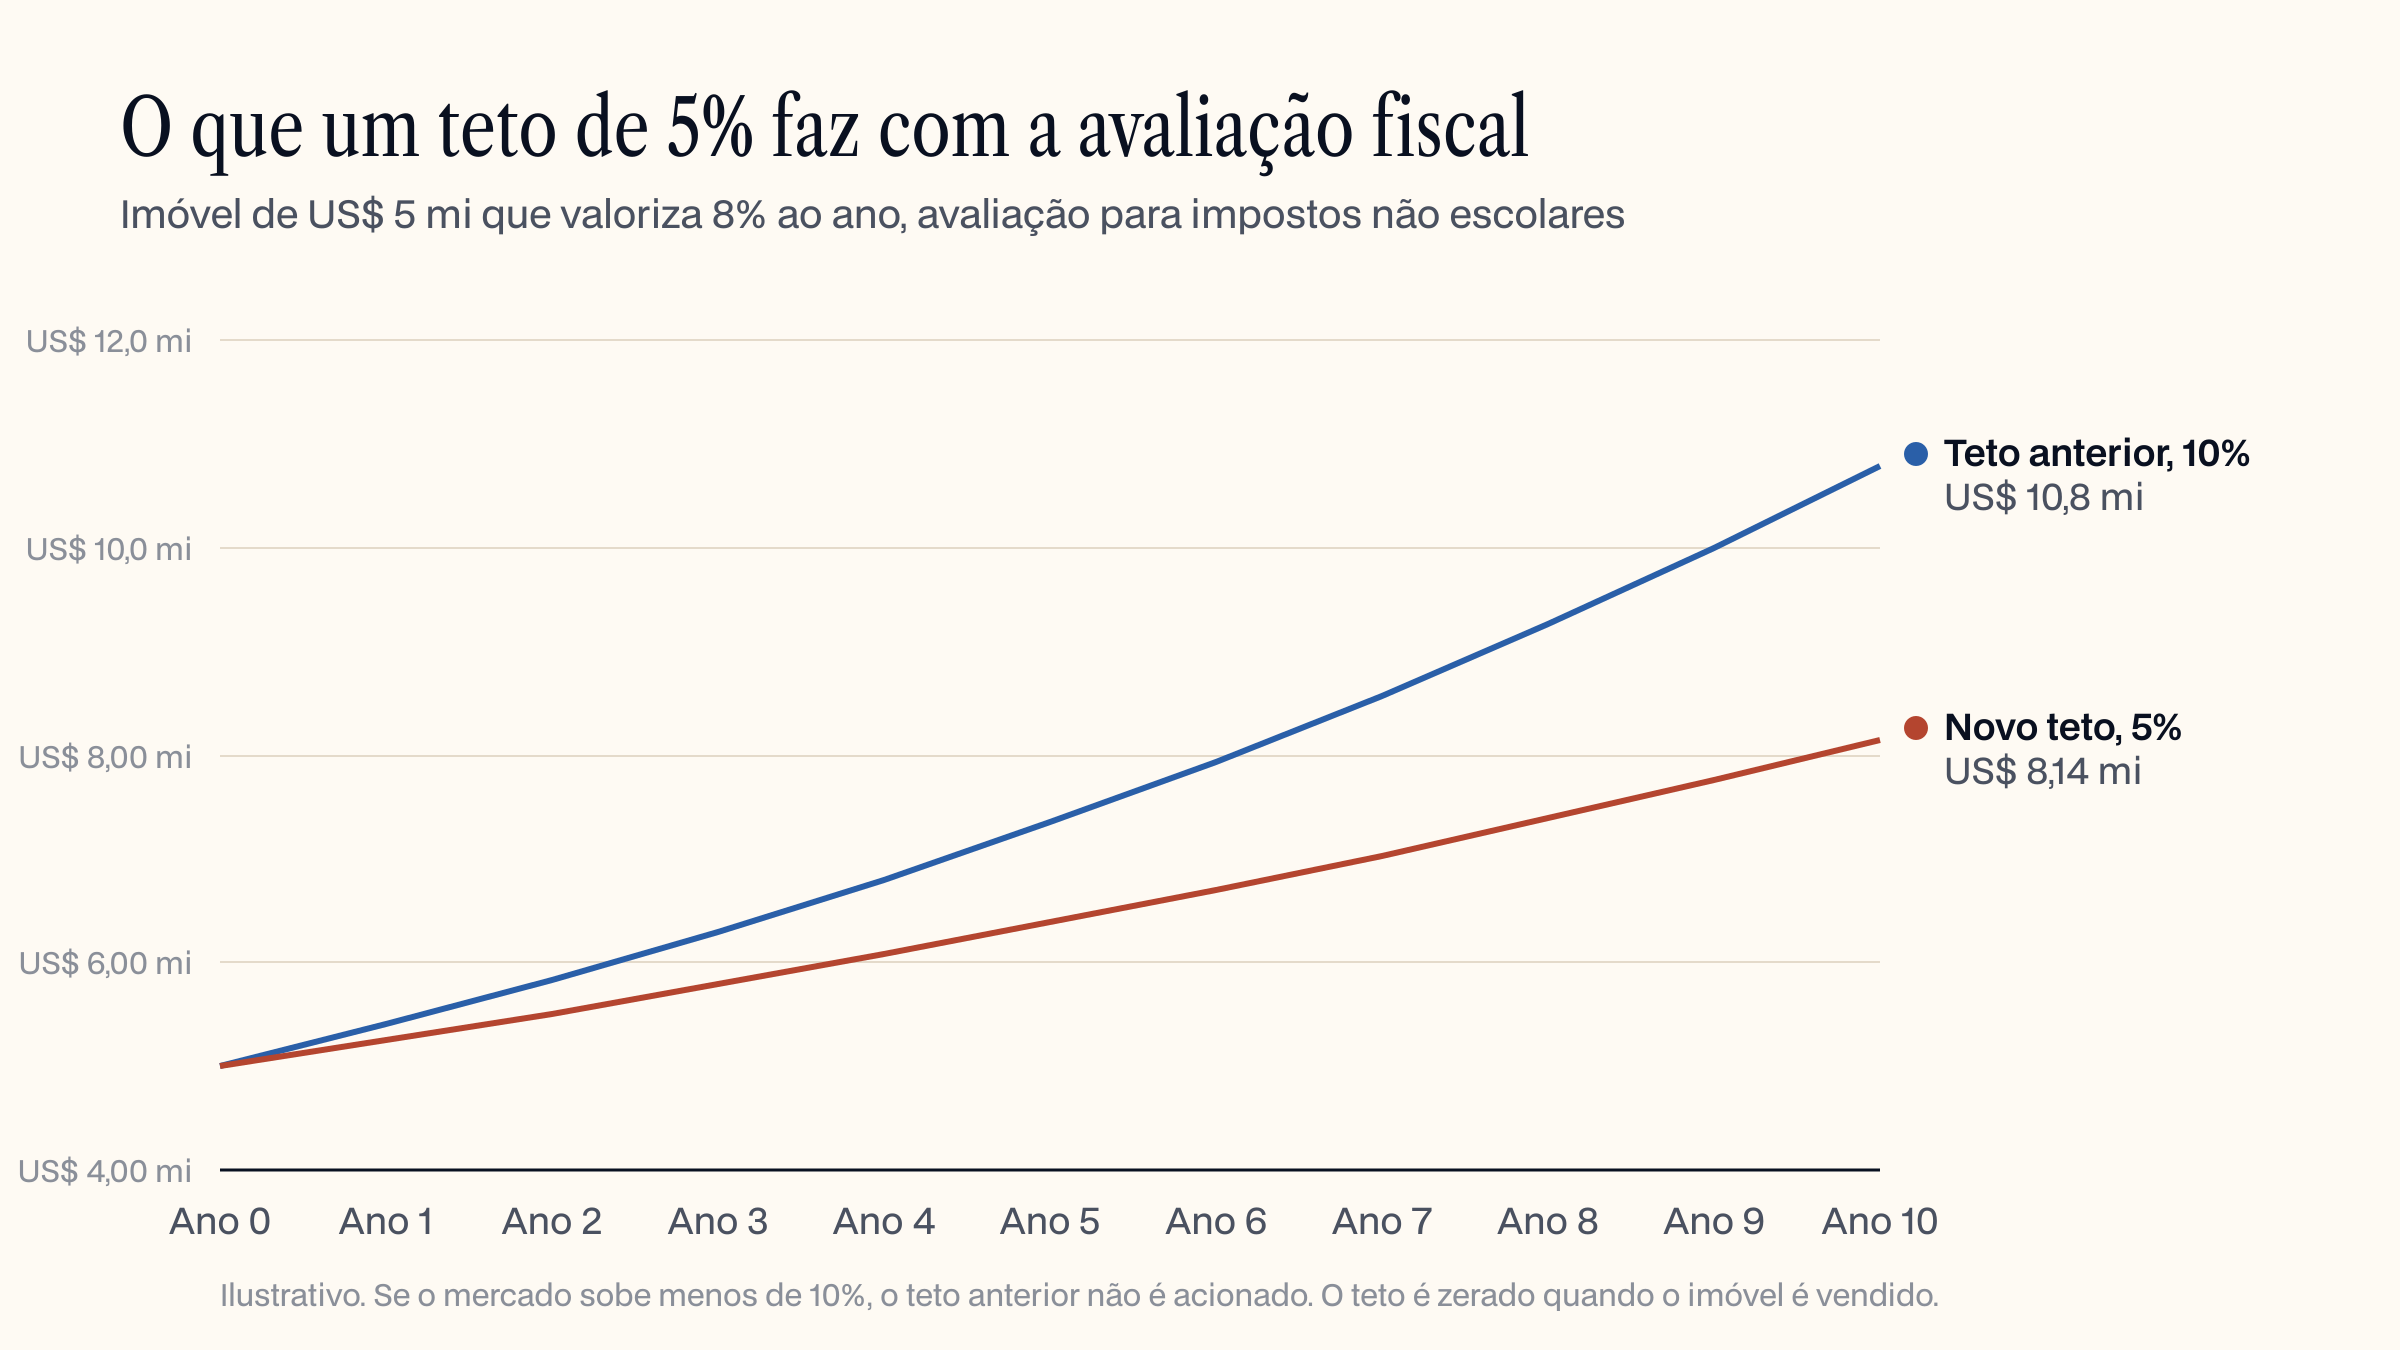
Para um comprador, há duas consequências práticas. Um imóvel que está há muitos anos com o mesmo dono pode ter uma avaliação muito abaixo do mercado, e essa diferença desaparece quando você compra, então calcule os impostos sobre o seu preço de compra e não sobre a conta atual do vendedor. E num mercado em alta, o teto mais baixo torna mais previsíveis os seus impostos futuros depois que você é o dono.
A Flórida cobra um imposto de selos documentais sobre a escritura de US$ 0,70 a cada US$ 100 do preço em todos os condados, exceto Miami-Dade. Em Miami-Dade a taxa é de US$ 0,60 a cada US$ 100, mais uma sobretaxa de US$ 0,45 sobre tudo o que não for residência unifamiliar, ou seja, US$ 1,05 a cada US$ 100 em imóvel comercial. Se a compra for financiada, há ainda US$ 0,35 a cada US$ 100 sobre a nota promissória e um imposto intangível de US$ 2 a cada US$ 1.000 sobre a hipoteca. Por costume, o vendedor paga os selos da escritura, mas tudo é negociável.
| Exemplo: compra de US$ 5.000.000 com empréstimo de US$ 3.250.000 | A maioria dos condados | Miami-Dade |
|---|---|---|
| Selos da escritura (normalmente o vendedor) | US$ 35.000 | US$ 52.500 |
| Selos da nota promissória (comprador) | US$ 11.375 | US$ 11.375 |
| Imposto intangível sobre a hipoteca (comprador) | US$ 6.500 | US$ 6.500 |
O seguro tem sido o custo mais difícil de prever na Flórida. Depois de alguns anos complicados, o mercado se acalmou: reformas legislativas reduziram os litígios, nova capacidade entrou no estado e as taxas de seguro comercial vêm caindo ao longo de 2026. Ainda assim, a cobertura depende muito da idade do imóvel, do telhado, da construção e da distância até a costa. Franquias para tempestades nomeadas de 2% a 10% do valor segurado são comuns, por isso o dono precisa manter reservas para cobrir essa franquia depois de um furacão. Pedimos uma cotação de seguro atual para cada imóvel antes de fechar a oferta, não depois.
O código de construção da Flórida está entre os mais exigentes do país contra o vento. Imóveis e telhados mais novos custam menos para segurar e para financiar. Verifique a zona de inundação da FEMA, a idade e o tipo do telhado e as licenças em aberto ou infrações com a prefeitura antes de se comprometer.
A maioria dos investidores compra imóveis comerciais por meio de uma sociedade de responsabilidade limitada (LLC), e não no próprio nome, para separar as obrigações do imóvel do resto do patrimônio. Quem mora fora dos Estados Unidos enfrenta ainda questões sobre imposto sobre herança, a retenção na venda e a forma de declarar a renda. A estrutura deve ser decidida com um assessor tributário antes de assinar, porque mudá-la depois do fechamento pode gerar um novo imposto de transferência e uma nova avaliação fiscal.
Todo imóvel que apresentamos a um cliente passa pela mesma lista curta.
Se você está avaliando uma compra comercial na Flórida, ou quer uma segunda opinião sobre uma que já está olhando, a Valentina e a nossa equipe de corretagem na Infinity⁹ podem revisar os números com você.
Este guia é informação geral e não constitui assessoria jurídica, tributária ou de investimento. Os dados de mercado vêm das fontes citadas e mudam a cada trimestre. Valentina Ashrafi é corretora de imóveis licenciada na Flórida, com a LRF Group, afiliada à Berkshire Hathaway HomeServices.
Ahmad Ashrafi is Founder and CEO of Infinity⁹ in Miami and Chief Investment Officer of A9 Family Office. Since 2012 he has managed capital for Latin American families, today more than 75 families across 10 countries. He studied at Babson College, with specializations at Harvard in family office wealth management and at MIT in real estate investment, and is a member of the Forbes Finance Council.
Guias, conversas e o Relatório Trimestral, no seu idioma. Nada mais.

Infinity⁹ é o nome comercial da Infinity Investment Group LLC ("Infinity"), a holding controladora. A gestão de investimentos é feita pela Infinity Capital Asset Management, LLC, consultora de reporte isento (exempt reporting adviser, CRD 330526), para investidores internacionais qualificados e pessoas de alto patrimônio. Nenhuma delas é broker-dealer nem membro da FINRA. Esse status não implica um determinado nível de habilidade ou formação.
Rentabilidade passada não é garantia de rentabilidade futura. Retornos históricos, retornos esperados e projeções de probabilidade são especulativos. Todo investimento envolve risco significativo, inclusive a perda total do capital. A Infinity não garante que os objetivos de investimento serão atingidos.
Nada aqui é uma oferta de venda ou solicitação de oferta de compra de qualquer valor mobiliário, nem recomendação de investimento, jurídica ou fiscal. Qualquer oferta é feita apenas por meio de documentos definitivos de subscrição, nos termos da Regulation D do Securities Act de 1933. Consulte seus próprios assessores.
A corretagem comercial é feita por um corretor licenciado na Flórida, do LRF Group na Berkshire Hathaway HomeServices, separada da gestão de investimentos e sob supervisão regulatória distinta. Serviços bancários e de custódia são prestados por instituições parceiras.